Sigortasız araç kazasında tazminat, zararın türüne göre sürücüden, işletenden veya şartları varsa Güvence Hesabından istenir. Aracın zorunlu trafik sigortasının bulunmaması, zarar görenin bütün haklarını ortadan kaldırmaz. Ancak onarım bedeli için izlenecek yol ile yaralanma nedeniyle hazırlanacak başvuru birbirinden farklıdır. İlk aşamada kazanın oluşu, aracın kaza tarihindeki sigorta durumu ve her zarar kaleminin muhatabı belirlenmelidir.
Sigortasız araç kazasında tazminat kimden istenir?
Sigortasız bir aracın karıştığı kazada önce zararın kimde doğduğu ve kimin hangi hukuki sebeple sorumlu olduğu belirlenir. Kusurlu sürücü, haksız fiil hükümleri çerçevesinde zararı gidermekle yükümlü olabilir. Motorlu aracın işleteni bakımından ise Karayolları Trafik Kanunu’nun 85. maddesindeki sorumluluk düzeni uygulanır. İşletenin sorumluluğu yalnız bizzat direksiyonda bulunmasına bağlı değildir. Bu nedenle sürücünün kimliği ile aracın tescil ve kullanım ilişkisi birlikte araştırılmalıdır.
Ruhsatta adı yazan kişi çoğu olayda işleten olmakla birlikte, bu iki sıfat her durumda aynı kişide birleşmez. Uzun süreli kiralama veya aracın ekonomik yararı ve fiilî hâkimiyetinin başkasına bırakılması gibi ilişkiler incelenebilir. Aracın bir teşebbüsün adı altında işletilmesi de sorumluluk bakımından önem taşır. Kayıt malikinin sorumlu olmadığı iddiası yalnız sözlü açıklamayla kabul edilmemeli; sözleşme, teslim ve kullanım belgeleri görülmelidir. Genel taraf ayrımı, trafik kazası tazminat davası rehberinde de ele alınmaktadır.
Araç hasarı ve onarımdan sonra kalan değer kaybı, sırf sorumlu aracın trafik sigortası yok diye Güvence Hesabına yüklenemez. Sigortasızlık nedeniyle Hesabın sorumluluğu, kanunda belirtilen bedensel zararlar ve geçerli teminat sınırlarıyla bağlantılıdır. Buna karşılık zarar görenin kendi kaskosu varsa poliçenin kapsamına göre hasar dosyası açılabilir. Kasko bulunması bütün zararların koşulsuz ödeneceği anlamına gelmez; muafiyet, ek teminat ve kapsam dışı hâller ayrıca okunur. Poliçe dışında kalan bölüm için sorumlulara yöneltilecek talep korunabilir.
Birden fazla kişinin aynı zarardan sorumlu olması hâlinde müteselsil sorumluluk kuralları gündeme gelebilir. Ancak aynı zarar farklı muhataplardan iki kez tahsil edilemez. Ödeme yapan kişinin hangi kalemi karşıladığı ve kalan alacağın ne olduğu açıkça kaydedilmelidir. Sürücünün ödeme gücünün bulunmaması da tek başına Güvence Hesabının kapsamını genişletmez.
Sigortasız olmak ile kazada kusurlu olmak aynı şey midir?
Zorunlu trafik sigortasını yaptırmamak ile kazaya kusurlu davranışla sebep olmak farklı değerlendirmelerdir. Sigorta eksikliği ilgili idari yaptırımlara neden olabilir; fakat aracın sigortasız olması sürücüyü kendiliğinden kazanın tek sorumlusu yapmaz. Kusur değerlendirmesinde geçiş önceliği, hız, şerit kullanımı, takip mesafesi, dönüş ve olayın diğer teknik verileri incelenir. İhlalin kazanın meydana gelmesiyle bağlantısı kurulmalıdır.
Zarar görenin kendi aracında sigorta bulunmaması da diğer sorumlulara karşı talebini tek başına ortadan kaldırmaz. Karşı aracın kazaya etkisi ve sorumluluğu varsa, onun sürücüsü, işleteni veya geçerli poliçesi bulunan sigortacısı yönünden başvuru koşulları değerlendirilebilir. İki aracın da sigortasız olması, tarafların mutlaka kendi zararlarını karşılamak zorunda olduğu anlamına gelmez. Bununla birlikte zarar görenin kazaya katkısı veya zararı artıran davranışı tazminat miktarına etki edebilir.
Sürücünün kusuru ile işletenin sorumluluk esasları da birebir aynı değildir. Kanunun öngördüğü tehlike sorumluluğunda, işletenin şahsen kusursuz olduğunu söylemesi her zaman yeterli olmaz; sorumluluktan kurtulma koşulları ayrıca aranır. Zarar görenin davranışı bakımından da olayın oluşuna katkı ile yaralanmanın ağırlaşmasına katkı ayrılmalıdır. Emniyet kemeri, koruyucu donanım veya yolculuğun niteliği ancak somut bağlantısıyla değerlendirilir. Karşılıksız taşımanın ayrı sonuçları trafik kazasında hatır taşıması açıklamasında incelenmiştir; her yolcu için otomatik indirim varsayılmaz.
Kaza tutanağı veya sigorta değerlendirmesindeki oranla anlaşılmıyorsa itiraz, yalnız farklı bir yüzde ileri sürmekle sınırlı bırakılmamalıdır. Görüntüde görünen araç konumu, çarpışma noktası, yol çizgisi veya tanığın doğrudan gözlemi somutlaştırılmalıdır. Teknik raporun hangi veriyi değerlendirmediği açıklanabilir. Bir idari cezanın kaldırılması da karşı tarafın tazminat sorumluluğunu kendiliğinden belirlemez.
Kaza tutanağı, görüntüler ve sigorta durumu nasıl belgelenir?
Kazaya karışan araçlardan birinin trafik sigortası bulunmuyorsa, sürücülerin aralarında düzenlediği anlaşmalı maddi hasarlı kaza tutanağı yöntemiyle yetinilmemelidir. Sigorta Bilgi ve Gözetim Merkezinin tutanak açıklamasında bu durum, formun doldurulmayacağı hâller arasında gösterilir. Kolluğa haber verilerek olayın resmî tespiti sağlanmalıdır. Yaralanma varsa sağlık yardımı önceliklidir. Tarafların anlaştığını düşünerek olay yeri kayıtlarını ihmal etmek, daha sonra sürücü kimliği ve kazanın oluşu konusunda uyuşmazlık yaratabilir.
Sigortasızlık, yalnız karşı tarafın beyanından çıkarılmamalıdır. İncelenecek husus bugün poliçe bulunup bulunmadığı değil, kazanın gerçekleştiği tarih ve saatte teminatın geçerli olup olmadığıdır. Poliçe başlangıcı, bitişi, varsa iptal ve araç devir bilgileri bu nedenle önem taşır. İlgili sigorta veya resmî kayıtların dosyaya alınması gerekebilir. Yetkisiz kişilerin başkasının hesabına girmesi veya kişisel verilerini hukuka aykırı yöntemlerle toplaması doğru değildir. Mevcut ruhsat, tutanak ve yetkili sorgulama kayıtları üzerinden araştırma yapılmalıdır.
Trafik güvenliği elverdiği ölçüde araçların konumunu ve çevreyi gösteren geniş görüntüler ile hasarın yakın planı saklanmalıdır. Yol işaretleri, görüşü etkileyen unsurlar ve çarpışma izleri birlikte anlam taşır. Fotoğrafın yalnız kırık parçayı göstermesi kazanın nasıl oluştuğunu açıklamaya yetmeyebilir. Tanığın iletişim bilgisi ve neyi doğrudan gördüğü kaydedilebilir. Kamera görüntüleri silinmeden korunması için ilgili mercilere somut yer ve zaman bilgisi verilmelidir. İlk işlemler, trafik kazası sonrası yapılması gerekenler kapsamında da değerlendirilir.
Onarım yapılmadan önce hasarın niteliği, parça ve işçilik ihtiyacı mümkün olduğunca belgelenmelidir. Servis teklifi, eksper değerlendirmesi ve fotoğraflar birbirini tamamlar; tek başına yüksek bir fiyat teklifi zararın tamamını kanıtlamaz. Delilin kaybolması riski bulunuyorsa mahkemeden delil tespiti istenmesinin koşulları incelenebilir. Acil güvenlik veya muhafaza işlemlerinin belgeleri de korunmalıdır. Sonradan alınan faturalarla ilk hasar görüntülerinin uyumlu olması, kazayla ilgisiz eski arızaların dosyaya karışmasını önler.
Araç hasarı ve değer kaybında başvurulabilecek kişiler
Sigortasız aracın sorumluluğundaki maddi hasar için kusurlu sürücü ve işleten yönünden talep hazırlanabilir. Onarım bedeli, kazayla bağlantılı ve makul parça, işçilik ve diğer giderler üzerinden belirlenir. Önceki hasarlar, bakım ihtiyacı ve kaza dışında kalan arızalar bu talebe eklenemez. Aracın tamamen hasarlanması veya onarımın ekonomik olmaması hâlinde zarar yöntemi farklılaşır. Bu nedenle her dosyada bütün servis kalemlerini doğrudan toplamak yerine, aracın önceki durumu ile kazanın yarattığı değişiklik karşılaştırılmalıdır.
Değer kaybı, onarım giderinin başka adla tekrar istenmesi değildir. Araç onarılsa bile kazaya bağlı ikinci el değer azalması bulunup bulunmadığı incelenir. Onarımın niteliği, aracın yaşı, kullanım durumu, önceki hasarları ve piyasa verileri değerlendirmeye girer. Onarım bedelinin belirli bir yüzdesi kadar değer kaybının her olayda doğacağı söylenemez. Araç hasar bedeli ve hasar farkı ile değer azalması ayrı kalemler olarak açıklanmalı; aynı ekonomik kayıp iki defa hesaplanmamalıdır.
Araçtan yoksun kalma, zorunlu çekici ve muhafaza giderleri de kendi koşullarıyla ileri sürülebilir. Kullanılamayan dönem, makul onarım süresi ve yapılan giderin gerekliliği belgelenmelidir. Aracın serviste kaldığı bütün sürelerin tartışmasız biçimde karşı tarafa yüklenmesi doğru değildir. Gecikmenin sebebi ve zarar görenin zararı artırmamak için alabileceği önlemler incelenir. Ticari kazanç kaybında gelir kayıtları ayrıca önem taşır. Bu ayrım, araç mahrumiyet tazminatı konusunda da belirleyicidir.
Kasko varsa sigortacıya zamanında ihbar yapılarak poliçedeki süreç izlenmelidir. Sigortacının ödeme yaptığı bölümle hak sahibinde kalan bölüm ayrılır; ödeme tutarı kadar hakların sigortacıya geçmesi gündeme gelir. Bu nedenle aynı faturanın tamamı hem kaskodan hem sorumlu sürücüden tahsil edilmeye çalışılmamalıdır. Sigorta şirketinin iflası gibi kanunda ayrı düzenlenen hâllerle, hiç trafik poliçesi bulunmaması birbirine karıştırılmamalıdır. Yeni poliçe düzenlenmesi de geçmiş hasara kendiliğinden ödeme güvencesi sağlamaz.
Bedensel zararda Güvence Hesabının kapsamı ve sınırları
5684 sayılı Sigortacılık Kanunu’nun 14. maddesi, zorunlu sigortasını yaptırmamış olanların neden olduğu bedensel zararlar için Güvence Hesabına başvuru imkânını düzenler. Kapsam, ilgili zorunlu sigortanın karşıladığı risk ve kaza tarihindeki teminatlarla bağlantılıdır. Her yaralanma bildirimi otomatik ödeme doğurmaz; motorlu aracın olaya katılımı, sorumluluk, zarar ve bunlar arasındaki bağ değerlendirilir. Kazaya kendi kusuruyla neden olan sürücünün kendi zararını Hesaptan istemesiyle, zarar gören üçüncü kişinin talebi aynı durumda değildir.
Sürekli sakatlıkta tıbbi durumun usulüne uygun raporla belirlenmesi, gelir ve diğer hesap verilerinin hazırlanması gerekir. Ölüm hâlinde destekten yoksun kalma talebi, yalnız miras paylarının dağıtılması şeklinde hesaplanmaz. Hak sahiplerinin destek ilişkisi ve kişisel durumları önem taşır. Mirasçı olmak her talep için tek başına yeterli olmadığı gibi, gerçek destek ilişkisi bulunan kişinin durumu yalnız mirasçılık belgesiyle sınırlandırılamaz. Bu ilişkinin kapsamı destekten yoksun kalma tazminatı bakımından ayrıca incelenir. Talep her hak sahibi yönünden somutlaştırılmalıdır.
Hastanelerin sunduğu sağlık hizmet bedelleri ile kazanç kaybı veya bakıcı gideri aynı kalem değildir. Karayolları Trafik Kanunu’nun 98. maddesi kapsamında sağlık hizmetleri, kazazedenin sosyal güvencesinden bağımsız olarak SGK’nın geri ödeme usul ve esasları çerçevesinde değerlendirilir. Bu düzenleme, kazayla ilgili her ekonomik kaybın SGK tarafından karşılanacağı anlamına gelmez. Geçici iş göremezlik, sürekli kayıp ve bakım ihtiyacında zarar türü ile uygulanacak teminat ayrı incelenir.
Teminat limiti başvuru yılından değil, kaza tarihindeki düzenlemeden belirlenir. Limitin tamamı herkese ödenen sabit bir tazminat değildir; önce gerçek zarar hesaplanır ve sorumluluk sınırı uygulanır. Bir olayda birden fazla zarar gören bulunması toplam teminatın paylaşımını etkileyebilir. Manevi tazminat ve bu sigortasızlık sebebiyle araçta doğan eşya zararları Hesabın ödeme kapsamına girmez. Ret cevabı geldiğinde bu nedenle rapor eksikliği, sorumluluk itirazı, limit tartışması ve kapsam dışı talep birbirinden ayrılmalı; her gerekçeye uygun belge veya hukuki açıklama hazırlanmalıdır.
Başvuru dosyası, sağlık belgeleri ve eksik evrak süreci
Güvence Hesabına başvuru hazırlanırken olay ve talep birbiriyle uyumlu biçimde açıklanmalıdır. Kaza tarihi, araç bilgileri, yaralanan veya ölen kişi, talepte bulunan hak sahibi ve istenen zarar kalemleri açık olmalıdır. Resmî tutanak, ifade kayıtları ve varsa bilirkişi raporu dosyanın olay kısmını destekler. Başvuru vekille yapılıyorsa uygun vekâletname eklenir. Belgelerin birbirinden kopuk fotoğraflar hâlinde gönderilmesi yerine okunabilir, tarih ve içerik bakımından düzenlenmiş örneklerinin sunulması incelemeyi kolaylaştırır; özgün belgeler ayrıca korunmalıdır.
Sürekli sakatlık talebinde kaza tarihine göre uygulanacak düzenlemeye uygun sağlık kurulu raporu, epikriz, adli muayene ve tetkik kayıtları önem taşır. Hastane çıkış özeti her durumda sürekli sakatlık oranını belirleyen raporun yerine geçmez. Gelir kaydı ve SGK hizmet dökümü de tazminat incelemesini destekler. Geçici çalışma kaybı ileri sürülüyorsa istirahat süresi, işin niteliği ve kazanç etkisi somutlaştırılır. Geçici iş göremezlik tazminatı ile sürekli sakatlık hesabının aynı belge ve döneme dayandığı varsayılmamalıdır. Önceki sağlık durumu ile kazanın etkisi de ayrıştırılabilir.
Ölüm nedeniyle yapılan başvuruda ölüm ve ölü muayene belgeleri, nüfus kayıtları, veraset ilamı ve destek kişinin gelir bilgileri istenebilir. Güvence Hesabının güncel belge listesi bu başlıklar için ayrı düzenlenmiştir. İletişim bilgileri ve kişisel verilere ilişkin belgeler, kurumun güncel başvuru yöntemi üzerinden kontrol edilmelidir. Sağlık verileri gelişigüzel üçüncü kişilere gönderilmemeli; başvuruyu takip edeceğini söyleyen kişinin sıfatı ve yetkisi doğrulanmalıdır.
Başvurunun hangi tarihte teslim edildiği, hangi eklerin gönderildiği ve verilen dosya numarası saklanmalıdır. Eksik evrak bildirimi geldiğinde belgenin gerçekten eksik olup olmadığı ve hangi zarar kalemi için istendiği incelenir. Daha önce sunulan belgeye atıf yapılabilir; yeni rapor veya açıklama gerekiyorsa dosyayla bağlantısı gösterilir. Telefonla alınan bilgi yerine yazılı cevabın korunması sonraki dava veya tahkim incelemesinde önemlidir. Rapor beklenirken zamanaşımı değerlendirmesi de ertelenmemelidir.
Dava, tahkim ve arabuluculuk yolları nasıl ayrılır?
Başvuru yolu seçilirken öncelikle talebin kime yöneltildiği belirlenir. Yalnız sigortasız aracın sürücüsüne ve işletenine yöneltilen haksız fiil talebi ile Güvence Hesabının zorunlu sigorta kapsamındaki sorumluluğu aynı usul çerçevesinde ele alınmaz. Sürücü ve işletene karşı açılacak davada kural olarak asliye hukuk mahkemesi gündeme gelir; uyuşmazlığın ticari niteliği ve diğer özel görev kuralları ayrıca değerlendirilir. Dava dilekçesinde sadece araç plakasını yazmak yerine tarafın kimliği, sorumluluk sebebi ve talep edilen kalem belirtilmelidir.
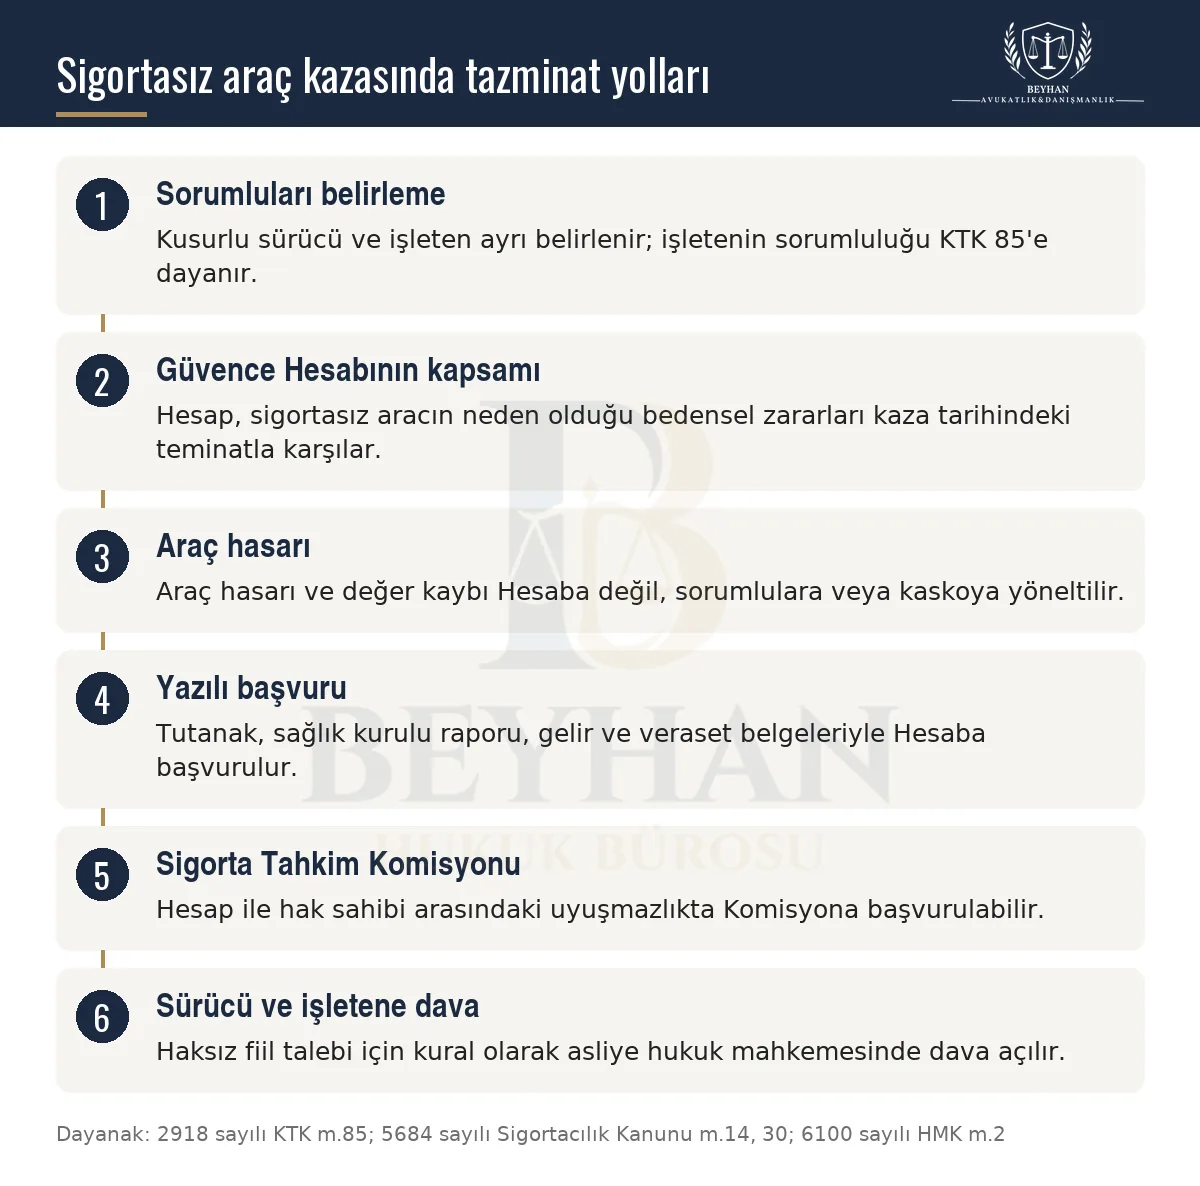
Güvence Hesabına karşı kapsamdaki uyuşmazlıklar için Sigorta Tahkim Komisyonuna başvuru mümkündür. Önce ilgili kuruluşa yazılı başvuru yapılması ve cevabın değerlendirilmesi gerekir. Komisyonun güncel açıklamasına göre trafik sigortası uyuşmazlıklarında on beş gün içinde yazılı cevap alınamaması veya nihai cevabın talebi karşılamaması hâlinde tahkim koşulları incelenebilir. Bu süre diğer sigorta uyuşmazlıkları için belirtilen on beş iş günüyle karıştırılmamalıdır. Kuruluşa yapılan başvuru, teslim belgesi, cevap ve talebi destekleyen evrak Komisyona sunulacak dosyada birlikte bulunmalıdır.
Sigorta tahkimi, sürücünün bütün malvarlığı sorumluluğunu karara bağlayan genel bir trafik mahkemesi değildir. Aynı uyuşmazlık hakkında dava ile tahkimin birlikte yürütülmesi de başvuru engeli doğurabilir. Güvence Hesabına karşı dava yolunun seçilmesi hâlinde ticari dava niteliği ve ilgili görev kuralları dikkate alınmalıdır. Bir miktar para talep edilen ticari tazminat davalarında Türk Ticaret Kanunu’nun 5/A maddesindeki dava şartı arabuluculuk düzeni gözetilir.
Her trafik kazası uyuşmazlığı için arabuluculuğun zorunlu olduğunu söylemek ise doğru değildir. Talep ve taraf yapısı, uygulanacak dava şartını belirler; sigorta kuruluşuna ön başvuru ile arabuluculuk birbirinin yerine geçmez. Mahkemenin türüyle davanın hangi şehirde açılabileceği de farklı konulardır. Kaza yeri, tarafların yerleşim yeri ve kanundaki özel yetki bağlantıları incelenir. Ankara trafik kazası uyuşmazlıkları bakımından da önce sorumlu ve zarar ayrımı yapılması, ardından merci seçilmesi gerekir.
Süreler, manevi zarar ve sonradan sigorta yaptırmanın etkisi
Karayolları Trafik Kanunu’nun 109. maddesinde maddi zarar talepleri için zararın ve tazminat yükümlüsünün öğrenilmesinden itibaren iki yıl, kaza tarihinden itibaren on yıl esas alınır. Fiil için ceza kanununda daha uzun bir zamanaşımı öngörülmüşse bunun maddi tazminata etkisi ayrıca değerlendirilir. Her trafik kazasında kendiliğinden aynı uzun süre uygulanmaz. Yaralanmanın ortaya çıkışı, sorumlunun öğrenilmesi ve süreyi etkileyen işlemler kaydedilmelidir. Yalnız kaza gününe bakarak veya sürekli raporun henüz alınmadığını söyleyerek kesin süre hesabı yapılamaz.
Manevi tazminat bakımından Türk Borçlar Kanunu’nun 56 ve 72. maddeleri çerçevesinde talebin şartları ve zamanaşımı incelenir. Bedensel bütünlüğün zedelenmesi, ağır yaralanma veya ölümde yakınların durumu önem taşır. Sadece aracın maddi hasara uğraması, aynı zamanda manevi tazminatın da mutlaka doğduğu anlamına gelmez. Manevi tazminat talebi, uygun koşullarda sorumlu kişilere yöneltilir. Maddi ve manevi kalemlerin tutarları, muhatapları ve dayanakları dilekçede açıkça ayrılmalıdır.
Telefonla görüşmek, belge göndermek veya ödeme pazarlığının sürmesi zamanaşımını her durumda kesmez. Dava, tahkim, arabuluculuk ve borcun kabulü gibi işlemlerin süreye etkisi kendi kurallarına göre incelenir. Yapılan ödeme ve imzalanan ibra veya uzlaşma belgesi de kalan talebi etkileyebilir. Bu belgelerde hangi zararların karşılandığı okunmalıdır. Özellikle trafik kazasında uzlaşmanın tazminata etkisi yönünden ceza süreciyle özel hukuk talebinin ilişkisi ayrıca değerlendirilir.
Kazadan sonra trafik sigortası yaptırılması, geçmişte gerçekleşmiş ve bilinen kazayı kendiliğinden yeni poliçenin kapsamına sokmaz. Kaza tarihi ile poliçe başlangıç zamanı gerçeğe uygun biçimde karşılaştırılmalıdır. Tutanağı sonraki tarihte düzenlemek kazanın tarihini değiştirmez; gerçeğe aykırı beyan ve belge kullanımı ayrıca sorumluluk doğurabilir.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.