Kasko hasar reddinde sigorta şirketi teminat dışılığa dayanıyorsa bunu ispat etmek zorundadır; prim ödenmemesi, bildirim yükümlülüğünün kasten ihlali gibi başka gerekçeler de ileri sürülebilir, bu yüzden ilk iş ret yazısındaki gerekçeyi ve madde numarasını bulmaktır. Ret ya da eksik ödeme yazısı geldiğinde sırayla gerekçe, poliçe ve belgeler kontrol edilir, sonra şirkete yazılı başvuru yapılır. Şirketten sonuç alınamazsa Sigorta Tahkim Komisyonu, Tüketici Hakem Heyeti veya mahkeme yolu gündeme gelir.
Kasko hasar reddi hangi gerekçelerle yapılır, sigorta şirketi haklı mı?
Sigorta şirketi hasarı genellikle poliçede veya Kasko Genel Şartları’nda teminat dışı sayılan bir hâle, ya da ödemeyi sona erdiren başka bir hükme dayanarak reddeder. 6102 sayılı Türk Ticaret Kanunu’nun 1409. maddesi teminat dışı kalan rizikoların ispat yükünü sigortacıya yükler; sigortalı yalnızca poliçenin yürürlükte olduğunu ve rizikonun gerçekleştiğini göstermelidir.
Teminat dışılık dışında da ret gerekçeleri vardır. Prim veya ilk taksit ödenmedikçe sigortacının sorumluluğu başlamaz (Türk Ticaret Kanunu m. 1421/1 ve Genel Şartlar C.1). Bildirim yükümlülüğü kasten ihlal edilmiş ve ihlal zararla bağlantılıysa ödeme borcu sona erer (C.2). Rizikonun artması da Genel Şartlar’ın C.3 maddesinde ayrıca düzenlenir. Zararı kasten meydana getirmek veya artırmak da hakkı ortadan kaldırır (B.3.3.3). Ret yazısındaki gerekçe bunlardan birine dayanıyorsa ilgili şartın gerçekten oluşup oluşmadığına bakılır.
Kara Araçları Kasko Sigortası Genel Şartları’nın A.5 maddesi teminat dışı hâlleri sayar: savaş, nükleer zararlar, kamu otoritesi tasarrufları, gerekli sürücü belgesi olmadan kullanım, uyuşturucu veya sınırın üzerinde alkol, sigortalının kastı, nakil sırasındaki zararlar, istiap haddinin aşılması, terör kaynaklı kimyasal ve biyolojik zararlar ile olay yerinden ayrılma. Muafiyet ise A.6 maddesinde ayrıca düzenlenir ve poliçede en az on dört punto ile yazılır.
Ret yazısında hangi Genel Şart maddesinin veya poliçe özel şartının gösterildiğine bakın. Yazıda madde yoksa ya da gösterilen hâl olayla uyuşmuyorsa, gerekçe eksiktir ve şirkete yazılı itiraz edilebilir. Konut ve işyeri poliçelerindeki ret sorunları ayrı düzenlemelere dayandığından ev ve işyeri sigortası ödemesi yazısında ele alınır.
Ehliyetsiz araç kazasında sigorta karşılar mı, kasko hasarı reddedilir mi?
Kendi aracınızın hasarında kasko, gerekli sürücü belgesine sahip olmayan kişinin kullanımı sırasında doğan zararı karşılamaz; Genel Şartlar’ın A.5.4 maddesi bu hâli teminat dışı bırakır. Aracı ehliyetsiz kişi kullanıyorsa kasko reddi çoğunlukla bu maddeye dayanır. Şirketin sürücünün belgesiz olduğunu belgelemesi gerekir.
Zorunlu trafik sigortasında durum farklıdır. Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları’nın B.4 maddesi, gerekli ehliyete sahip olmayan sürücüyü sigortacının rücu sebepleri arasında sayar; sigortacı bu sebeple zarar görenin tazminatını geciktiremez ve ondan bu nedene dayalı belge isteyemez. Karşı araçtaki hasarınızı o aracın trafik sigortasından isteyebilirsiniz; süreç trafik kazası tazminat davası yazısında anlatılır.
Ehliyetsiz araç kullanmanın ceza yönü kasko ve tazminat sürecinden ayrıdır; bu yön ehliyetsiz araç kullanmanın cezası yazısında yer alır.
Alkollü sürücünün kazasında kasko hasarı ödenir mi?
Genel Şartlar’ın A.5.5 maddesi, uyuşturucu veya Karayolları Trafik Yönetmeliği’nde belirlenen seviyenin üzerinde alkollü içki almış kişinin kullanımı sırasında doğan zararı teminat dışı sayar. Sınırın altında kalan ölçümde bu madde şirkete ret hakkı vermez.
2918 sayılı Karayolları Trafik Kanunu’nun 48. maddesi hususi otomobil dışındaki araçlarda daha düşük bir sınır uygular; hususi otomobillerde kandaki sınır 0,50 promildir. Karayolları Trafik Yönetmeliği’nin 97. maddesi de hususi otomobiller için 0,50, diğer araçlar için 0,20 promilin üstünü yasaklar.
Kazadan sonra yapılacak muayene ise 2918 sayılı Kanun’un 48. maddesinin üçüncü fıkrasında düzenlenir: yaralanmalı veya ölümlü kazaya karışan sürücünün ve kollukça müdahale edilen maddi hasarlı kazadaki sürücünün alkol ve uyuşturucu muayenesine tabi tutulması zorunludur. Ret gerekçesi bu nedenle ölçüm tutanağına ve rapora dayanır. Ret yazısında hangi ölçümün, hangi tarihte ve hangi usulle yapıldığına bakın; ölçüm yoksa veya sonucu sınırın altındaysa şirketin gerekçesi belgesiz kalır.
Olay yerini terk eden sürücünün kasko hasarı reddedilir mi?
Olay yerinden ayrılma tek başına kasko reddi sebebi değildir. Genel Şartlar’ın A.5.10 maddesi bunu yalnızca belgesiz sürücü (A.5.4) veya alkol ve uyuşturucu (A.5.5) ihlallerinin ortaya çıkmasını önlemek, yani sürücünün kimliğinin tespitini engellemek için ayrılma hâlinde teminat dışı bırakır.
Aynı maddeye göre sağlık kuruluşuna gitmek, can güvenliği nedeniyle uzaklaşmak gibi zorunlu haller bu kapsama girmez. Örneğin yaralı yolcuyu hastaneye götürmek için ayrılan sürücünün durumu bu madde kapsamında değerlendirilemez. Şirket reddini A.5.10’a dayandırıyorsa ayrılma amacının kimlik gizleme olduğunu belgelemelidir.
Kasko hasarı geç bildirilirse ödeme reddedilir mi?
Geç bildirim tam ret sebebi sayılmaz; yalnızca gecikme tutarın artmasına yol açmışsa kusura göre indirim yapılır. Genel Şartlar’ın B.1.1 maddesi, rizikonun öğrenildiği tarihten itibaren en geç beş iş günü içinde bildirim yapılmasını ister; Türk Ticaret Kanunu’nun 1446. maddesi ise ihbarın gecikmeksizin yapılmasını arar.
İhbar geç yapılmış ve bu yüzden hasar tutarı artmışsa, kusurun ağırlığına göre indirim yapılabilir; Genel Şartlar’ın B.3.3.3 maddesi de aynı sonucu verir. Sigortacı olayı önceden fiilen öğrenmişse indirim ileri süremez. Kasten zarar artırma hâlinde hak düşer. Gecikme zarara etki etmediyse ödemeden indirim yapılamaz.
Hasar ihbarından sonra şirket üç iş günü içinde ek belgeleri bildirmelidir (B.3.1). Bildirim tarihini gösteren çağrı kaydını, e-postayı veya servis kaydını saklayın; geç bildirim savunmasına karşı tarihi bu kayıt gösterir.
Kasko eksik ödeme yaptığında ne yapılır, ödeme ne zaman muaccel olur?
Eksik ödeme şüphesinde önce ödemenin üç kalemini kontrol edin: araç değeri, muafiyet ve eksper hesabı. Genel Şartlar’ın B.3.3.1.1 maddesi aracı hasar tarihindeki rayiç değerine kadar teminat altına alır. Muafiyet poliçede tutar veya oran olarak yazılıdır (A.6). Sigortalı da kendi eksperini tayin edebilir ve makul eksper giderleri sigortacıya aittir (C.9).
Hasarın pert olup olmadığı ve rayiç bedelin düşük belirlenmesi ayrı bir tartışmadır; bu konu pert araç rayiç ve sovtaj itirazı yazısında işlenir. Karşı tarafın kusuruyla oluşan değer kaybı ise araç değer kaybı ve sigorta tahkim yazısındaki yoldan istenir.
6102 sayılı Türk Ticaret Kanunu’nun 1427. maddesi süreyi şöyle düzenler: tazminat, belgeler verildikten ve araştırmalar bitince muaccel olur; her hâlde ihbardan kırk beş gün sonra muaccel hâle gelir. Sigortacıya yüklenemeyen bir kusurdan dolayı inceleme gecikmişse bu süre işlemez; örneğin gecikme sigortalının belge vermemesinden kaynaklanıyorsa kırk beş günlük süre kendiliğinden dolmaz. Borç muaccel olunca sigortacı ihtara gerek olmadan temerrüde düşer. Araştırmalar ihbardan üç ay içinde bitmezse sigortacı en az yüzde elli avans öder. Genel Şartlar’ın B.3.3.4.1 maddesi ek olarak belgeler ve eksper raporu tamamlandıktan sonra en geç on işgünü içinde inceleme ve ödeme yapılmasını ister.
Kasko hasar reddi sonrası Sigorta Tahkim Komisyonu başvuru şartları nelerdir?
Komisyona başvurmadan önce sigorta şirketine yazılı başvuru yapılmalıdır. 5684 sayılı Sigortacılık Kanunu’nun 30. maddesi talebin kısmen veya tamamen olumsuz sonuçlandığının belgelenmesini arar; şirket başvurudan itibaren on beş iş günü içinde yazılı cevap vermezse de başvuru yolu açılır. Genel Şartlar’ın C.6 maddesine göre bildirimler noter, taahhütlü mektup, imza karşılığı elden teslim edilen mektup, telgraf veya sözleşmede belirlenen elektronik yöntemle yapılabilir; hangisini kullanırsanız kullanın tebliğ kanıtını saklayın.
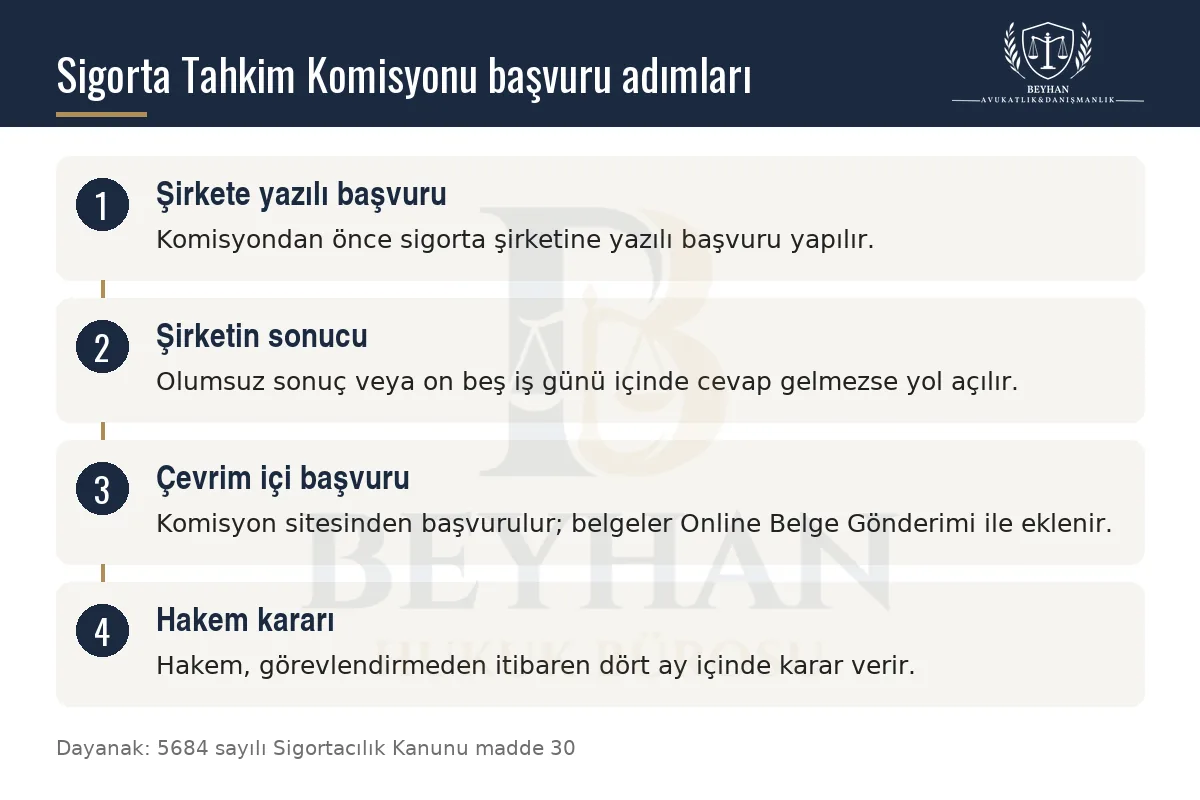
Başvuru Komisyonun internet sitesinden çevrim içi yapılır. Şirket cevabı veya başvurunun yapıldığını gösteren belge ile iddiayı kanıtlayan belgeler Online Belge Gönderimi ile eklenir; e-posta ile belge kabul edilmez. Şirketin tahkim sistemine üye olması gerekir; poliçede üyelik ve Komisyon iletişim bilgisi yazılıdır (C.8).
Başvuru ücreti uyuşmazlık tutarına göre değişir. Komisyonun 2026 tarifesi 8.500 TL’ye kadar olan uyuşmazlıklar için 600 TL’den başlar; 85.001 TL ve üzerinde uyuşmazlık tutarının yüzde 1,8’i alınır, ücret en az 1.750 TL’dir. Tarife değişebileceğinden başvuru günündeki tutarı Komisyon sayfasından kontrol edin.
Hakem, görevlendirmeden itibaren dört ay içinde karar verir; taraflar yazılı olarak anlaşırsa bu süre uzatılabilir. Kanunda belirlenen parasal sınır ve üzerindeki hakem kararlarına, kararın bildiriminden itibaren on gün içinde itiraz edilebilir ve itiraz hâlinde kararın icrası durur. Bu sınırın altında kalan hakem kararları kesindir ve itiraza açık değildir. İtirazın ayrıntıları sigorta tahkim kararına itiraz yazısında anlatılır.
Kasko hasarında tahkim mi mahkeme mi, zamanaşımı ne kadardır?
İki yol birlikte yürütülmez: mahkemeye veya Tüketici Hakem Heyeti’ne intikal etmiş uyuşmazlık için Komisyona başvurulamaz. Dava açmadan önce Komisyonu denemek istiyorsanız sırayı buna göre kurun; mahkemeye gitmeyi seçerseniz tahkim yolu kapanır.
Mahkeme yolunda sigortalının sıfatı görevli mahkemeyi belirler. 6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 3. maddesi ticari veya mesleki olmayan amaçla hareket edeni tüketici sayar ve sigorta sözleşmelerini tüketici işlemi kapsamına alır; aynı Kanun’un 73. maddesi bu uyuşmazlıklarda tüketici mahkemesini görevli kılar.
Tüketici olan sigortalı için dava öncesinde bir ayrım vardır. 6502 sayılı Kanun’un 68. maddesi uyarınca değeri kanundaki parasal sınırın altında kalan uyuşmazlıklarda Tüketici Hakem Heyeti’ne başvuru zorunludur; sınırın üzerindeki uyuşmazlıklar için Heyet’e başvuru yapılamaz. Bu sınır her takvim yılı başından itibaren yeniden değerleme oranında artırıldığından, başvuru yılı için geçerli tutarı güncel duyurudan kontrol etmek gerekir. Heyet’in görevi kapsamındaki uyuşmazlıklarda dava şartı arabuluculuk hükümleri uygulanmaz (73/A/1-a). Sınırın üzerinde kalan ve tüketici mahkemesinde görülecek uyuşmazlıklarda ise dava açmadan önce arabulucuya başvurmak dava şartıdır (73/A). Küçük bir kasko farkı için doğrudan arabulucuya gidip sonra dava açmak, usul şartı eksik olduğu için davanın reddine yol açabilir; bu nedenle önce uyuşmazlık değerini belirleyin.
Sigortalı ticari amaçla hareket ediyorsa Türk Ticaret Kanunu’nun 5/A maddesi uyarınca para alacağı ve tazminat davalarında arabuluculuk dava şartıdır. Araç ticari faaliyette kullanılıyorsa görevli mahkemeyi önceden belirleyin.
Süre bakımından 6102 sayılı Türk Ticaret Kanunu’nun 1420. maddesi sigorta sözleşmesinden doğan istemleri alacağın muaccel olduğu tarihten itibaren iki yıllık zamanaşımına bağlar; Genel Şartlar’ın C.10 maddesi de aynı süreyi verir. Alacak, şirketin incelemesi bittiğinde muaccel olur; ihbardan kırk beş gün ise sigortacıya yüklenemeyen bir gecikme yoksa bunun en geç noktasıdır. Bu yüzden iki yıllık süre ihbardan kırk beş gün sonrasından önce de başlamış olabilir. Süreyi hesaplarken ödemenin gerçekte hangi tarihte muaccel olduğunu belgelerle belirleyin ve en erken tarihi esas alın. Tazminat ve bedel istemleri her hâlde rizikonun gerçekleştiği tarihten itibaren altı yıl geçince zamanaşımına uğrar.
Ret yazısı, eksper raporu ve poliçe elinizdeyse süreci birlikte planlamak için Ankara trafik kazası avukatı sayfasındaki çalışma alanlarına bakılabilir. Başvurunuzda şirkete gönderdiğiniz yazının tebliğ kanıtını, ret yazısını ve onarım faturasını birlikte sunun.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.