Ev sigortam ödeme yapmadı ne yapmalıyım?
Ev sigortam ödeme yapmadı diyorsanız, önce sözlü açıklamalarla yetinmeyip sigorta şirketinden yazılı ve gerekçeli bir cevap istemeniz gerekir. Çünkü konut sigortası uyuşmazlıklarında asıl tartışma çoğu zaman “hiç teminat yok” meselesinden değil, hasarın poliçe kapsamına girip girmediği, geç bildirim yapılıp yapılmadığı ve belgelerin yeterli olup olmadığı noktasından çıkar. Türk Ticaret Kanunumuzun 1446. maddesi uyarınca riziko öğrenildiğinde gecikmeksizin bildirim yapılması, 1447. maddesi uyarınca da sigortacının talep ettiği ve makul görülebilecek bilgi-belgelerin sunulması önem taşır. Bu nedenle hasar fotoğrafları, tutanaklar, faturalar, tamir teklifleri ve şirketle yazışmalar tek dosyada toplanmalıdır.
İkinci adım, poliçenizi ve ek teminatları dikkatle okumaktır. Uygulamada “ev sigortası” diye anılan poliçeler çoğu zaman yangın temelli konut paket poliçeleridir. Yangın Sigortası Genel Şartları temel olarak yangın, yıldırım, infilak ile bunların doğurduğu duman, buhar ve hararet zararlarını kapsar; deprem, terör, sel-su baskını, dahili su, kar ağırlığı gibi birçok risk ise çoğu durumda ek sözleşme veya kloz ile teminata alınır. Bu nedenle hasarın kapsamda olup olmadığını anlamak için poliçe başlığına değil, özel şartlara ve teminat tablosuna bakmak gerekir.
Üçüncü adım, sigorta şirketine gerekçeli bir itiraz başvurusu yapmaktır. Bu başvuruda poliçe numarası, hasarın tarihi, olayın oluş şekli, sunulan belgeler, talep edilen tazminat tutarı ve şirketin hangi gerekçeyle ödeme yapmadığı açıkça yazılmalıdır. Sonuç alınamazsa başvuru yolu kapanmış olmaz; şirketin yazılı reddi veya cevapsız kalması hâlinde Sigorta Tahkim Komisyonu ya da mahkeme yolu gündeme gelir. Doğru sıralama; yazılı ret cevabı almak, poliçe kapsamını test etmek, delilleri güçlendirmek ve ardından tahkim ya da dava yoluna geçmektir.
İş yeri sigortam ödeme yapmadı ne yapmalıyım?
İş yeri poliçelerinde bina, makine, demirbaş, emtia ve elektronik cihaz zararı ile bazen iş durması nedeniyle oluşan kar kaybı, aynı olay içinde farklı başlıklar hâlinde değerlendirilir. Bu nedenle başvuru ve itiraz “işyerim zarar gördü” seviyesinde bırakılmamalı; hangi malvarlığı unsurunun hangi teminata göre ödenmesi gerektiği kalem kalem ayrıştırılmalıdır. Özellikle stok ve demirbaş ayrımı, uygulamada ödeme reddi ile eksik ödeme arasındaki çizgiyi belirleyen temel konulardan biridir. Türk Ticaret Kanunumuzun 1447. maddesi uyarınca sigorta ettiren, hasarın ve tazminat kapsamının belirlenmesi için gerekli bilgi ve belgeleri makul sürede sunmakla yükümlüdür; bu yüzden olayın hemen ardından işyeri fotoğraflanmalı, stok kayıtları korunmalı, resmî tutanaklar temin edilmeli ve muhasebe belgeleri ayrıştırılmalıdır.
İkinci kritik nokta, poliçedeki kullanım amacı ve risk beyanıdır. 6102 sayılı Kanun’un 1445. maddesi uyarınca sözleşme süresi içinde rizikonun ağırlaşması veya mevcut durumun değişmesi bazı sonuçlar doğurabilir. Faaliyet konusunun değişmesi, üretim hacminin artması, yanıcı-patlayıcı madde depolanması, depolama düzeninin ya da binanın kullanım şeklinin poliçe beyanından sapması sigortacının savunma konusu olabilir. Bu nedenle itirazda, ya böyle bir değişiklik bulunmadığı ya da bulunan değişikliğin hasarla illiyet bağı (sebep-sonuç ilişkisi) bulunmadığı ayrıntılı biçimde anlatılmalıdır; illiyet bağı kurulmadan yapılan geniş yorumlar her zaman geçerli değildir.
Üçüncü olarak, iş durması ve kar kaybı iddiası ayrı değerlendirilir. Yangına Bağlı Kar Kaybı Sigortası Genel Şartları, ticari faaliyetin kısmen veya tamamen durması ya da aksaması nedeniyle oluşan kar kaybının ayrı bir teminat mantığıyla düzenlendiğini ve ilgili yangın sigortası kapsamındaki riskin gerçekleşmesiyle bağlantılı olduğunu göstermektedir. Bu nedenle her maddi hasar otomatik olarak kar kaybı tazminatı doğurmaz; ana malvarlığı hasarı kabul edilmeden veya poliçede kar kaybı teminatı bulunmadan salt ciro düşüşü talebi çoğu dosyada ayrıca teminat ve ispat sorunu doğurur. İtirazda kar kaybı poliçesi veya zeyilnamesi de dosyaya eklenmelidir.
Araç değer kaybı alma hakkında bilgi almak için tıklayınız.
Ev, İşyeri Sigortam ödeme yapmadıysa nereye başvurulur?
İlk başvuru yeri doğrudan sigorta şirketinin kendisidir. Sigorta Tahkim Komisyonuna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuru yapılmış olması gerekir; telefon görüşmesi, çağrı merkezi kaydı veya sözlü yönlendirme çoğu zaman tek başına yeterli başvuru delili sayılmaz.
İkinci başvuru yolu, Sigorta Tahkim Komisyonu’dur. 5684 sayılı Sigortacılık Kanunu’nun 30. maddesi uyarınca sigorta ettiren ile sigortacı arasındaki uyuşmazlıklar için Komisyon oluşturulmuştur. Zorunlu sigortalarda şirket üye olmasa da tahkim mümkündür; konut ve işyeri gibi ihtiyari sigortalarda ise kural olarak şirketin tahkim sistemine üye olması gerekir. Şirket üye değilse mahkeme yolu değerlendirilir.
Üçüncü yol, SEDDK şikayetidir. Şikâyet e-Devlet’te elektronik ortamda yapılabilir. Bu yol özellikle şirket davranışının denetlenmesi ve kayıt altına alınması bakımından işlevlidir; tazminatın somut dosyada hükmen belirlenmesi için ise tahkim veya dava yolu daha doğrudan sonuç doğurur.
Dördüncü yol ise mahkemedir. Tahkim şartları yoksa, şirket üye değilse veya dosyada geniş bilirkişi incelemesi gerekecek bir uyuşmazlık bulunuyorsa dava açılması gündeme gelir. Aynı uyuşmazlık hem mahkemede hem de Sigorta Tahkim Komisyonu’nda paralel şekilde yürütülemez. Bu nedenle başvuru sırası karıştırılmamalı; önce şirket, sonra uygunsa tahkim, değilse dava çizgisi korunmalıdır.
Ev, İşyeri Sigortası ödeme yapmadıysa itiraz nasıl yapılır?
İtirazda en önemli nokta, itirazın neye karşı yapıldığını netleştirmektir. Sözlü olarak “dosya uygun görülmedi” denilmesi ile yazılı ret gerekçesi arasında büyük fark vardır. Yazılı ret cevabı alındığında hangi istisna (hariç tutulan risk), hangi muafiyet (kesinti) veya hangi belge eksikliği ileri sürülmüşse, itiraz bunun üzerine kurulabilir. Uygulamada en sık yapılan hata, ret gerekçesini görmeden genel nitelikte bir şikâyet yazısı göndermektir.
İtirazın ikinci ayağı, poliçe ve bilgilendirme metninin karşılaştırılmasıdır. Türk Ticaret Kanunumuzun 1423. maddesi sigortacının sözleşme kurulmadan önce sigortalının haklarını ve özel dikkat göstermesi gereken hükümleri yazılı bildirmesini öngörür; 1425. maddesi ise poliçenin genel ve varsa özel şartları, tarafların haklarını ve temerrüde ilişkin hükümleri içermesini zorunlu kılar. Bu nedenle itiraz dilekçesinde ret gerekçesinin poliçedeki hangi hükme dayandığı, bu hükmün teminat tablosu ve bilgilendirme metniyle uyumlu olup olmadığı gösterilir.
Ev sigortasında itiraz çoğu kez teminatın kapsamı üzerinde yoğunlaşır. Örneğin su basması denilerek reddedilen hasarda poliçede dahili su klozu bulunabilir; deprem hasarı denilerek ret verilmiş olayda ek deprem teminatı gerçekten yazılı olabilir; hırsızlık sonrası bazı eşyalar için ayrı bedel gösterilmesi gerekiyorsa bu da poliçe metninden kontrol edilir. İtiraz dilekçesi olayı doğru teminat başlığına oturtmalıdır.
Son aşamada itiraz dilekçesine bütün dayanaklar eklenmeli ve şirketten yeniden değerlendirme istenmelidir. Fotoğraflar, apartman yönetici tutanağı, itfaiye veya kolluk kaydı, tamir faturası, eksper raporu ve eksik görülen teknik noktaları açıklayan ek beyan bu aşamada önemlidir. Şirket olumsuz cevabında ısrar ederse veya sessiz kalırsa, dosya Sigorta Tahkim Komisyonu’na taşınabilir.
Ev, İşyeri Sigortası ödeme yapmadıysa tahkime nasıl gidilir?
Tahkime gitmenin ilk şartı, sigorta şirketine önceden yazılı başvuru yapılmış olmasıdır. Sigorta Tahkim Komisyonu’nun resmî açıklamalarına göre ilgili kuruluş talebinizi olumsuz cevaplamışsa veya 15 iş günü içinde cevap vermemişse Komisyona başvurabilirsiniz. Bu ön şart yerine getirilmeden yapılan başvurularda dosyanın usulden sorun yaşaması mümkündür.
Başvuru, Komisyonun online sistemi üzerinden veya fiziki yolla yapılabilir. Bu kapsamda başvuru formu doldurulması zorunludur; elektronik başvurularda form sistem üzerinden oluşur, fiziki başvurularda ise ıslak imzalı form gerekir. Ayrıca mahkemeye, başka bir tahkim merciine veya Tüketici Hakem Heyetine intikal etmiş uyuşmazlıklar Komisyon tarafından değerlendirmeye alınmaz; bu nedenle aynı uyuşmazlık için başka bir merciye başvuru yapılıp yapılmadığı kontrol edilmelidir.
Tahkim dosyasında genellikle kimlik fotokopisi, başvuru formu, sigorta şirketine gönderilmiş müracaat yazısı, şirketin nihai olumsuz cevabı veya 15 iş günü cevap vermediğini ispatlayan belge, başvuru ücretinin ödendiğine dair kayıt ve iddianızı destekleyen diğer belgeler aranır. Komisyonun 2026 ücret tarifesine göre başvuru ve itiraz ücretleri uyuşmazlık miktarına göre kademeli biçimde belirlenmiştir; ayrıca KEP adresi beyan edilip edilmemesine göre tebligat gideri de değişmektedir.
Süreç bakımından da birkaç kritik nokta vardır. Hakemler dosyayı en geç dört ay içinde karara bağlamak zorundadır. 22.01.2026 itibarıyla 35.000 TL ve üzerindeki uyuşmazlıklarda hakem kararına Komisyon nezdinde itiraz, 383.000 TL’yi aşan uyuşmazlıklarda ise itiraz üzerine verilen karara karşı temyiz yolu açıktır; ayrıca 19.03.2026 tarihli değişiklikten sonra bu parasal sınırlar karar tarihine değil başvuru tarihine göre belirlenmektedir.
Ev, İşyeri Sigortası ödeme yapmadıysa hangi belgeler gerekir?
Belge yükümlülüğünün hukuki omurgası, 6102 sayılı Kanun’un 1447. maddesidir. Anılan hükme göre sigorta ettiren, rizikonun veya tazminatın kapsamının belirlenmesi için gerekli ve kendisinden beklenebilecek her türlü bilgi ve belgeyi sigortacıya makul süre içinde sunmakla yükümlüdür. Belge listesi yangın, su baskını, hırsızlık, elektrik hasarı veya deprem iddiasına göre farklılaşsa da her dosyada değişmeyen bir “çekirdek evrak paketi” vardır.
Bu çekirdek pakette genellikle poliçe örneği, prim ödeme kaydı veya makbuzu, hasarın oluş biçimini anlatan ayrıntılı beyan, hasar fotoğrafları, zarar gören eşya ya da malzemeye ilişkin fatura ve teklifler, tapu veya kira sözleşmesi gibi menfaat sahipliğini gösteren belgeler bulunur. İş yeri dosyalarında fotoğraf tek başına yetmez; vergi levhası, envanter kayıtları, alış faturaları, demirbaş listesi ve muhasebe kayıtları zarar kalemlerini ispat için ayrıca sunulur. Dosya ne kadar erken düzenlenirse, “eksik evrak” gerekçesiyle sürecin uzaması ihtimali o kadar azalır.
Resmî makam evrakı gereken dosyalarda bu belgeler ayrıca önem kazanır. Yangın halinde itfaiye raporu, hırsızlık veya şüpheli olaylarda polis-jandarma tutanağı, savcılık evrakı, su hasarında yönetici veya teknik servis tutanağı, elektrik kaynaklı zarar iddiasında servis/teknik rapor gibi belgeler olayın nedenini aydınlatır. Tahkim aşamasına geçilecekse bunlara ek olarak sigorta şirketine yaptığınız yazılı başvuru, şirketin nihai ret cevabı ya da 15 iş günü cevap verilmediğini gösteren ispat belgeleri de gerekir.
Ev sigortam ödeme yapmadıysa kaç gün beklemeliyim?
Bu soruda tek bir süre yoktur; ihbar süresi, tahkime başvuru süresi ve tazminatın muacceliyeti birbirinden farklı kavramlardır. Birinci zaman, hasarın sigortacıya bildirilmesi süresidir. Türk Ticaret Kanunumuzun 1446. maddesi “gecikmeksizin” bildirimden söz eder. Yangın Sigortası Genel Şartları ise yangın temelli mal sigortalarında öğrenmeden itibaren en geç beş iş günü içinde bildirim yapılmasını düzenler. Bu nedenle güvenli yaklaşım, hasarı bekletmeden ve pratikte beş iş gününü geçirmeden bildirmektir.
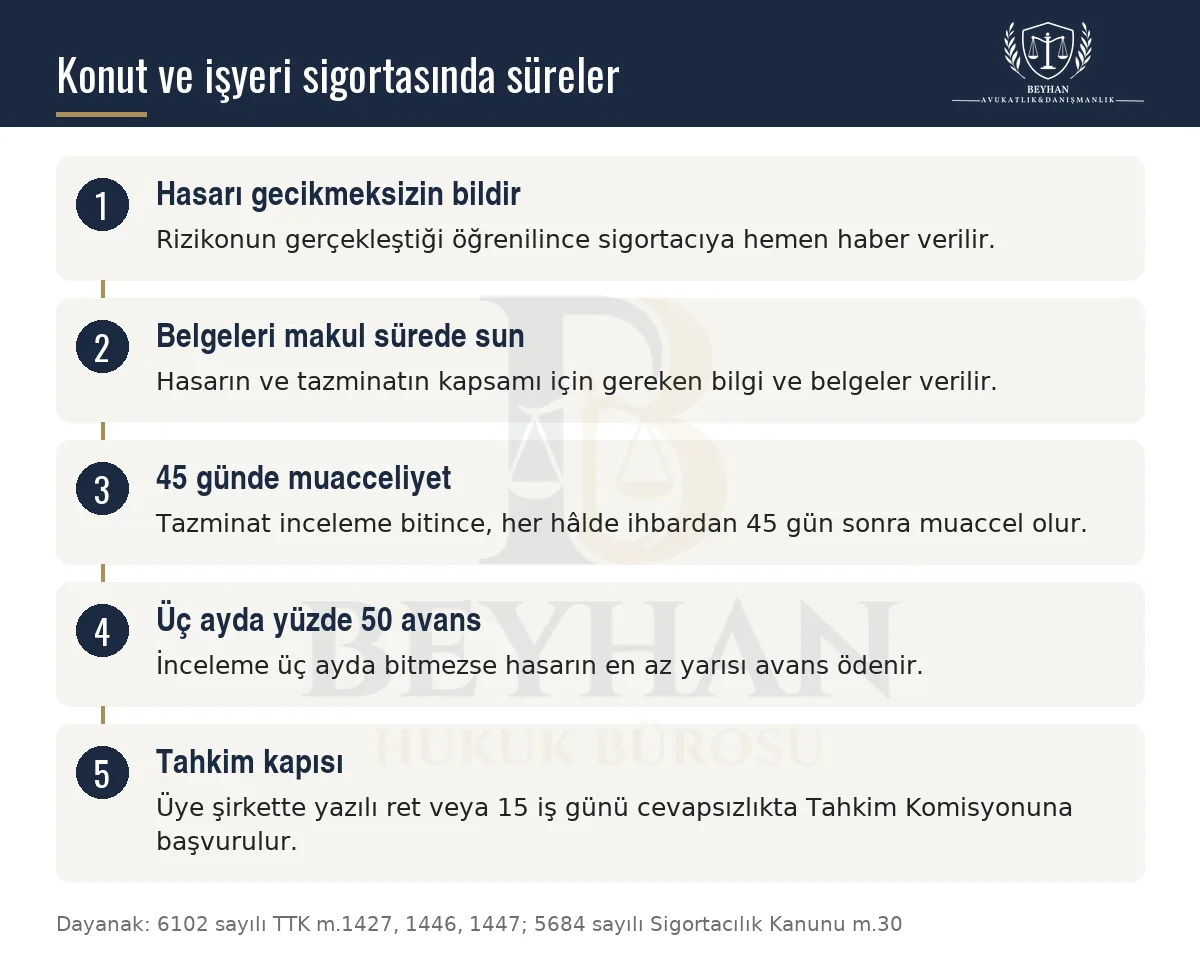
İkinci zaman, sigorta şirketine yaptığınız yazılı başvurudan sonra tahkime gidiş bakımından önem taşır. Şirket talebinize olumsuz cevap vermişse hemen, hiç cevap vermemişse 15 iş günü sonunda tahkim başvurusu yapılabilir. Buradaki 15 iş günü, tazminatın mutlaka o sürede ödeneceği anlamına gelmez; yalnızca şirket içi başvuru aşamasının sona erdiğini ve tahkim kapısının açıldığını gösterir.
Üçüncü zaman ise tazminatın muaccel olduğu süredir. Türk Ticaret Kanunumuzun 1427. maddesi gereğince sigorta tazminatı, belgelerin sigortacıya verilmesi ve incelemenin bitmesinden sonra, her hâlde ihbardan kırk beş gün sonra muaccel olur. Sigortacıya yüklenemeyen bir kusur nedeniyle inceleme gecikmişse bu süre işlemez. Belgeleriniz tam ise ve gecikme sizin tarafınızdan kaynaklanmıyorsa, “inceleme sürüyor” denilerek belirsiz ve sınırsız bir bekleme yaratılması hukuken olağan kabul edilmez.
Dördüncü önemli nokta ise üç aylık inceleme sınırıdır. Aynı maddenin üçüncü fıkrası uyarınca araştırmalar üç ay içinde tamamlanamazsa, ön ekspertiz sonucuna göre belirlenecek hasarın en az yüzde ellisinin avans olarak ödenmesi gerekir.
Ev, İşyeri Sigortası neden ödeme yapmaz?
Her ret hukuka uygun değildir; ama her hasar da otomatik olarak teminat içinde değildir. En yaygın ret nedeni, talep edilen zararın poliçede yazılı teminatla eşleşmemesidir. Konut poliçelerinde deprem, sel veya dahili su gibi ek sözleşmeyle alınabilen riskler için ödeme yapılmaması, poliçede ilgili kloz hiç yoksa farklı; olduğu hâlde yine ret verilmişse farklı değerlendirilir. İş yeri sahipleri ise bazen aynı dosyada makine arızasını, elektriksel iç zararı, kar kaybını veya üçüncü kişi kaynaklı dolaylı zararları da yangın poliçesinden talep eder; hangi teminatın ana poliçede, hangisinin ek kloz veya ayrı poliçede bulunduğu belirleyicidir.
İkinci sık neden, geç bildirim, eksik belge ve zararın ispat edilememesidir. 6102 sayılı Kanun’un 1446. maddesi hasarın gecikmeksizin bildirilmesini, 1447. maddesi ise gerekli belge ve bilgilerin verilmesini zorunlu kılar. Konut hasarında olayın hemen fotoğraflanmaması, su kaçağına ilişkin teknik rapor alınmaması, tapu-kira ilişkisi gösterilmemesi ya da faturaların hiç sunulmaması; iş yerinde ise stok zararı ile kar kaybının karıştırılması ve emtia, demirbaş ve muhasebe kayıtlarının eksikliği ödeme sürecini zorlaştırır. Sigortacının her belge talebi haklı olmayabilir; ancak ispatı kolaylaştıran temel belgelerin sunulmaması gerçekten ret veya indirim sebebi haline gelebilir.
Üçüncü neden, eksik sigorta, muafiyet ve prim kaynaklı sorunlardır. Türk Ticaret Kanunumuzun 1462. maddesi, sigorta bedeli gerçek sigorta değerinden düşükse, zararın oransal karşılanacağını öngörür. Yangın Sigortası Genel Şartları da eksik sigorta ve muafiyet uygulamasını ayrıca düzenler; muafiyet varsa zararın belirli kısmı sigortalı üzerinde kalır. Öte yandan 1434. madde uyarınca primin zamanında ödenmemesi bazı hallerde teminat sorununa yol açabilir. Bu nedenle “hiç ödeme yapılmadı” görünen bazı durumlar, gerçekte sigorta bedeli, muafiyet ve prim ilişkisinden doğan uyuşmazlıktır.
Dördüncü neden ise beyan, kusur ve riziko ağırlaşması tartışmalarıdır. 1435. madde sözleşme kurulurken önemli hususların doğru bildirilmesini, 1429. madde ise kast (niyet/irade) halinde sigortacının tazminat borcundan kurtulabileceğini düzenler. Koleksiyon, ziynet, antika gibi bazı özel değerlerin poliçede ayrı gösterilmesi gerekebilir. İş yerinde ise faaliyet veya kullanım değişikliğine dayanan 1445. madde savunması sık görülür. Bu gerekçelerin gerçekten poliçeye ve kanuna dayanıp dayanmadığı her dosyada ayrıca irdelenmelidir.
Ev, İşyeri Sigortası ödeme yapmadıysa SEDDK şikayeti nasıl yapılır?
SEDDK şikâyeti için başvuru yolu resmî olarak açıktır. Şikâyet ve ihbar bildirimleri elektronik ortamda iletilebilmektedir; e-Devlet’te de “Sigortacılık ve Özel Emeklilik Şikayet Başvuru ve Takibi” hizmeti yer almaktadır. Bu hizmete e-Devlet şifresi, mobil imza, elektronik imza, T.C. kimlik kartı veya internet bankacılığı yöntemleriyle giriş yapılarak erişilebilir. Bu nedenle SEDDK şikayeti için ayrıca fizikî dilekçe zorunlu değildir; elektronik başvuru pratik olarak yeterlidir.
Şikâyet başvurusunda metin mümkün olduğunca somut kurulmalıdır. Sigorta şirketinin adı, poliçe numarası, hasarın tarihi, başvurunun hangi tarihte yapıldığı, hangi belgelerin sunulduğu, şirketin ret gerekçesi veya sessiz kalma durumu ve sizce neden hukuka/poliçeye aykırı davranıldığı açıkça yazılmalıdır. Buna poliçe örneği, hasar dosya numarası, şirket yazışmaları, eksper raporu, faturalar ve diğer dayanak belgeler eklenirse başvurunun anlaşılabilirliği artar.
SEDDK şikâyeti, şirketin işlem ve davranışının idari denetimini harekete geçiren ve kayıt oluşturan bir başvuru yoludur; ancak tazminatın somut miktar üzerinden karara bağlanması bakımından Sigorta Tahkim Komisyonu veya dava yolu daha doğrudan işler. Bu nedenle şikâyet, tahkim başvurusunun yerini otomatik olarak tutmaz; şirkete yapılan başvurunun sonucuna göre tahkim veya dava seçeneği ayrıca değerlendirilmelidir.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.