Kurye trafik kazası tazminat davasında zarar, kazaya karışan aracın sürücüsünden, işleteninden ve zorunlu trafik sigortacısından kusur oranına göre istenir. Sigortacı yalnız kaza tarihindeki poliçe limiti içinde öder; limiti aşan zarar ile manevi tazminat sürücü ve işletene kalır. Sigortacıya dava açmadan veya tahkime gitmeden önce ona yazılı başvuru yapılır ve maddi tazminat talepleri kural olarak öğrenmeden itibaren iki yılda zamanaşımına uğrar.
Kurye trafik kazasında tazminattan kimler sorumludur?
Kuryeye çarpan aracın sürücüsü, kusurlu davranışıyla verdiği zarardan sorumludur ve ona karşı tazminat davası açılabilir. Asıl sorumlu ise aracın işletenidir. 2918 sayılı Karayolları Trafik Kanunu’nun (KTK) 85. maddesi, motorlu aracın işletilmesi bir kimsenin ölümüne, yaralanmasına veya bir şeyin zarar görmesine yol açtığında işleteni sorumlu tutar. Araç bir teşebbüsün unvanı veya işletme adı altında işletiliyorsa teşebbüs sahibi de işletenle birlikte müteselsilen sorumludur.
İşleten, Kanun’un 3. maddesine göre kural olarak araç sahibi olarak sicilde kayıtlı kişidir; uzun süreli kiralama, ariyet veya rehin hâlinde kiracı, ariyet alan veya rehin alan işleten sayılır. Aracını başkasına kullandıran işleten, KTK m.85’in son fıkrası gereğince sürücünün kusurundan kendi kusuru gibi sorumludur. Bu nedenle sürücü ile ruhsat sahibinin farklı kişiler olması işleteni kurtarmaz; trafik kazasında işleten sorumluluğu aracın çalınması veya gasbedilmesine ilişkin KTK m.107 ayrık tutulursa yalnız KTK m.86’daki dar hâlde kalkar: işleten, kendisinin ve sürücünün kusuru ile araçtaki bir bozukluk kazayı etkilemeden kazanın mücbir sebepten ya da zarar görenin veya üçüncü kişinin ağır kusurundan doğduğunu ispat etmelidir.
İşletenin bu sorumluluğu, KTK m.91 gereğince yaptırılması zorunlu trafik sigortasıyla güvenceye alınır. Kurye, KTK m.97 uyarınca doğrudan karşı aracın trafik sigortacısına başvurabilir. Sigortacı ise işletenin sorumluluğunu yalnız poliçe teminatı ve limiti içinde üstlenir.
Motosikletli kurye kazasında kusur oranı tazminatı nasıl etkiler?
Kusur oranı, kuryenin alabileceği tazminatı doğrudan belirler. Kusur; kaza tespit tutanağı, tanık beyanları, güvenlik ve araç kamerası kayıtları ile olay yeri fotoğraflarına göre belirlenir. Uyuşmazlık tahkime veya mahkemeye taşınırsa kusur oranını hakem veya mahkeme, gerektiğinde bilirkişi raporu alarak belirler. Hız sınırını aşma, kırmızı ışıkta geçme, hatalı sollama, şerit ihlali ve yol koşullarına uymayan hız, bu dağılımda belirleyici ihlallerdir.
Kurye kusurlu olsa bile karşı tarafın kusuruna denk gelen zarar istenebilir; kuryenin kendi kusuruna denk gelen kısım ise KTK m.92 gereğince trafik sigortası teminatı dışındadır. Örneğin kuryeye yüzde 50 kusur verilmişse sigortacı, zararın karşı sürücünün kusuruna düşen yarısını poliçe limiti içinde öder. Kusurun tamamı karşı taraftaysa da sigortacının ödemesi kaza tarihindeki poliçe limitiyle sınırlıdır. Limiti aşan zarar ile KTK m.92 gereğince teminat dışında kalan manevi tazminat, kusurlu sürücü ve işletenden istenir.
KTK m.78, koruma başlığını (kask) sürücü ve yolcuların usulüne uygun kullanmak zorunda olduğu koruyucu sistemler arasında sayar. Kaskın kullanılmaması, yaralanmanın oluşmasına veya ağırlaşmasına etkisi tıbbi ve teknik verilerle ortaya konduğu ölçüde, 6098 sayılı Türk Borçlar Kanunu’nun (TBK) 52. maddesi uyarınca tazminattan indirim sebebi olabilir. Yalnız bacağı kırılan bir kuryede kaskın bu yaralanmaya etkisi gösterilemiyorsa, indirimin dayanağı da kurulamaz. Emniyet kemeri takmayan sürücü ve yolcularda uygulanan müterafik kusur indirimi de aynı hükme dayanır.

Trafik sigortası kurye kazasında en fazla ne kadar öder?
Zorunlu trafik sigortacısı, poliçedeki teminat limitine kadar öder. 2026 yılı limitlerinde sakatlanma ve ölüm teminatı kişi başına 3.600.000 TL’dir. Kaza başına toplam limit, zarardan sorumlu aracın türüne göre değişir: otomobil gibi insan taşımada kullanılan araçlarda 18.000.000 TL, eşya taşımada kullanılan araçlarda 36.000.000 TL, motosiklet ve yük motosikletlerinde 10.800.000 TL’dir; kurye için esas alınan, kuryeye çarpan aracın poliçesindeki limittir. Trafik Sigortası Genel Şartlarının A.1 ve A.3 hükümleri gereğince uygulanacak limit, kaza tarihindeki limittir.
Genel Şartlarda yapılan değişiklik 12 Haziran 2026 tarihli ve 33278 sayılı Resmî Gazete’de yayımlanmış, 1 Temmuz 2026’da yürürlüğe girmiştir. Değişen A.5/c hükmü, geçici iş göremezlik ile sürekli sakatlık zararının sakatlanma teminatından karşılanacağını açıkça düzenler. Hangi Genel Şartların uygulanacağı ise C.11 hükmü gereğince kaza tarihine değil, poliçenin düzenlendiği tarihe göre belirlenir. Poliçe 1 Temmuz 2026’dan önce yapılmışsa kaza bu tarihten sonra olsa da sözleşme tarihinde geçerli Genel Şartlar esas alınır.
Limit, sigortacının ödeyebileceği en yüksek tutardır; hak sahibine her durumda ödenecek bir miktar değildir. Gerçek zarar limiti aşarsa aşan kısım kusurlu sürücü ve işletenden, varsa ihtiyari mali sorumluluk sigortasından kendi poliçe şartlarına göre istenir.
Kurye kazası hem iş kazası hem trafik kazası sayılır mı?
Evet, aynı olay iki niteliği birlikte taşıyabilir. 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu’nun 13. maddesi, sigortalının işyerinde bulunduğu sırada, işveren tarafından yürütülen iş nedeniyle veya kendi adına ve hesabına bağımsız çalışıyorsa yürüttüğü iş nedeniyle meydana gelen kazayı iş kazası sayar. Teslimat sırasında yaralanan kurye, işverene bağlı çalışsın veya kendi adına çalışsın, bu şartlar varsa iş kazası hükümlerinden yararlanır. Aynı kaza KTK bakımından trafik kazasıdır ve karşı tarafın kusuru varsa kurye onun trafik sigortacısına başvurabilir.
İşverene bağlı çalışan kuryede kazanın iş kazası sayılması, işverenin iş sağlığı ve güvenliği önlemlerini alıp almadığına bağlı ayrı bir sorumluluk ilişkisini de gündeme getirir; bu yazı kazanın trafik ve sigorta yönünü ele alır.
Kaza sonucunda kuryenin meslekte kazanma gücü en az yüzde 10 oranında azalırsa SGK, bu kayıp oranına göre sürekli iş göremezlik geliri bağlar. Kaza üçüncü kişinin kusuruyla olmuşsa SGK, 5510 sayılı Kanun’un 21. maddesi gereğince yaptığı ödemeler ile bağladığı gelirin ilk peşin sermaye değerinin yarısı için kusurlu kişilere rücu eder. Kurye kazasında da genel trafik kazası tazminat davası kuralları uygulanır; kuryeye özgü farklar, kazanın iş kazası da sayılabilmesi ve motosikletin iş aracı olmasıdır.
Kurye trafik kazası tazminat davasında hangi zararlar istenir?
Kurye ve yakınları maddi ve manevi tazminat isteyebilir. Haksız fiil sorumluluğunun genel dayanağı TBK m.49’dur. KTK m.90 da trafik kazasından doğan tazminatlarda KTK’da düzenlenmeyen konularda Türk Borçlar Kanunu’nun haksız fiil hükümlerinin uygulanacağını öngörür.
Yaralanan kurye için bedensel zararlar TBK m.54’te sayılır: tedavi giderleri, kazanç kaybı, çalışma gücünün azalmasından veya yitirilmesinden doğan kayıplar ve ekonomik geleceğin sarsılmasından doğan kayıplar. Kamu ve özel sağlık kuruluşlarının trafik kazası nedeniyle sunduğu sağlık hizmet bedellerini, KTK m.98 gereğince kazazedenin sosyal güvencesi olup olmadığına bakılmaksızın SGK karşılar.
Kaza ölümle sonuçlanmışsa TBK m.53’e göre cenaze giderleri, ölüm hemen gerçekleşmemişse tedavi giderleri ve çalışma gücü kaybı ile destekten yoksun kalma zararı istenir. Destekten yoksun kalma tazminatı, ölen kuryenin sağlığında bakımını üstlendiği kişilerin bu destekten mahrum kalmasıyla uğradığı zararı karşılar. Ölen kuryenin kendi kusuruna denk gelen destek tazminatı ise KTK m.92 gereğince trafik sigortası teminatı dışındadır.
Manevi tazminatı TBK m.56 düzenler. Bedensel bütünlüğü zedelenen kurye; ağır bedensel zarar veya ölüm hâlinde ise yakınları, uygun bir miktar paranın manevi tazminat olarak ödenmesini isteyebilir. Hâkim miktarı olayın özelliklerine göre belirler. Bu talep sigortacıya değil, kusurlu sürücü ve işletene yöneltilir.
Kuryenin raporlu günleri için geçici iş göremezlik tazminatı istenir mi?
Evet. Kuryenin tedavi ve iyileşme süresince çalışamaması nedeniyle kaybettiği kazanç, geçici iş göremezlik zararı olarak istenir. Yeni A.5/c hükmüne tabi poliçelerde bu zarar sakatlanma teminatından karşılanır. Süre, Genel Şartlarda tanımlanan Kurul Raporu ile belirlenir; bu rapor sakatlık oranını, geçici iş göremezlik süresini ve bakıcı ihtiyacını gösterir.
Kazancı göstermek için ücretli çalışan kurye bordro, banka ücret kayıtları ve SGK hizmet dökümünü sunar. Kendi adına çalışan kurye ise vergi beyannamesi, faturalar, teslimat platformunun hakediş dökümleri ve banka hareketleriyle kazanç kaybını belgeler.
SGK’nın 5510 sayılı Kanun’un 18. maddesi uyarınca istirahat süresi için ödediği geçici iş göremezlik ödeneği, zarardan doğrudan düşülmez. TBK m.55, rücu edilemeyen sosyal güvenlik ödemelerinin zarardan indirilemeyeceğini düzenler. SGK’nın sorumlulara rücu edebildiği ödemelerde ise ödemenin aynı dönemi ve aynı kaybı karşılayıp karşılamadığına bakılır; aynı kayıp iki kez tazmin edilmez. Hesabın ayrıntıları için trafik kazasında geçici iş göremezlik tazminatı yazısına bakabilirsiniz.
Kurye trafik kazası tazminatı nasıl hesaplanır?
Sürekli iş göremezlik (maluliyet) tazminatı; kaza tarihindeki yaş, maluliyet oranı, kusur oranı ve gelir bilgisi esas alınarak bilirkişi tarafından hesaplanır. Aşağıdaki araç kaza ve doğum tarihi, maluliyet oranı ve kendi kusur oranınızla kaba bir ön hesap yapar.
Hesaplama aracı yükleniyor…
Bu araç kaba bir ön tahmin verir; gerçek tazminat tutarı bilirkişi hesabıyla, kusur oranı, SGK ödemeleri ve sigorta teminat sınırları gibi somut verilere göre belirlenir. Dosyanıza ilişkin değerlendirme için bir avukat ile görüşmeniz faydalı olur.
Kuryenin motosikletindeki hasar ve değer kaybı nasıl istenir?
Karşı tarafın kusuru varsa kurye, motosikletindeki onarım bedelini ve değer kaybını karşı aracın trafik sigortacısından kusur oranına göre isteyebilir. Değer kaybı, usulüne uygun onarılan motosikletin ikinci el piyasa değerinin kaza nedeniyle düşmesidir. 1 Temmuz 2026’da yürürlüğe giren Genel Şartlar değişikliğine tabi poliçelerde değer kaybını sigorta eksperi gerçek piyasa değerine göre belirler; 1 Temmuz sonrası araç değer kaybı için araç hasarı başvurusu değer kaybı talebini de kapsar.
Hasar nedeniyle trafikten çekilen veya hurdaya ayrılan motosikletin değer kaybı, KTK m.92 gereğince trafik sigortası teminatı dışındadır. Tam veya ağır hasarlı (pert) sayılan araçta da onarım sonrası değer düşüşüne dayanan ayrı bir hesap yapılmaz. Sigortacı talebi reddeder veya eksik öderse araç değer kaybı davası ve tahkim yolları bu talep için de açıktır.
Motosiklet onarımdayken çalışılamaması nedeniyle oluşan gelir kaybı, KTK m.92’de sayılan iş durması ve gelir kaybı gibi dolaylı zararlardandır ve trafik sigortası teminatı dışında kalır. Bu zarar kusurlu sürücü ve işletenden istenir. Kuryenin yaralandığı için çalışamadığı günlerin kazancı ise bedensel zarardır ve önceki bölümde anlatılan sakatlanma teminatına girer.

Kurye motosikletinin değer kaybı nasıl hesaplanır?
Değer kaybı, kazadan hemen önceki ikinci el değer ile onarım sonrasındaki ikinci el değer arasındaki farktır. Aşağıdaki araç; araç türü, hasarlı parçalar ve bu parçalara yapılan onarım, boya veya değişim işlemiyle kaba bir değer kaybı tahmini verir.
Hesaplama aracı yükleniyor…
Kurye kazası anında neler yapılmalıdır?
Önce güvenliği sağlayın; yaralı varsa ambulans ve polis çağırın. KTK m.81, kazaya karışanların hemen durmasını, trafik ve can güvenliğini etkilemiyorsa kaza yerindeki durumu değiştirmemesini ve kazayı yetkili görevlilere bildirmesini zorunlu tutar. Hastanede düzenlenen adli muayene raporu, yaralanmanın kazayla bağını gösteren temel belgedir.
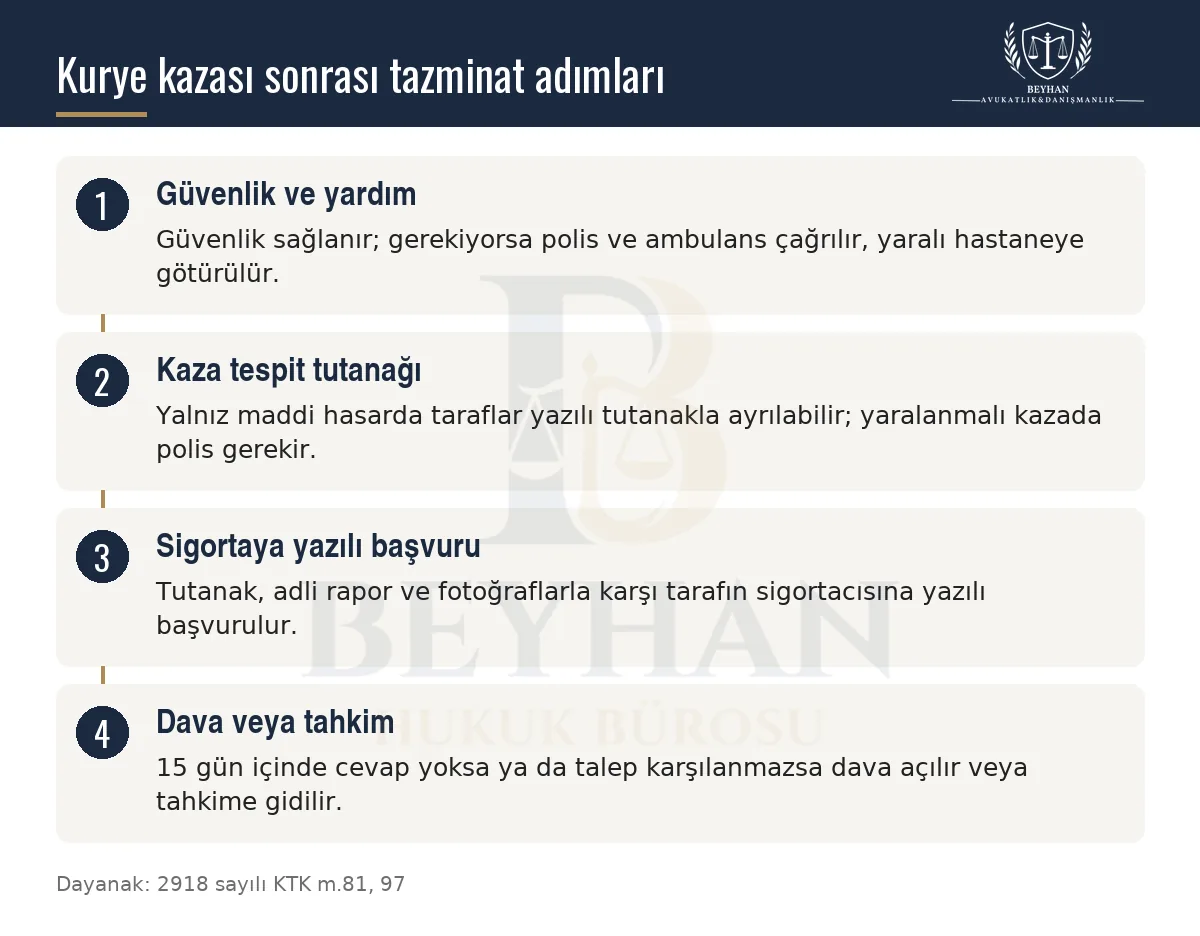
Yaralanma veya ölüm olan kazada kaza tespit tutanağını kolluk düzenler. Tutanak kazanın oluş şeklini, araçların konumunu ve hasarı gösterir. Olay yerinin, araçların ve motosikletteki hasarın fotoğraflarını çekin; tanıkların iletişim bilgilerini ve çevredeki kamera kayıtlarının yerini not edin.
Yalnız maddi hasar olan kazada taraflar anlaşırsa, KTK m.81 gereğince kazayı aralarında yazılı tutanakla saptayıp olay yerinden ayrılabilir. Taraflardan biri kusuru kabul etmiyorsa kolluk çağrılır; kolluğun düzenlediği tutanak, sigorta ve tazminat sürecinde daha güçlü bir delildir.
Sigorta şirketine başvuru nasıl yapılır, ödeme ne zaman yapılır?
Karşı aracın trafik sigortacısına dava açmadan veya tahkime gitmeden önce bu sigortacıya yazılı başvuru zorunludur. KTK m.97’ye göre sigortacı başvuru tarihinden itibaren en geç on beş gün içinde yazılı cevap vermezse veya cevap talebi karşılamazsa, kurye dava açabilir ya da Sigorta Tahkim Komisyonuna başvurabilir.
Bedensel zarar başvurusuna Genel Şartların Ek-6 bölümünde sayılan belgeler eklenir. Bunlar arasında kaza tespit tutanağı, Kurul Raporu, epikriz ve adli muayene raporu, gelir belgeleri ile kimlik ve banka hesap bilgileri bulunur. Başvurunun sigortacıya ulaştığı tarihi kayıtlı elektronik posta, teslim tutanağı veya başvuru kayıt numarasıyla saklayın.
Sigortacı, Genel Şartların istediği belgelerin tamamı kendisine ulaştıktan sonra KTK m.99 ve Genel Şartların B.2.1 hükmü gereğince sekiz iş günü içinde limit içindeki tutarı ödemek zorundadır. On beş günlük cevap süresi tahkim veya dava yolunun açılmasını, sekiz iş günlük süre ise eksiksiz dosyada ödemenin vadesini belirler.
Sigorta Tahkim Komisyonuna başvuru, 5684 sayılı Sigortacılık Kanunu’nun 30. maddesine dayanan ihtiyari bir yoldur; zorunlu bir ön aşama değildir. Komisyonda uyuşmazlığı sigorta hakemleri karara bağlar ve bu yolda arabulucuya başvurmak gerekmez.
Kurye trafik kazası tazminat davası hangi mahkemede açılır?
Sigortacıya karşı açılan tazminat davası, Türk Ticaret Kanunu’nda düzenlenen sigorta ilişkisinden doğduğu için ticari davadır ve asliye ticaret mahkemesinde görülür. 6102 sayılı Türk Ticaret Kanunu’nun 5/A maddesi, konusu bir miktar para olan ticari davalarda dava açılmadan önce arabulucuya başvurulmasını dava şartı sayar. Karşı aracın trafik sigortacısına karşı açılan davada ise bu şart aranmaz; aranan ön şart, KTK m.97’deki yazılı başvurudur. Yargıtay 4. Hukuk Dairesi bu başvuruyu özel bir ön başvuru yolu sayar ve 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu’nun 18/A maddesinin on sekizinci fıkrası gereğince zorunlu arabuluculuğu trafik sigortacısına karşı açılan davalara uygulamaz.
Dava yalnız sürücü ve işletene karşı açılacaksa kural olarak asliye hukuk mahkemesi görevlidir. Sigortacı ile sürücü ve işleten aynı davada gösterilecekse görevli mahkeme ve arabuluculuk şartı her davalı yönünden dava açılmadan önce belirlenmelidir.
Yetkili mahkeme için birden fazla seçenek vardır ve davacı bunlardan birini seçebilir:
- KTK m.110’a göre kazanın meydana geldiği yer, sigortacının şubesinin bulunduğu yer veya poliçeyi düzenleyen acentenin bulunduğu yer mahkemesi.
- 6100 sayılı Hukuk Muhakemeleri Kanunu’nun (HMK) 16. maddesine göre zararın meydana geldiği yer veya zarar gören kuryenin yerleşim yeri mahkemesi.
- HMK m.6’ya göre davalının yerleşim yeri mahkemesi; davalı sigorta şirketiyse bu yer şirket merkezidir. Davalı birden fazlaysa HMK m.7 gereğince dava bunlardan birinin yerleşim yerinde açılabilir.
Kurye trafik kazasında tazminat davası açma süresi ne kadardır?
KTK m.109’a göre maddi tazminat talepleri, kuryenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl, her hâlde kaza tarihinden itibaren on yıl içinde zamanaşımına uğrar. Kaza aynı zamanda taksirle yaralama veya taksirle öldürme gibi bir suç oluşturuyorsa ve ceza kanunu bu suç için daha uzun bir zamanaşımı öngörüyorsa, bu uzun süre maddi tazminat talepleri için de geçerlidir.
Zamanaşımı tazminat yükümlüsüne karşı kesilirse sigortacıya karşı da, sigortacıya karşı kesilirse yükümlüye karşı da kesilmiş sayılır. Manevi tazminat istemi için TBK m.72’deki iki ve on yıllık süreler ile daha uzun ceza zamanaşımı kuralı uygulanır. Trafik kazasında zamanaşımı hesabında iki yıllık süre, kuryenin zararı ve sorumluyu öğrendiği tarihten işler; sürekli sakatlık oranı genellikle tedavi tamamlandıktan sonra düzenlenen Kurul Raporuyla belli olur, on yıllık üst süre ise kaza gününden işlemeye devam eder.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.
Araçla kuryeye çarpan ve tam kusurlu görülen araç sahibine açılan ve kuryenin is göremez raporlu günlerine ait talep edilen parayı kim.öder
Merhaba,
Kuryenin raporlu olduğu günlere ait kazanç kaybından, kusurlu aracın sürücüsü ve araç sahibi birlikte sorumludur. Ancak bu zarar, aracın zorunlu trafik sigortası tarafından poliçe limiti içinde karşılanır. Dava yalnız araç sahibine açılmışsa, sigorta şirketine davanın ihbar edilmesi önemlidir. Limiti aşan kısım ise araç sahibi ve sürücüye kalır.
Ayrıntılı bilgi: https://beyhanhukukburosu.com/trafik-kazasinda-gecici-is-goremezlik-tazminati/