Kasko motor arızası, kaza veya yangın gibi poliçenin kapsadığı bir olayın sonucuysa ödenir; kendiliğinden ortaya çıkan arıza, yağsızlık ve bakımsızlık ise ek sözleşme yoksa teminat dışında kalır. Sigortacının ret yazısı bu ayrıma dayanıyorsa önce motor hasarının neden doğduğunu belgeleyin, sonra yazılı itiraz ve Sigorta Tahkim Komisyonu yolunu sırayla izleyin.
Kasko motor arızası hasarını öder mi?
Ödeme, motorun neden bozulduğuna bağlıdır. Kara Araçları Kasko Sigortası Genel Şartları çarpışma, çarpma, devrilme ve yanma gibi riskleri teminat içinde sayar; bu olaylardan biri motor hasarına yol açtıysa zarar kaskodan istenir. Motor kendiliğinden bozulduysa Genel Şartlar’daki istisnalar devreye girer.
Karar vermek için üç soruyu sırayla sorun. Motor hasarından önce kaza, yangın veya ek teminatlı bir olay yaşandı mı? Yaşanmadıysa arıza yağsızlık, susuzluk, donma ya da bakımsızlıktan mı doğdu? Bunlardan hiçbiri yoksa mekanik veya elektronik bir arıza söz konusudur ve poliçenizde ek sözleşmeyle bu arızayı kapsayan bir teminat bulunup bulunmadığına bakılır.
Ret yazısındaki gerekçe bu üç sorudan hangisine denk geliyorsa itirazınızı o noktaya yöneltirsiniz. Sigortacı “mekanik arıza” dediği hâlde arıza bir çarpmadan sonra başlamışsa, uyuşmazlığın asıl konusu sebep ilişkisidir.
Yağsızlık ve bakımsızlık nedeniyle motor bozulursa kasko neden ödemez?
Genel Şartlar’ın A.4.14 maddesi yağsızlık, susuzluk, donma, bozukluk, eskime, çürüme, paslanma ve bakımsızlık nedeniyle oluşan zararları ancak ek sözleşmeyle teminat altına alınabilen haller arasında sayar. Poliçenizde böyle bir ek sözleşme yoksa sigortacı motor onarım bedelini bu gerekçeyle reddedebilir.
Burada ret gerekçesinin iki parçası vardır: motorun yağsızlık veya bakımsızlık yüzünden bozulması ve bunun bir kaza ya da sigortalı olay sonucu olmaması. Yağ kaçağı bir çarpmadan sonra başlamışsa veya motor bloke olmadan önce kaza yaşanmışsa yağsızlık gerekçesi tek başına yeterli sayılmayabilir.
Periyodik bakım yapılmamış olması da retle sonuçlanan dosyalarda sık görülen gerekçedir. Bakım kayıtlarınız düzenliyse servis faturalarını ve bakım defterini dosyaya ekleyin; kayıtlar eksikse arızanın bakımsızlıkla bağlantısını sigortacının ortaya koyması gerekir.
Mekanik arıza kaza, yangın veya sel sonucu doğduysa kasko öder mi?
Genel Şartlar’ın A.4.15 maddesi, aracın mekanik, elektrik ve elektronik donanımındaki arıza ve kırılmaları sigorta kapsamına giren bir olaydan doğmadıkça ve böyle bir olayla sonuçlanmadıkça teminat dışı bırakır. Madde böylece bir istisna koyar ve istisnanın da istisnasını içerir: arıza kapsamdaki bir olaydan doğduysa kasko öder.
Örneğin aracın alt takımına bir cisim çarpmış, ardından yağ kaçağı yüzünden motor bloke olmuşsa uyuşmazlık, blokenin çarpmadan mı yoksa önceden var olan bir eksiklikten mi doğduğu noktasında toplanır. Yangın sonrası motor bölümünde oluşan hasar da aynı mantıkla teminat içi olaya bağlanır.
Sel ve su baskını Genel Şartlar’da ek sözleşmeyle teminata alınan bir risktir. Aracınız su baskınında kaldıysa ve motor suyu çekip hasar gördüyse poliçenizde bu ek teminatın olup olmadığına bakın; konunun ayrıntısı selde zarar gören aracın kasko tazminatı yazısında anlatılmıştır.
Motor hasarının sebebini kim ispat eder, hangi belgeler gerekir?
6102 sayılı Türk Ticaret Kanunu’nun 1409. maddesinin ikinci fıkrası, sözleşmede öngörülen rizikolardan birinin teminat dışında kaldığını ispat yükünün sigortacıya ait olduğunu söyler. Sigortacı bakımsızlık veya bağımsız arıza iddiasını dayanaksız ileri süremez; ekspertiz raporu ve teknik tespitle göstermesi gerekir.
Delil toplama ise pratikte sizin tarafınıza düşer. Türk Ticaret Kanunu’nun 1447. maddesi sigorta ettirene rizikonun gerçekleşmesi ve zararın kapsamı hakkında makul sürede bilgi ve belge verme, gerektiğinde incelemeye izin verme yükümlülüğü getirir. Motor sökülmeden veya onarıma girmeden önce durumu belgelemek, sonradan çıkacak sebep tartışmasını azaltır.
Hangi belgenin hangi iddiayı desteklediğini ayırın:
- Kaza tutanağı, çekici fişi ve olay yeri fotoğrafları arızanın bir olaydan sonra başladığını gösterir.
- Servis raporu ve arıza kodu çıktısı motorun hangi parçasının, hangi nedenle bozulduğunu teknik olarak ortaya koyar.
- Bakım defteri ve servis faturaları bakımsızlık iddiasına karşı kullanılır.
- Motor sökülmeden çekilen fotoğraf ve videolar parça durumunu sonradan değişmeyecek biçimde kayda geçirir.
Kasko ret yazısına karşı sigortaya nasıl itiraz edilir?
Önce ret yazısının yazılı ve gerekçeli olduğundan emin olun; hangi Genel Şartlar maddesine dayanıldığını yazıyla isteyin. Sigortacıya gerekli başvuruları yapmış olmanız ve olumsuz sonucu belgeleyebilmeniz, ileride Sigorta Tahkim Komisyonu’na gidebilmeniz için de gereklidir.
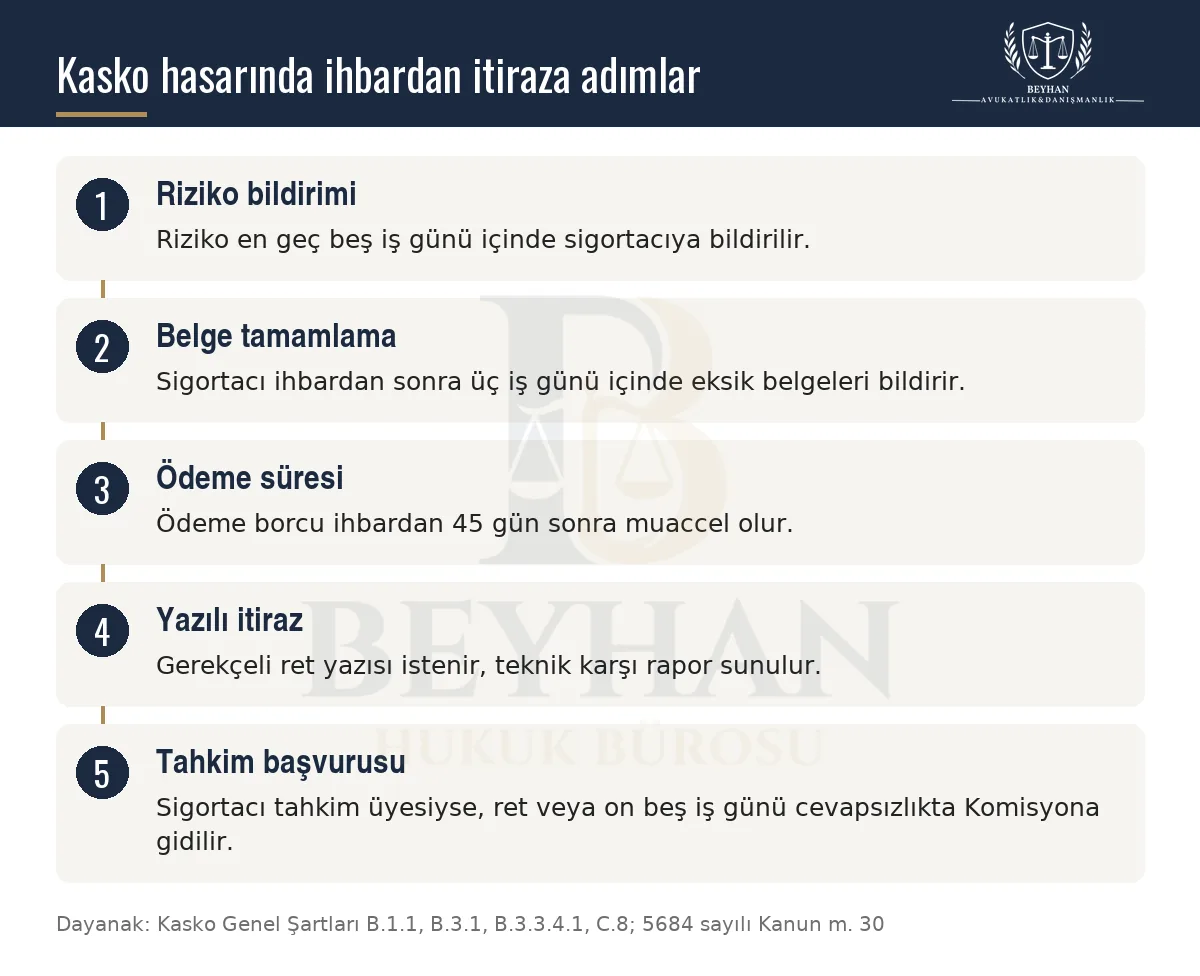
Genel Şartlar’ın B.1.1 maddesine göre riziko en geç beş iş günü içinde sigortacıya bildirilir; Türk Ticaret Kanunu’nun 1446. maddesi de rizikonun öğrenilince gecikmeksizin bildirilmesini ister. Gecikme tazminatı artırmadıysa geç bildirim tek başına reddi haklı kılmaz; artış varsa yalnız kusurun ağırlığına göre indirim yapılabilir, sigortacı rizikoyu zaten öğrenmişse indirim de yapılamaz.
Genel Şartlar’ın B.3.1 maddesine göre sigortacı hasar ihbarından sonra üç iş günü içinde eksik belgeleri bildirmelidir. Eksper raporu ve belgelerin tamamlanmasından sonra ödeme için 10 iş günü öngörülür; B.3.3.4.1 maddesi uyarınca ödeme borcu ihbardan 45 gün sonra muaccel olur. C.9 maddesi uyarınca kendi eksperinizi tayin edebilir, makul eksper giderini de talep edebilirsiniz. Sigortacının eksper raporuna katılmıyorsanız, teknik gerekçeyle hazırlanmış karşı rapor sunun.
Ret gerekçesi genel nitelikteyse veya kaza sonrası oluşan zarar “mekanik arıza” denilerek reddedilmişse benzer itirazlar kasko hasar reddi ve eksik ödeme yazısındaki yönteme uygun biçimde kurulur.
Ek sözleşmeyle motor arızası teminatı alınabilir mi, poliçede neye bakılır?
Evet. Genel Şartlar’ın A.4 maddesi yağsızlık, bakımsızlık ve benzeri halleri ancak ek sözleşmeyle teminata alınabilir saydığı gibi, sayılmayan rizikolar için de ek sözleşmeyle teminat sağlanabileceğini öngörür. Bu nedenle ret yazısını okumadan önce poliçenizin ekli sayfalarını açın.
Şunlara bakın: poliçede mekanik veya elektronik arızayı, yağsızlık ya da bakımsızlık kaynaklı hasarı kapsayan bir ek teminat adı geçiyor mu; teminat için bir limit veya yaş sınırı konmuş mu; özel şartlarda arıza kapsamını daraltan hüküm var mı? Her sigortacının ek teminat adı ve kapsamı farklıdır, bu yüzden poliçedeki metin esas alınır.
Genel Şartlar’ın C.11 maddesine göre özel şartlar sigortalı aleyhine olamaz. Poliçedeki özel şart Genel Şartlar’a göre sizi daha kötü duruma sokuyorsa, ret yazısında dayanılan hükmün bu bakımdan geçerli olup olmadığını itirazınızda ayrıca belirtin.
Sigortacı ödemezse Sigorta Tahkim Komisyonuna nasıl başvurulur?
5684 sayılı Sigortacılık Kanunu’nun 30. maddesi Komisyona gidebilmek için sigortacıya gerekli başvuruların yapılmış ve talebin kısmen ya da tamamen olumsuz sonuçlandığının belgelenmiş olmasını arar. Sigortacı başvurudan itibaren on beş iş günü içinde yazılı cevap vermezse, bu da başvuru için yeterlidir.
Kasko zorunlu olmayan bir sigortadır; Genel Şartlar’ın C.8 maddesi tahkimden yararlanmayı sigortacının Sigorta Tahkim Sistemine üye olması hâline bağlar. Bu nedenle başvurudan önce poliçenizde sigortacının tahkim üyeliğine ilişkin kaydın bulunup bulunmadığına bakın.
Uyuşmazlık mahkemeye veya Tüketici Hakem Heyeti’ne intikal etmişse Komisyona başvurulamaz; önce hangi yolu seçeceğinize karar verin. Başvuru dosyasına ret yazısını, poliçeyi, ekspertiz ve teknik raporları ekleyin.
Hakem kararına karşı on günlük itiraz yolu yalnızca kanunda belirlenen parasal sınırı aşan uyuşmazlıklarda açıktır; bu sınırın altındaki uyuşmazlıklarda hakem kararları kesindir. Parasal sınırlar her yıl güncellendiği için başvuru tarihindeki tutarı kontrol etmek gerekir. Karara itiraz ayrıntıları Sigorta Tahkim kararına itiraz yazısında yer alır.
Kasko motor hasarı talebinde zamanaşımı ne zaman dolar?
Türk Ticaret Kanunu’nun 1420. maddesi sigorta sözleşmesinden doğan istemlerin alacağın muaccel olduğu tarihten başlayarak iki yılda, tazminat istemlerinin ise her hâlde rizikonun gerçekleştiği tarihten altı yıl sonra zamanaşımına uğradığını söyler. Genel Şartlar’ın C.10 maddesi de iki yıllık süreyi tekrarlar.
Muacceliyet tarihi dosyaya göre değişir: ihbar tarihi, belgelerin tamamlanması ve ret yazısı bu hesabı etkiler. Son günü yaklaşan bir talebiniz varsa süre hesabını ret yazısı ve ihbar tarihi gibi somut belgelerle yapın.
Motor hasarı kaza sonucu doğmuşsa ve sigortadan karşılanmayan bir kısım kalıyorsa, kusurlu karşı tarafa yönelik talepler ayrı bir dava konusudur; bu yol trafik kazası tazminat davası yazısında anlatılır. Aracın garanti dışı kaldığı ve satıcıya karşı ayıp iddiası ileri sürülecek durumlarda ise garanti dışı şanzıman arızası gibi satıcıya yönelen yollar ayrıca değerlendirilir. Ankara’da bu başvuruları birlikte yürütmek isterseniz Ankara trafik kazası avukatı sayfasındaki çalışma alanı bilgisi yol gösterir.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.