Kredili araç pert olursa kasko tazminatı sigortalıya değil, aracın üzerinde rehni bulunan bankaya yönelir; rehin poliçede ya da sicilde görünüyorsa sigortacı bankanın izni olmadan ödeme yapamaz. Bankanın payı kalan kredi borcuyla sınırlıdır ve tazminat borçtan fazlaysa artan kısım araç sahibine kalır. Önce kredi sözleşmenizdeki kalan borcu ve poliçede bankanın dain-i mürtehin (rehin alacaklısı) olarak yazılı olup olmadığını öğrenin.
Kredili araç pert olursa kasko tazminatı bankaya mı sahibine mi ödenir?
Banka kredisiyle alınan araçta, krediyi veren kuruluş araç üzerinde rehin hakkı sahibidir. 6102 sayılı Türk Ticaret Kanunu’nun 1456. maddesi sınırlı ayni hak sahibinin hakkının sigorta tazminatı üzerinde de devam ettiğini söyler. Araç yok olduğunda rehnin yerini tazminat alır; bu yüzden ödeme önce banka hesabına yönelir.
Sıra şöyle işler: kredinin bitip bitmediğine bakın, bitmişse rehnin sicilden kaldırıldığını doğrulayın. Kredi sürüyorsa poliçede bankanın dain-i mürtehin olarak gösterilip gösterilmediğini, sigortacının rehni bilip bilmediğini ve bankanın yazılı muvafakatinin (iznin) alınıp alınmadığını kontrol edin. Kredi bittiği için rehin kalkmışsa tazminat doğrudan size ödenir.
Araç pert sayıldığında sigorta teminatı sona erdiğinden kasko poliçesi yeniden kullanılamaz; kazadan sonra araçsız kaldığınız süreye ilişkin zarar ise ayrı bir konudur ve pert araçta mahrumiyet zararı yazısında anlatılır.
Banka muvafakat vermeden sigortacı pert ödemesi yapabilir mi?
Hayır. Türk Ticaret Kanunu’nun 1456. maddesinin ikinci fıkrasına göre rehin sicilden anlaşılıyorsa ya da sigortacı biliyorsa ayrıca bildirim yapılması gerekmez; ayni hak sahiplerinin izni olmadıkça sigortacı tazminatı sigortalıya ödeyemez. Yani bankaya haber verilmemiş olması sigortacıyı serbest bırakmaz.
Kanun bir istisna tanır: tazminat, aracın onarılması veya eski hâline getirilmesi amacıyla ve teminat gösterilmesi şartıyla sigortalıya ödenebilir. Araç pert olduğu için onarım söz konusu değilse bu istisnadan yararlanmak mümkün olmaz.
Sigortacı bankanın iznini almadan size ödeme yapmışsa, banka sonradan yazılı onay verdiğinde sigortacı bankaya karşı sorumluluktan kurtulur. Bu nedenle sigortacı bankadan yazılı muvafakat ister. Ödemeyi hızlandırmak için bankadan muvafakat yazısını, sigortacıdan ise bankaya ve size hangi tutarın ödeneceğini gösteren yazıyı isteyin.
Banka muvafakati kalan kredinin kapatılması şartına bağlarsa ne olur?
Bazı bankalar iznini “önce kalan borç ödensin” şartına bağlar. Kanun metni yalnızca ayni hak sahiplerinin “izni”nden ve sonradan verilecek “yazılı onay”dan söz eder; iznin şarta bağlanabileceğini ya da bağlanamayacağını ayrıca düzenlemez.
Bankanın bu hakkı kendi alacağını korumak içindir. 4721 sayılı Türk Medeni Kanunu’nun 2. maddesi herkesin haklarını dürüstlük kurallarına uygun kullanmasını ister ve hakkın açıkça kötüye kullanılmasını korumaz. Banka borç tutarı kadar alacağını tazminattan tahsil edebiliyorsa, sigortalıya düşen kısmı bu şekilde bekletmesi bu çerçevede tartışılır.
Pratikte yapılacak iş, bankaya yazılı olarak hangi şartla muvafakat verdiğini ve bu şartın dayanağını sormaktır. Bankanın şartı bildiren cevabını ve sigortacının buna dayanarak ödemeyi durdurduğu yazıyı saklayın; ileride mahkemede ya da Sigorta Tahkim Komisyonunda gecikmenin kimden kaynaklandığını bu yazılar gösterir.
Kalan kredi borcu düşüldükten sonra artan tutar kime ödenir?
Bankanın tazminat üzerindeki hakkı, rehinle güvence altına alınan kalan borçla sınırlıdır. Tazminat kalan borçtan fazlaysa fark araç sahibine aittir; kanun bunu ayrı bir cümleyle yazmaz, rehnin ölçüsünden doğan sonuçtur. Kesin tutar bankanın borç dökümüne ve sigortacının hesabına göre belirlenir.
Örneğin, varsayımsal olarak:
- Sigortacının belirlediği pert tazminatı 600.000 TL’dir.
- Bankaya kalan kredi borcu 350.000 TL’dir.
- Bankaya 350.000 TL ödenir; kalan 250.000 TL sahibine ödenir.
Tazminat kalan borçtan düşükse tamamı bankaya gider ve borcun kalan kısmı için kredi sözleşmesi geçerliliğini korur. Bankadan güncel borç dökümünü ve kapatma tutarını yazılı isteyin.
Türk Ticaret Kanunu’nun 1456. maddesinin altıncı fıkrası ayni hak sahibi olduğunu bildiren kişiye, istemi üzerine sigorta koruması ve bedelin miktarı hakkında bilgi verilmesini öngörür. Bu bilgi bankanın payını ve sizin payınızı hesaplamak için kullanılır.
Pert kaydında hurda belgesi ve sicildeki rehin ödemeyi nasıl etkiler?
SEDDK’nın yayımladığı Kara Araçları Kasko Sigortası Genel Şartları’na göre onarım masrafı aracın rizikonun gerçekleştiği tarihteki değerini aşar ve aynı zamanda eksper raporuyla aracın onarım kabul etmez hâle geldiği tespit edilirse araç tam hasara uğramış sayılır. Bu durumda hurda tescil belgesi sigortacıya ibraz edilmeden araç sahibine tazminat ödenmez.
Sicilde işleme engel kayıt yüzünden belge alınamıyorsa Genel Şartlar tazminatın, masrafları mahsup edilmek üzere mahkemece belirlenen ödeme yerine tevdi edilerek ödenmesine izin verir. Rehin kaydının bu kapsamda sayılıp sayılmadığı konusunda sigortacının tutumu değişebilir; belgeyi alamıyorsanız sigortacıdan engelin hangi kayıt olduğunu yazılı açıklamasını isteyin.
Araç sahibi aracın hasarlı hâliyle kendisinde kalmasına onay verirse, aracın rizikonun gerçekleştiği tarihteki rayiç değeri ile hasarlı hâli arasındaki tutar kendisine tazminat olarak ödenebilir. Aracı hasarlı hâliyle sahibine bırakarak tazminatı ödemek isteyen sigortacı, bildirdiği sovtaj (hasarlı araç) bedelini bildirimden itibaren bir ay garanti etmiş sayılır. Aracın üzerinde rehin varsa bu ödeme de bankanın iznine ilişkin yukarıdaki kurala tabidir. Rayiç ve sovtaj bedeline itiraz edecekseniz pert araç rayiç ve sovtaj itirazı yazısındaki sırayı izleyin.
Kredili araçta pert tazminatı kaç günde ödenmelidir?
Genel Şartlar’a göre sigortacı, gerekli belgelerin ve varsa eksper raporunun tesliminden itibaren en geç on iş günü içinde tazminatı belirleyip ödemek zorundadır. Türk Ticaret Kanunu’nun 1427. maddesine göre tazminat, rizikonun gerçekleştiği ve belgelerin verildiği, araştırmaların bittiği tarihte; her hâlde ihbardan kırk beş gün sonra muaccel olur.
İnceleme üç ayda tamamlanmazsa Genel Şartlar tespit edilen hasarın en az yüzde ellisinin avans olarak ödenmesini öngörür. On iş günlük süre belgelerin teslimine bağlandığından, bankanın muvafakat yazısını sigortacının istediği biçimde bankadan alıp dosyaya eklemek süreyi hızlandırır.
Sigortacı süresinde ödemez veya eksik öderse yapılacak yazılı başvuru ve itirazlar kasko hasar reddi ve eksik ödeme yazısında ayrıntılı anlatılmıştır.
Banka izin vermezse veya sigortacı ödemezse nereye başvurulur?
Önce bankaya yazılı başvuru yapın: muvafakatin neden verilmediğini, şart varsa dayanağını ve borç dökümünü isteyin. Aynı tarihlerde sigortacıya da yazılı başvurarak ödemenin hangi belge eksikliği nedeniyle yapılmadığını sorun.
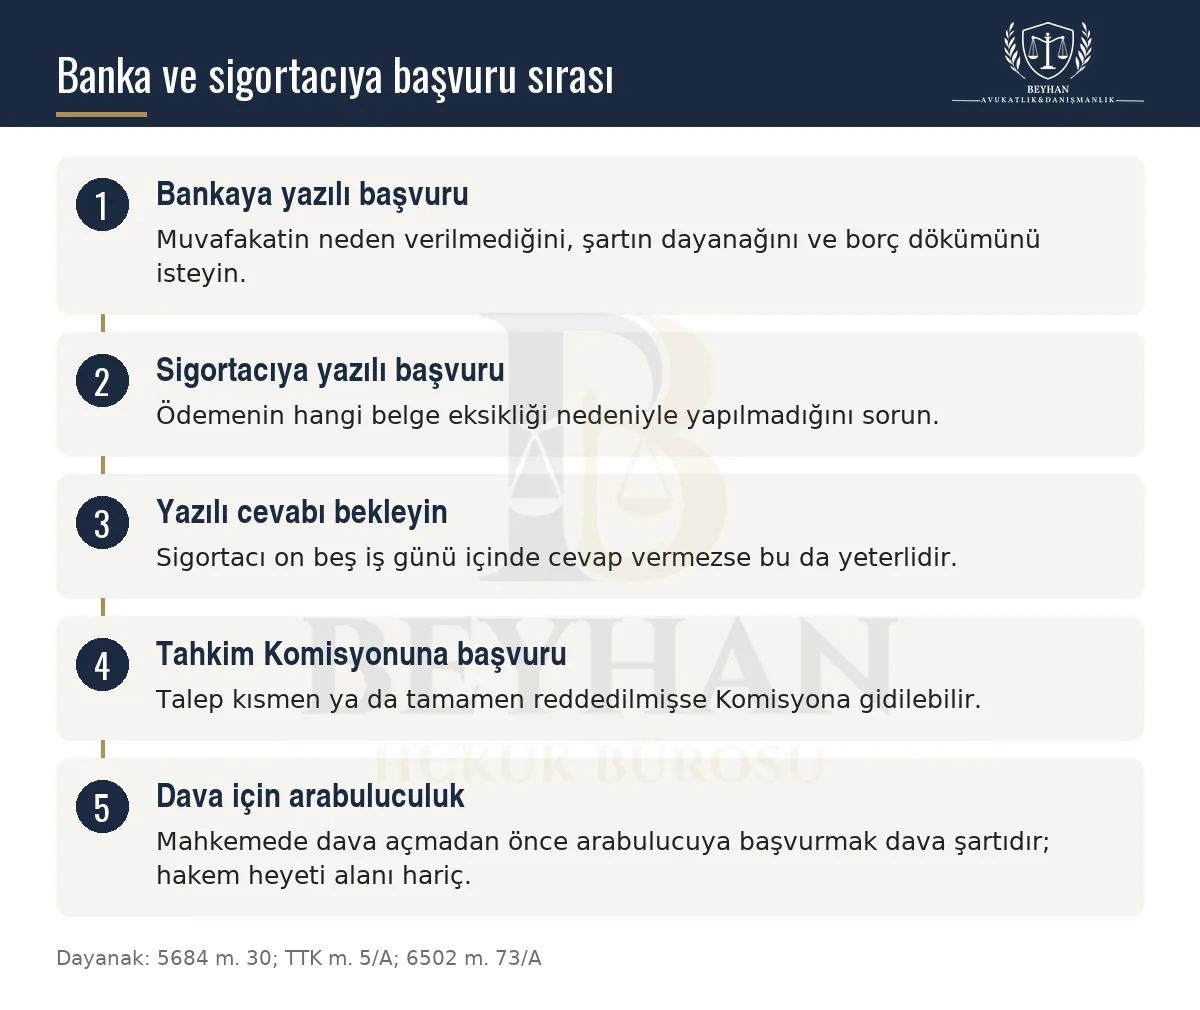
5684 sayılı Sigortacılık Kanunu’nun 30. maddesi sigortacıyla uyuşmazlıklar için Sigorta Tahkim Komisyonuna başvuru yolu açar. Komisyona gidebilmek için önce sigortacıya başvurulmuş olmalı ve talep kısmen ya da tamamen reddedilmiş olmalıdır; sigortacı on beş iş günü içinde yazılı cevap vermezse bu da başvuru için yeterlidir. Mahkemeye veya Tüketici Hakem Heyetine intikal etmiş uyuşmazlık için Komisyona başvurulamaz. Süreci sigorta tahkim başvurusu yazısındaki adımlarla birlikte izleyebilirsiniz.
Tahkim zorunlu değildir; mahkeme yolunu seçerseniz dava açmadan önce arabulucuya başvurmanız gerekir. 6102 sayılı Türk Ticaret Kanunu’nun 5/A maddesi konusu belirli bir para olan ticari alacak ve tazminat davalarında, 6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 73/A maddesi ise tüketici mahkemelerinde görülecek uyuşmazlıklarda arabulucuya başvurmayı dava şartı yapar; Tüketici Hakem Heyeti’nin görev alanındaki uyuşmazlıklarda arabuluculuk aranmaz. Dava sürecinin ayrıntıları trafik kazası tazminat davası yazısında yer alır. Ankara’da dosyanızın nasıl yürütülebileceğini değerlendirmek isterseniz Ankara trafik kazası avukatı sayfasından bilgi alabilirsiniz.
Kredili aracın kasko tazminatında zamanaşımı ne kadardır?
Türk Ticaret Kanunu’nun 1420. maddesine göre sigorta sözleşmesinden doğan istemler, muaccel olduğu tarihten itibaren iki yıl sonra zamanaşımına uğrar. Tazminat ve bedel istemleri ise her hâlde rizikonun, yani kazanın gerçekleştiği tarihten itibaren altı yıl sonra zamanaşımına uğrar.
İki yıllık süre kaza günü değil muacceliyet tarihinden işler; muacceliyet ise belgelerin verilmesi ve araştırmaların bitmesiyle ya da her hâlde ihbardan kırk beş gün sonra gerçekleşir. Altı yıllık üst sınır kaza tarihinden başlar ve muacceliyetin ne zaman gerçekleştiğine bakmaz. Hem bankaya hem sigortacıya yaptığınız başvuruların tarihini yazılı belgeyle kaydedin; muacceliyet tarihini bu kayıtlarla gösterirsiniz.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.