Başkasına ait kartı rızası olmadan kullanıp yarar sağlamak, banka veya kredi kartının kötüye kullanılması suçunu oluşturur ve üç yıldan altı yıla kadar hapis gerektirir. Suçun hangi fıkraya girdiği kartın nasıl ele geçirildiğine ve gerçek mi sahte mi olduğuna bağlıdır. Kartı izinsiz kullanılan kişi ise ceza şikâyetinden ayrı olarak bankaya da süresinde başvurmalıdır.
Banka veya kredi kartının kötüye kullanılması suçu nedir, hangi durumda oluşur?
5237 sayılı Türk Ceza Kanunu’nun 245. maddesinin birinci fıkrası, başkasına ait banka veya kredi kartını her ne suretle olursa olsun ele geçiren ya da elinde bulunduran kişinin, hak sahibinin rızası olmadan kartı kullanarak veya kullandırtarak kendisine ya da başkasına yarar sağlamasını suç sayar. Kartın nasıl ele geçirildiği suçun oluşması bakımından belirleyici değildir; yolda bulunan, emanet verilen ya da çalınan kart aynı çerçevede değerlendirilir.
Suç için üç olgu birlikte aranır: kart başkasına aittir, kart hak sahibinin rızası olmadan kullanılmıştır ve kullanım sonucunda fail ya da bir başkası yarar elde etmiştir. Kart sahibi harcamaya izin vermişse bu unsur eksik kalır. Güveni kötüye kullanma gibi komşu suçlarla farkı, kartın rıza dışı kullanılmasının kendi başına ayrı bir suç tipi olarak düzenlenmesidir; sınırın nerede çizildiği güveni kötüye kullanma suçunda ayrıca anlatılır.
Bulunan banka kartını kullanmak suç mu, çalınan kartta hangi suç oluşur?
Bulunan kartı sahibinin rızası olmadan kullanıp harcama yapmak suçtur; Kanun’un 245. maddesinin birinci fıkrası kartı ele geçirme biçimini sınırlamadığı için kartı yolda bulan kişi de kapsama girer. Kartı yalnızca bulmuş olmak cezayı doğurmaz, ceza kullanarak yarar sağlamaya bağlanır.
Kartı sahibinin elinden veya çantasından rızası dışında almak ise ayrıca 5237 sayılı Kanun’un 141. maddesindeki hırsızlık sorusunu gündeme getirir; bu madde yarar sağlamak maksadıyla taşınır malın zilyedin rızası olmadan alınmasına bir yıldan üç yıla kadar hapis öngörür. Çalma ile kullanma ayrı hukuki sorulardır ve aynı olayda hangi hükmün uygulanacağı olayın ayrıntılarına bağlıdır; kartın alınması yönünden hırsızlık suçunun unsurları da incelenir. Akademik çalışmalar da bu maddenin hırsızlık, dolandırıcılık ve sahtecilikle ilişkisinin tartışmalı olduğunu gösterir.
TCK 245’e göre ceza kaç yıldır, fıkralar nasıl ayrılır?
Madde üç ayrı suç tipi düzenler ve her biri için ceza farklıdır. 5237 sayılı Kanun’un 245. maddesine göre fıkralar şöyle ayrılır:
- Birinci fıkra, başkasına ait kartı rızasız kullanarak yarar sağlamayı kapsar; ceza üç yıldan altı yıla kadar hapis ve beşbin güne kadar adli para cezasıdır.
- İkinci fıkra, sahte banka veya kredi kartı üretmeyi, satmayı, devretmeyi, satın almayı veya kabul etmeyi kapsar; ceza üç yıldan yedi yıla kadar hapis ve onbin güne kadar adli para cezasıdır.
- Üçüncü fıkra, sahte kartı kullanarak yarar sağlamayı kapsar; daha ağır cezayı gerektiren başka bir suç oluşmuyorsa dört yıldan sekiz yıla kadar hapis ve beşbin güne kadar adli para cezası verilir.
Hapis cezasının alt sınırı üç yıl olduğundan, mahkûmiyet hâlinde cezanın nasıl belirleneceği ve ertelenip ertelenemeyeceği dosyadaki indirim ve takdir hükümlerine göre ayrıca belirlenir. Soruşturma altındaki kişi için ilk iş, atılı fiilin hangi fıkraya girdiğini iddianame veya ifade tutanağından tespit etmektir.
Kart bilgisiyle internetten işlem yapmak bu suça girer mi?
Kart numarası ve güvenlik bilgisiyle internetten harcama yapılan olaylarda tek bir cevap yoktur. Kanun’un 245. maddesinin birinci fıkrası kartı ele geçirmek veya elinde bulundurmak üzerine kuruludur; yalnızca kart bilgisinin öğrenildiği olaylarda bu unsurun nasıl karşılandığı tartışmaya açıktır.
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu’nun 15. maddesi, fiziki varlığı bulunmayan kart numarasının öğrenilmesini de kart sorumluluğunun başladığı an olarak kabul eder; yani kart sistemi bilgiyi de karttan ayrı görmez. Ceza hukukunda ise bilişim sistemlerinin ve bankaların araç olarak kullanılmasıyla işlenen dolandırıcılık, 5237 sayılı Kanun’un 158. maddesinin birinci fıkrasının (f) bendinde üç yıldan on yıla kadar hapisle düzenlenmiştir ve bu bentte alt sınır dört yıldır. Hangi hükmün uygulanacağı kartın veya bilginin nasıl ele geçirildiğine, işlemde karşı tarafın aldatılıp aldatılmadığına ve mahkemenin nitelendirmesine bağlıdır. Aldatma unsuru dolandırıcılık suçunda, banka hesabının araç yapıldığı hâller ise IBAN kullandırma yoluyla nitelikli dolandırıcılıkta ele alınır.
Eşin veya yakının kartını izinsiz kullanan cezalandırılır mı?
Bazı yakınlar için cezalandırılmaz. 5237 sayılı Kanun’un 245. maddesinin dördüncü fıkrası, birinci fıkradaki suçun şu kişilerin zararına işlenmesi hâlinde ilgili akraba hakkında cezaya hükmolunmayacağını söyler: ayrılık kararı verilmemiş eşlerden biri, üstsoy veya altsoy ya da bu derecedeki kayın hısımlarından biri, evlat edinen veya evlatlık, aynı konutta birlikte yaşayan kardeşlerden biri.
Hüküm yalnızca birinci fıkra suçu için geçerlidir; sahte kart üretimi veya sahte kartın kullanılması bu istisnadan yararlanmaz. Cezasızlık, madde metninde sayılan ilgili akrabaya özgüdür. Örneğin eşin kartını izinsiz kullanan kişiye ceza verilmez, ancak kartı eşten alıp kullanmasına yardım eden ilgisiz üçüncü kişi aynı sonuçtan yararlanıp yararlanmayacağı bakımından ayrı değerlendirilir. Eşler arasında ayrılık kararı verilmişse istisna uygulanmaz.
Kart sahibine zararı ödenirse etkin pişmanlık ceza indirimi sağlar mı?
Evet, indirim mümkündür. Kanun’un 245. maddesinin beşinci fıkrası, birinci fıkradaki fiiller için malvarlığına karşı suçlardaki etkin pişmanlık hükümlerinin uygulanacağını belirtir; bu hüküm 5237 sayılı Kanun’un 168. maddesidir.
Kovuşturma başlamadan önce zarar aynen geri verilir veya tazmin edilirse cezanın üçte ikisine kadarı indirilir. Kovuşturma başladıktan sonra, hüküm verilmeden önce aynı yapılırsa indirim yarısına kadardır. Zarar kısmen giderilmişse mağdurun rızası da aranır. Madde “kadarı” dediği için oran mahkemenin takdirindedir; tavan oranlar kendiliğinden uygulanmaz. Bu fıkra yalnız birinci fıkra fiillerini kapsadığından, sahte kart fiilleri için indirim bu yoldan istenemez.
Kartım izinsiz kullanıldıysa şikâyet ve banka itirazı nasıl yapılır?
İki yol birbirinden bağımsızdır ve birlikte yürütülür: banka itirazı parayı geri almaya, ceza şikâyeti failin cezalandırılmasına yöneliktir. İzinsiz işlemi öğrenir öğrenmez kartı bildirerek kullanıma kapatın; 5464 sayılı Kanun’un 16. maddesi, kart sahibine kayıp, çalınma veya iradesi dışındaki işlemi öğrenince kart çıkaran kuruluşu derhal haberdar etme yükümlülüğü getirir.
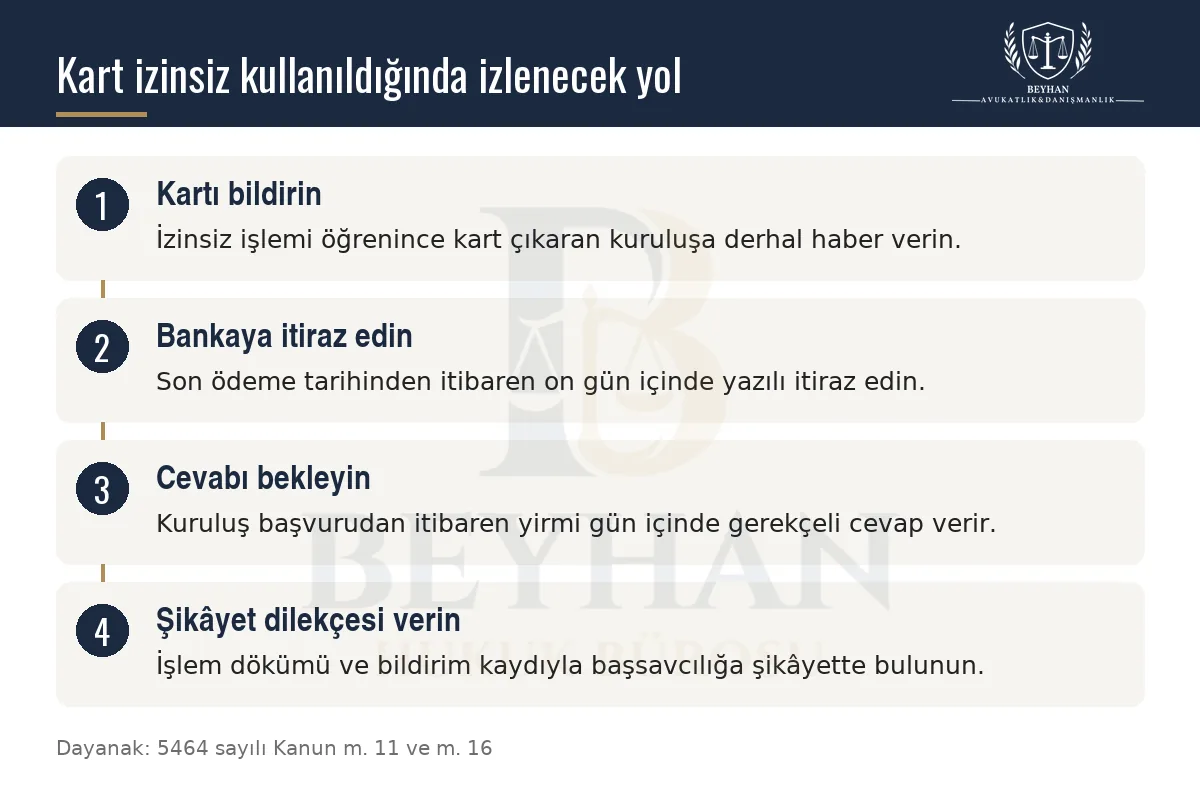
5464 sayılı Kanun’un 11. maddesine göre kredi kartı işlemlerine son ödeme tarihinden itibaren on gün içinde kart çıkaran kuruluşa başvurularak itiraz edilebilir; kuruluş şikâyet ve itirazı başvurudan itibaren yirmi gün içinde gerekçeli olarak cevaplamak zorundadır. Hesap özetinin kesinleşmesi dava hakkını ortadan kaldırmaz. Banka itirazını yazılı yapın ve işlem dökümünü ekleyin.
Ceza yolu için Cumhuriyet başsavcılığına şikâyet dilekçesi verilir; dilekçeye işlem dökümü, bankaya yapılan bildirimin kaydı ve şüpheli biliniyorsa bilgileri eklenir. Soruşturma sonunda dava açılırsa zarar gören kişi ceza davasına katılabilir. Olayın aldatılma yoluyla gerçekleştiği anlaşılırsa dolandırıldığında şikâyetin nereye yapılacağı da yol gösterir. Banka ile yaşanan uyuşmazlıkta tüketici hukuku yönünden tüketici uyuşmazlıkları ayrı bir başvuru yolu olarak gündeme gelebilir.
İzinsiz işlemde banka mı kart sahibi mi sorumludur, 150 TL sınırı ne zaman uygulanır?
5464 sayılı Kanun’un 12. maddesinin birinci fıkrası, kartın veya kart bilgilerinin kaybolması ya da çalınması hâlinde kart sahibini, bildirimden önceki yirmidört saat içindeki hukuka aykırı kullanımdan 150 TL ile sınırlı sorumlu tutar. Kanun metninde bu tutar “yüzelli Yeni Türk Lirası” olarak yazılıdır.
Sınır iki durumda uygulanmaz: hukuka aykırı kullanım kart sahibinin ağır ihmaline veya kastına dayanıyorsa ya da kayıp veya çalınma kart çıkaran kuruluşa hiç bildirilmemişse. Bildirimi geciktiren kişi bu nedenle riski artırır. Aynı maddenin ikinci fıkrası, talep ve prim ödenmesi şartıyla bu sorumluluğun sigortalanmasını kart çıkaran kuruluşa yükler.
Kart numarası bildirilerek uzaktan yapılan işlemlerde 5464 sayılı Kanun’un 32. maddesi ispat yükünü paylaştırır: işlemin hatasız kaydedildiğini ve teknik arıza bulunmadığını kart çıkaran kuruluş ispatlar. Kart sahibi bu nedenle itirazında işlemi yapmadığını ve bildirimini hangi saatte yaptığını açıkça yazmalıdır.
Banka kartı kötüye kullanma suçunda dava zamanaşımı kaç yıldır?
Birinci fıkra suçunda dava zamanaşımı onbeş yıldır. 5237 sayılı Kanun’un 66. maddesinin birinci fıkrasının (d) bendi, üst sınırı beş yıldan fazla, yirmi yıldan az hapis cezasını gerektiren suçlarda onbeş yıllık süre öngörür ve dördüncü fıkra cezanın yukarı sınırının esas alınmasını söyler. Birinci fıkradaki cezanın üst sınırı altı yıl olduğundan onbeş yıl uygulanır. Bazı sitelerde yer alan sekiz yıllık süre bu hesapla örtüşmez.
Tamamlanmış suçlarda süre, suçun işlendiği günden başlar. Kartı rızasız kullanıp yarar sağlandığı gün suç tamamlanmış olur; şikâyet geç yapılmış olsa da bu süre içinde soruşturma yürütülebilir. Şüpheli konumundaki kişi dosya yönünden Ankara ceza avukatı ile hangi fıkranın uygulandığını ve etkin pişmanlık ihtimalini birlikte gözden geçirebilir.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.