Trafik sigortası rücu talebi, poliçe tarihi, ödeme belgesi, talebin gerekçesi ve muhatabın sıfatı birlikte incelenerek değerlendirilir.
Sigorta şirketinden gelen yazıyı değerlendirmeden önce belgenin yalnız bir ödeme isteği mi, icra dairesinin ödeme emri mi, yoksa mahkeme evrakı mı olduğunu belirleyin. İstenen paranın hangi kazaya ve hangi ödemeye ait olduğunu gösteren belgeleri bir araya getirin. Talebin haksız olduğunu düşünmek, resmî bir tebligata karşı gereken işlemi yapmamak için yeterli değildir.
Trafik sigortası rücu talebi neden gönderilir?
Rücu, bu konuda sigortacının zarar görene ödediği parayı belirli şartlarla geri istemesidir. Zorunlu trafik sigortasının üçüncü kişiye ödeme yapması ile bu ödemenin sigorta ettirenden veya sigortalıdan geri alınabilmesi ayrı değerlendirmelerdir. Kazada kusurlu olmak ile sigorta sözleşmesine göre geri ödeme borcu doğması da aynı soru değildir.
2918 sayılı Karayolları Trafik Kanunu’nun 95. maddesi, sigorta sözleşmesine ilişkin bazı ödeme yükümlülüğünü kaldıran veya azaltan durumların zarar görene karşı ileri sürülemeyeceğini düzenler. Ödeme yapan sigortacı, sözleşme ve ilgili kanun hükümleri uyarınca kendi yükümlülüğünü kaldırabileceği ya da azaltabileceği oranda sigorta ettirene başvurabilir. Dolayısıyla yalnız “karşı tarafa ödeme yaptık” açıklaması, talebin bütün unsurlarını ortaya koymaz.
Önce hangi sigortacının hangi ilişkiye dayandığını öğrenin. Kendi aracınızın zorunlu trafik sigortacısından gelen sözleşmesel talep ile karşı tarafın sigortacısının ödediği zarar için size başvurması aynı hukuki ilişki olmayabilir. Bu yazı, kendi zorunlu trafik poliçesi kapsamında geri ödeme istenen kişinin belge incelemesine yöneliktir. Zarar görenin başvuru süreci ise trafik kazası tazminat davası çerçevesinde ayrıca ele alınır.
Gelen evrak ihtar mı, ödeme emri mi, dava mı?
Sigorta şirketinin veya avukatının ihtarı: Talebin gerekçesini, istenen bedeli, şirketin verdiği cevap veya ödeme tarihini ve yazının eklerini kaydedin. Noterden gönderilmiş olması da bu belgeyi icra dairesinin ödeme emrine dönüştürmez. İhtardaki süreyi bütün uyuşmazlıklarda geçerli bir kanuni itiraz süresi gibi değerlendirmeyin; belgenin içeriğine uygun, dayanakları belirtilmiş cevap hazırlayın.
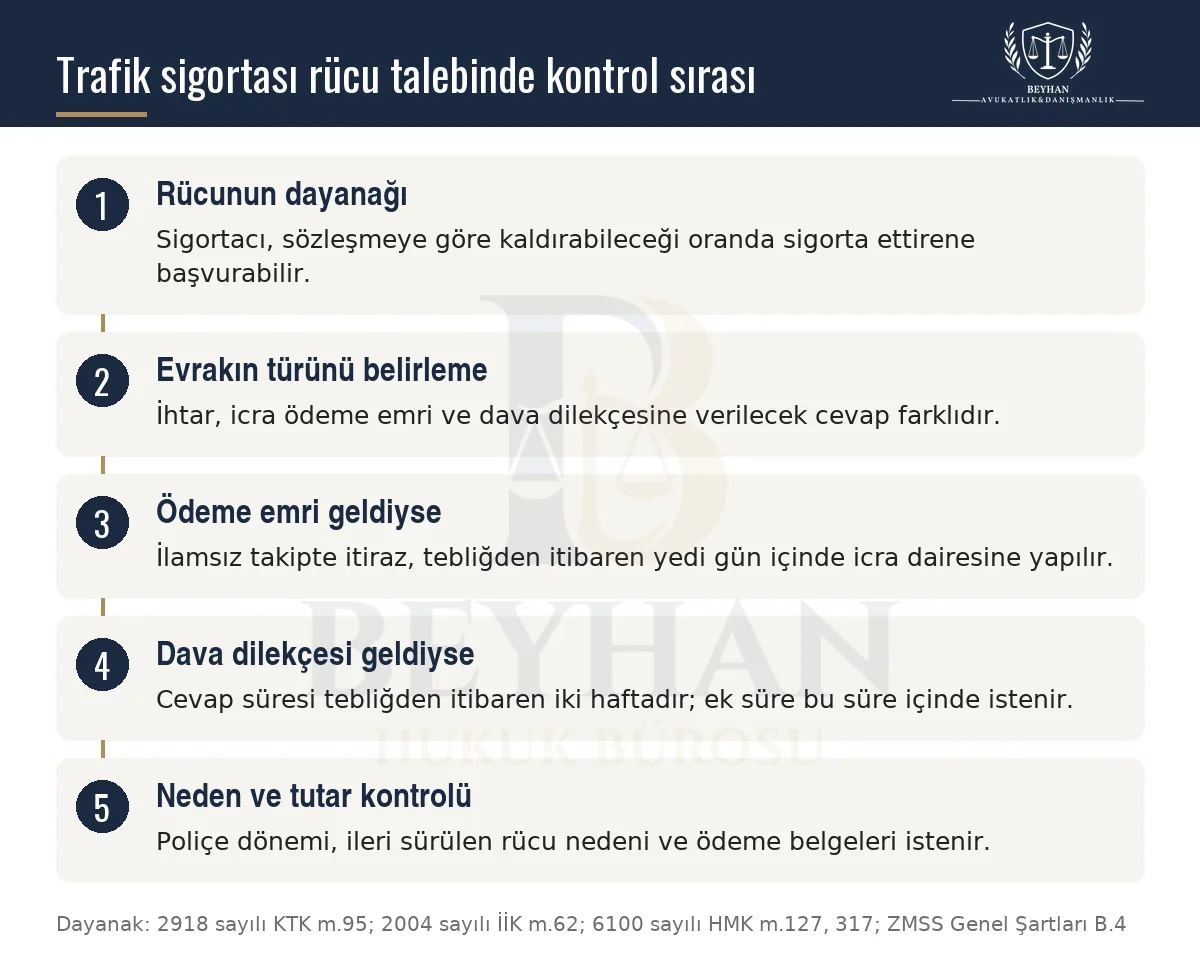
İcra dairesinden ödeme emri: Takip türüne bakın. 2004 sayılı İcra ve İflas Kanunu’nun 62. maddesine göre genel haciz yoluyla ilamsız takipte itiraz süresi, ödeme emrinin tebliğinden itibaren yedi gündür. Mahkeme hükmü olmadan başlatılan bu takipte itiraz icra dairesine yapılır. Sigortacıya e-posta göndermek veya telefonla görüşmek bu işlemin yerine geçmez. Yedi günlük kuralı ilamlı takip veya başka takip türlerine otomatik olarak taşımayın.
Mahkemeden dava dilekçesi: 6100 sayılı Hukuk Muhakemeleri Kanunu’nun 127 ve 317. maddelerinde cevap süresi, dava dilekçesinin davalıya tebliğinden itibaren iki hafta olarak düzenlenir. Hazırlamanın çok zor veya imkânsız olduğu durumda, süre içinde başvurulursa mahkeme ek süre verebilir. Bir defaya mahsus verilebilen ek süre, asıl cevap süresi bitiminden itibaren işler. Yazılı yargılamada bir ayı, basit yargılamada iki haftayı geçemez; kendiliğinden verilmiş sayılmaz.
Tebligat zarfını veya elektronik tebligat kaydını saklayın. Sürenin başlangıcı için usulen geçerli tebliğ tarihi belirlenmelidir. Belge isteme yazısı gönderirken mahkeme veya icra süresinin kendiliğinden durduğunu varsaymayın. Zamanaşımı incelemesi de bu kısa cevap ve itiraz sürelerinin yerine geçmez.
Talep size hangi sıfatla yöneltiliyor?
İhtarda adınızın bulunması, size hangi hukuki sıfatla başvurulduğunu açıklamayabilir. Poliçeyi yaptıran sigorta ettiren, aracın işleteni sayılan sigortalı ve kazadaki sürücü aynı kişi olabileceği gibi farklı kişiler de olabilir. Talebin sözleşmeye mi, sürücünün davranışına mı, yoksa başka bir sorumluluk ilişkisine mi dayandırıldığı açıkça görülmelidir.
Karayolları Trafik Kanunu’nun 3. maddesindeki işleten tanımı yalnız ruhsattaki isme indirgenmez. Uzun süreli kiralama gibi ilişkiler ve başka kişinin aracı kendi hesabına, tehlikesi kendisine ait biçimde işletip fiilen yönetmesi önem taşıyabilir. Bunun ispatı da ayrıca gerekir. Bu nedenle ruhsatın yanında satış, kiralama, teslim ve kullanım belgeleri incelenir.
Sigortacıdan poliçenin tamamını, eklerini ve talebin size yöneltilme gerekçesini isteyin. Kazada yalnız sürücü olmanız, sigorta ettiren veya sigortalı sıfatınızı kendiliğinden göstermez. Buna karşılık “aracı ben kullanmıyordum” açıklaması da işleten veya sözleşme ilişkisi araştırılmadan talebi ortadan kaldırmaz. Her iki yöndeki kısa yoldan sonuçlara karşı belgeler üzerinden ilerleyin.
Poliçe tarihi ve 1 Temmuz 2026 değişikliği
Genel şart değişikliği 12 Haziran 2026 tarihli ve 33278 sayılı Resmî Gazete’de yayımlandı; yürürlük tarihi 1 Temmuz 2026’dır. Genel Şartlar’ın C.11 maddesine 2021 değişikliğinin 13. maddesiyle eklenen hüküm, sonradan yapılan değişikliklerin kendi yürürlüklerinden sonra akdedilen sözleşmelere uygulanacağını belirtir. Kazanın Temmuz ayında meydana gelmesi tek başına yeni şartların uygulanacağı anlamına gelmez; sözleşmenin kurulduğu veya yenilendiği tarih de bulunmalıdır.
Rücu bakımından dikkat çeken değişiklik, olay yerini terk etmeye ilişkin B.4/f bendindedir. 2026 tarihli Genel Şartlar değişikliğinin 4 ve 8. maddeleri birlikte okunduğunda yeni hükmün zamanı ve kapsamı görülür. Yeni metin, bedensel zarar ifadesiyle sınırlı bir başlangıç yerine trafik kazalarını esas alır. Böylece yeni sözleşmeler bakımından maddi hasarlı kazalar da metnin kapsamındadır.
Can güvenliği nedeniyle uzaklaşma ile bedensel hasarlı kazalarda tedavi veya yardım amacıyla sağlık kuruluşuna gitme gibi zorunlu durumlar ayrıca tutulmuştur. Eski bir poliçeye yeni metni doğrudan uygulamak da eski metinden “maddi hasarda hiçbir zaman rücu olmaz” sonucunu çıkarmak da sağlıklı değildir. Eski sözleşmenin hükmü ve ilgili uygulama ayrıca incelenmelidir. Bu aşamada sigortacıdan dayandığı genel şart sürümünü açıkça göstermesini isteyin.
İleri sürülen rücu nedeni hangi belgeyle karşılaştırılır?
Zorunlu trafik sigortası Genel Şartları’nın B.4 maddesi farklı nedenler içerir. İnceleme, ihtarda gerçekten ileri sürülen nedenden başlamalıdır. Her nedenin koşulu ve buna karşı sunulabilecek belge farklıdır; bir trafik kuralı ihlalinin varlığı, talep edilen tutarın tamamını tek başına açıklamaz.
Kast, ağır kusur veya ehliyet iddiası: Kaza tespit tutanağı, olayın oluşuna ilişkin görüntüler, varsa bilirkişi değerlendirmesi ve kaza tarihindeki sürücü belgesi kayıtlarını karşılaştırın. Ehliyetin sınıfı, geçerliliği veya geçici olarak geri alınmış olması birbirinden farklı bilgiler verir. Tutanaktaki kusur dağılımı ile ihtarda kullanılan ağır kusur gerekçesinin nasıl ilişkilendirildiğini sorun.
Alkol, uyuşturucu veya taşıma koşulları: Ölçüm ve muayene kayıtları, düzenlenme saatleri, araç türü, yolcu ya da yük kapasitesi ve gerekli izin belgeleri önem taşır. Taşıma kapasitesinin aşılması ile kazanın ve zararın oluşumu arasındaki ilişkiyi gösteren kayıtları inceleyin. Yalnız ihtardaki kısa ifadeyi veya başka bir dosyanın cevap örneğini kendi olayınızın sonucu olarak kabul etmeyin.
Olay yerinden ayrılma: Kolluk kayıtları, sağlık kuruluşuna başvuru zamanı, ambulans çağrısı, tanık ve görüntüler ayrılmanın nedenini açıklayabilir. Sadece “panikledim” demek yerine, varsa zorunlu durumu ve olayla bağlantısını somutlaştırın. Belgelerin düzenlenip düzenlenmediği de ayrıca incelenmelidir.
Bildirim yükümlülüğü, çalınma veya gasp: Geç ya da eksik bildirim gerekçesinde hangi yükümlülüğün ihlal edildiğini ve bunun zararı artırıp artırmadığını sorun. Çalınma veya gasp gerekçesinde ise sigortalıya ya da eylemlerinden sorumlu olduğu kişiye hangi kusurun yüklendiği araştırılır. Bu başlıklar, her belge eksikliğinde bütün ödemenin geri alınacağı anlamına gelmez.
Ödenen tazminat ile sizden istenen tutar aynı mı?
Ödeme: Sigortacıdan kime, hangi tarihte, hangi zarar kalemi için ödeme yaptığını gösteren kayıtları isteyin. Dekont, hasar dosyası ve varsa mahkeme kararı veya anlaşma birbirini desteklemelidir. Aynı kazaya ait olmayan ödeme ya da aynı kalemin mükerrer yazılması ihtimalini kontrol edin.
Zarar ve kusur: Araç hasarında eksper raporu, fotoğraflar, onarım belgeleri ve faturalar; bedensel zararda ödeme hesabının dayandığı rapor ve belgeler önemlidir. Sigortacının yaptığı ödeme ile size yöneltilebilecek tutarın aynı olduğu peşinen kabul edilmez. Gerçek zarar, sorumluluk payı ve ileri sürülen nedenin geri istemeye etkisi birlikte değerlendirilir.
Ana para ve ek kalemler: İhtardaki toplamı ana para, faiz ve masraf olarak ayırın. Faizin türü, başlangıcı ve hesabı ile masrafların dayanağı açıklansın. Toplam tutarın tek satır yazılmış olması, her kalemin hukuken istenebilir olduğunu göstermez. Ödeme sırasında alınan bir belge varsa kapsamı için trafik kazası ibranamesi ve ödeme belgesi ayrımı da dikkate alınmalıdır.
Hukuk Muhakemeleri Kanunu’nun 190. maddesindeki genel ispat kuralı, iddia edilen olaydan kendi lehine hak çıkaran tarafa yükümlülük getirir; 191. madde karşı delil sunulmasına imkân tanır. Bu nedenle sigortacının belge sunmasını istemekle birlikte, kendi elinizdeki çelişkiyi veya istisnayı gösteren kayıtları da koruyun.
Belge talebi ve cevap için nasıl bir dosya hazırlanır?
Bir cevap hazırlarken önce kazanın ve talebin doğru dosyayla eşleştiğinden emin olun. Ardından belgenin türünü ve tebliğ tarihini, dayanak gösterilen poliçeyi, size yöneltilen sıfatı, ileri sürülen nedeni ve tutarın hesabını ayrı kısa notlarla çıkarın. Eksik evrakı genel bir “tüm belgeleri gönderin” cümlesi yerine adıyla belirtmek, açıklanması gereken noktaları görünür kılar.
Cevapta kabul etmediğiniz hususu somutlaştırın: yanlış kişi, yanlış poliçe dönemi, gösterilmeyen ödeme, tartışmalı neden veya açıklanmayan hesap farklı itirazlardır. Elinizde bulunmayan raporun içeriğini varsaymayın; okumadığınız belgeye dayanarak kesin açıklama yapmayın. Kullandığınız bildirim yönteminin gönderimi ve içeriği sonradan gösterilebilsin.
İcra veya mahkeme evrakı varsa gerekli başvuruyu ilgili dosyada ayrıca yapmak gerekir. Hangi mahkemenin görevli olduğu, usul, zamanaşımı ve varsa dava öncesi başvuru gereklilikleri talebin hukuki sebebine göre değerlendirilir; yalnız sigorta şirketinin taraf olması hepsi için tek cevap vermez. Ankara’da trafik kazası uyuşmazlıklarının değerlendirilmesi kapsamında poliçe, ihtar, ödeme hesabı ve tebligatın birlikte incelenmesi, hangi noktaya cevap verilmesi gerektiğini belirlemeye yardımcı olur.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.