Vergi Ceza İhbarnamesi nedir?
Vergi ceza ihbarnamesi, vergi daireleri tarafından vergi mükelleflerine gönderilen ve vergi yükümlülüklerinin yerine getirilmemesi durumunda uygulanan cezaları bildiren resmi bir belgedir. Bu ihbarnameler, vergi incelemesi sonucunda tespit edilen eksiklikler veya hatalı beyanlar nedeniyle kesilen vergi cezalarını mükellefe tebliğ eder. Vergi Usul Kanunu (VUK) çerçevesinde düzenlenen bu belgeler, belirli şekil ve içerik unsurlarını taşımalıdır. Aksi halde, usule uygun düzenlenmeyen vergi ceza ihbarnameleri geçersiz sayılabilir.
İhbarnameye karşı tebliğ tarihinden itibaren otuz gün içinde vergi mahkemesinde iptal davası açılabilir. Bu süre içinde dava açılmazsa ceza kesinleşir ve ödenmesi gerekir; süresinde açılan dava ise dava konusu cezanın tahsilini dava sonuçlanana kadar durdurur.
Vergi/ceza ihbarnamesinde hangi bilgiler bulunmalıdır?
VUK’un 34. maddesi, ikmalen ve re’sen tarh edilen vergilerin ilgililere ihbarname ile tebliğ edileceğini hükme bağlamıştır. İhbarname, vergi incelemesi sonucu ortaya çıkan eksiklikler veya hatalı beyanlar nedeniyle kesilen vergi cezalarını mükellefe bildirir.
VUK’un 35. maddesi, vergi ihbarnamelerinin içermesi gereken bilgileri ayrıntılı olarak belirtmiştir. Buna göre, bir vergi ihbarnamesinde şu unsurlar bulunmalıdır:
İhbarnamenin sıra numarası ve düzenlenme tarihi: Bu bilgiler, ihbarnamenin takibini ve referansını sağlar.
- Mükellefin adı, soyadı veya unvanı, adresi: Vergi mükellefinin doğru ve eksiksiz tanımlanması için gereklidir.
- Vergilendirme dönemi ve vergi türü: Verginin hangi döneme ve türe ait olduğunu belirler.
- Verginin matrahı, hesabı ve tutarı: Vergi yükümlülüğünün hesaplanma yöntemini ve miktarını açıklar.
- Vergi tarhını gerektiren sebepler: Vergi cezasının dayandığı hukuki ve maddi sebepler belirtilmelidir.
- Vergi mahkemesinde dava açma süresi ve şekli: Mükellefin itiraz haklarını kullanabilmesi için bilgilendirme yapılmalıdır.
Ayrıca, takdir komisyonu kararı üzerine tarh edilen vergilere ilişkin ihbarnamelere, bu kararın da eklenmesi gerekmektedir. Re’sen takdiri gerektiren vergi inceleme raporları da ihbarnameye eklenir. Bu raporlar, vergi incelemesinin sonuçlarını ve vergi cezasının dayanaklarını detaylı olarak içerir.
İhbarnamenin mükellefe usulüne uygun olarak tebliğ edilmesi de gerekir; dava açma süresi tebliği izleyen gün başlar. Tebliğ genellikle posta yoluyla yapılır, elektronik tebligat da kullanılabilir.
Vergi ceza ihbarnamesine karşı iptal davası nasıl ve hangi sürede açılır?
Vergi ceza ihbarnamesine itiraz, ihbarnamenin iptali istemiyle vergi mahkemesinde dava açılarak yapılır. İdari Yargılama Usulü Kanunu’nun (İYUK) 7. maddesine göre vergi mahkemelerinde dava açma süresi otuz gündür ve ihbarnamenin tebliğini izleyen gün başlar. Bu süre içinde dava açılmayan ceza kesinleşir.
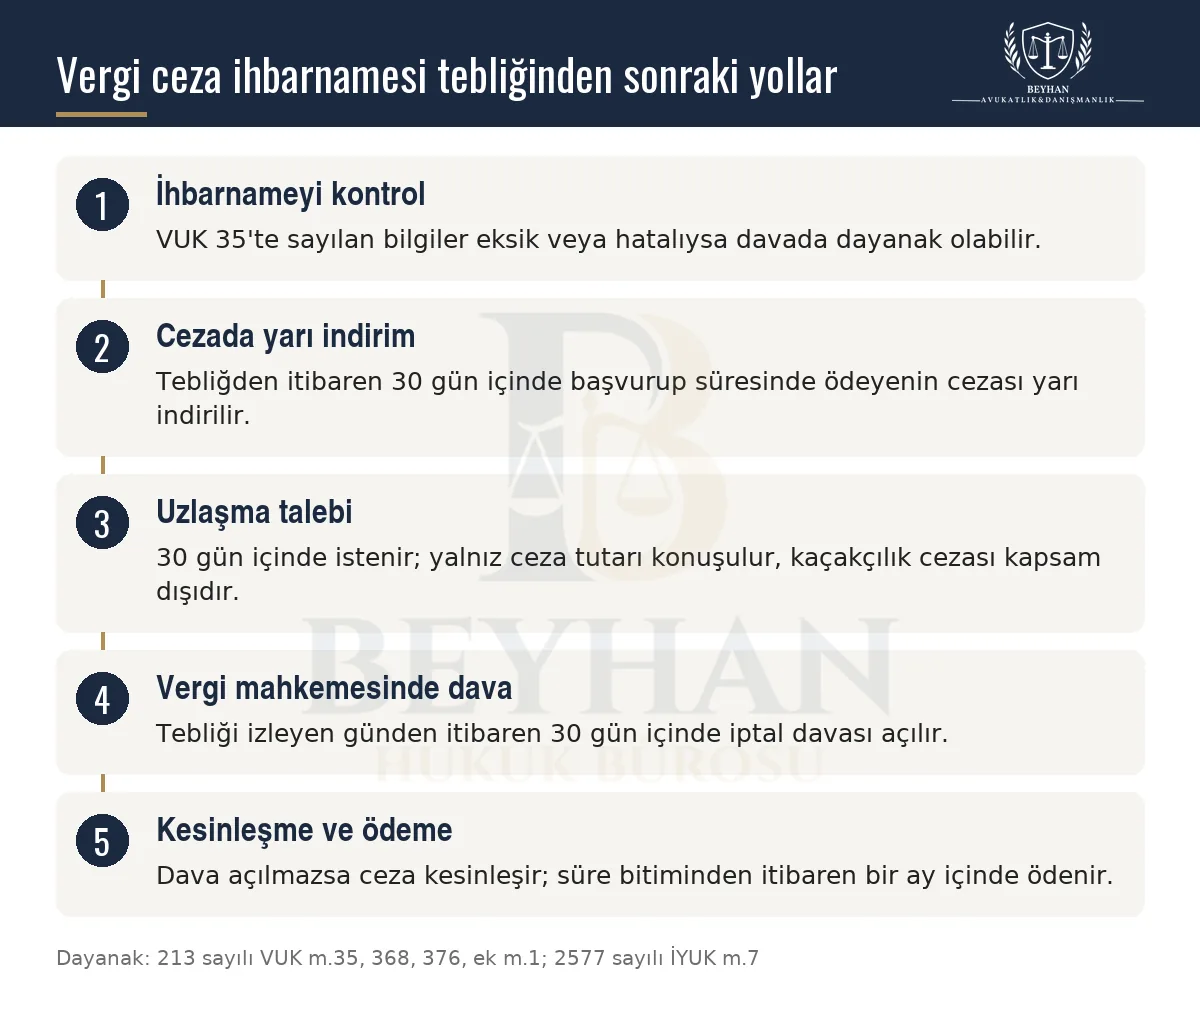
Dava açmadan önce ihbarnamenin VUK’un 35. maddesinde sayılan unsurları taşıyıp taşımadığını kontrol edin. Eksik veya hatalı düzenlenen ihbarname hukuken geçersiz sayılabilir ve davada önemli bir dayanak oluşturabilir. Vergi mahkemesi cezanın hukuka uygunluğunu denetler; hukuka aykırı bulursa cezayı iptal eder.
Vergi mahkemesi kararlarına karşı, kararın tebliğinden itibaren otuz gün içinde mahkemenin bulunduğu yargı çevresindeki bölge idare mahkemesine istinaf yoluyla başvurulabilir. Ancak konusu İYUK’un 45. maddesindeki parasal sınırı geçmeyen vergi davalarında verilen kararlar kesindir. Bölge idare mahkemesinin, konusu 46. maddedeki parasal sınırı aşan vergi davalarında verdiği kararlar ise tebliğden itibaren otuz gün içinde Danıştay’da temyiz edilebilir. Bu sınırlar her yıl yeniden değerleme oranında artırılır ve davanın açıldığı tarihteki tutar esas alınır.
Dilekçenin hazırlanması ve dava sürecinin takibi için bir idare hukuku avukatından destek alınabilir.
İptal davası dilekçesi nasıl hazırlanır?
Dava dilekçesi hazırlanırken önce ihbarnamenin usule ve hukuka uygun olup olmadığını inceleyin; tespit ettiğiniz eksiklik ve hataları dilekçede ayrıntılı biçimde gösterin. İhbarnamenin neden hatalı olduğunu ve haklılığınızı destekleyen delilleri açıkça sunun. Cezanın dayandığı hukuki ve maddi sebeplere karşı itirazlarınızı yazarken ilgili kanun maddelerine ve varsa Danıştay kararlarına atıf yapın.
Dilekçede mükellefin adı, soyadı veya unvanı, vergi kimlik numarası, cezanın türü ve tutarı eksiksiz yer almalıdır. İhbarnamenin tarih ve sıra numarası, vergi türü ve dönemi, verginin matrahı, hesabı ve tutarı da dilekçede belirtilmelidir.
Vergi cezası ne zaman ödenir, cezada indirim nasıl alınır?
Ceza ihbarnamesine karşı dava açılmazsa ceza kesinleşir. VUK’un 368. maddesine göre bu durumda ceza, dava açma süresinin bittiği tarihten başlayarak bir ay içinde ödenir; dava açılmışsa bir aylık süre, mahkeme kararı üzerine düzenlenen ihbarnamenin tebliğinden başlar.
Ödeme, banka aracılığıyla veya İnteraktif Vergi Dairesi üzerinden yapılabilir; İnteraktif Vergi Dairesi’nde borcunuzu sorgulayıp ödeyebilirsiniz. Ödemeyi vergi dairesinin bildirdiği hesap ve referans bilgileriyle yapın. Yanlış hesaba yapılan ödeme, cezanın ödenmemiş sayılmasına ve ek faiz ve cezalara yol açabilir.
Borcun vadesinde ödenmesi sizi çok zor duruma düşürecekse, 6183 sayılı Kanun’un 48. maddesi uyarınca vergi dairesine yazılı başvurarak tecil ve taksitlendirme isteyebilirsiniz. Talep, vergi dairesinin onayıyla işleme alınır ve bir ödeme planı oluşturulur.
VUK’un 376. maddesi, vergi cezalarında indirim imkânı tanır. Buna göre mükellef veya vergi sorumlusu, tarh edilen vergiyi veya vergi farkını ve vergi ziyaı, usulsüzlük ve özel usulsüzlük cezalarının yarısını ihbarnamenin tebliğ tarihinden itibaren otuz gün içinde ilgili vergi dairesine başvurarak vadesinde veya 6183 sayılı Kanun’da belirtilen türden teminat göstererek vadenin bitmesinden itibaren üç ay içinde ödeyeceğini bildirirse, kesilen cezanın yarısı indirilir.
Bu başvuru, vergi ceza ihbarnamesi indirim dilekçesiyle yazılı olarak veya İnteraktif Vergi Dairesi üzerinden yapılabilir. Dilekçede vergi ve cezanın ödeneceğini ve indirim istendiğini açıkça belirtin; adınızı, soyadınızı veya unvanınızı, vergi kimlik numaranızı, cezanın türünü ve tutarını eksiksiz yazın.
İndirimden yararlanmanın şartı, ödemenin belirtilen süreler içinde ve eksiksiz yapılmasıdır. Süresinde ödeme yapılmazsa indirim hakkı ortadan kalkar ve cezanın tamamı tahsil edilir. Ayrıca vergi kaçakçılığı suçu kapsamında olan cezalar için indirim talep edilemez; bu nedenle cezanın türünü ihbarnameden kontrol edin.

Vergi ceza ihbarnamesine karşı hangi idari başvurular yapılabilir?
İdari başvuru yollarından biri, vergi hatasının düzeltilmesi talebidir. VUK’un 117 ve 118. maddeleri vergi hatalarını sayar: matrahın veya vergi miktarının yanlış hesaplanması, aynı matrah üzerinden verginin mükerrer istenmesi ve verginin asıl borçlusu yerine başka bir kişiden istenmesi bunlar arasındadır. Düzeltme, vergi dairesinden yazıyla istenir ve 114. maddedeki zamanaşımı süresi dolmadan yapılmalıdır (VUK m.122, m.126).
Bir diğer idari başvuru yolu ise uzlaşma talebidir. Mükellefler, vergi ceza ihbarnamesinin tebliğ tarihinden itibaren 30 gün içinde uzlaşma komisyonuna başvurarak uzlaşma talebinde bulunabilirler. VUK’un ek 1. maddesine göre uzlaşma yalnız cezaların tutarı konusunda yapılır; vergi aslı uzlaşma konusu değildir. Tarhiyat öncesi uzlaşmanın sağlanamamış olması halinde, mükellef tarhiyat sonrası uzlaşma talebinde bulunamaz. Uzlaşma sağlanırsa, üzerinde uzlaşılan hususlar hakkında dava açılamaz ve hiçbir mercie şikâyette bulunulamaz.
Uzlaşma sağlanamazsa ceza için dava açılabilir; dava açma süresi bitmiş veya 15 günden az kalmışsa bu süre, uzlaşmanın sağlanamadığına ilişkin tutanağın tebliğinden itibaren 15 gün olarak uzar (VUK ek m.7). VUK’un 359. maddesinde yazılı vergi kaçakçılığı fiilleriyle vergi ziyaına sebebiyet verilmesi halinde kesilen cezalar için uzlaşmaya gidilemez. Uzlaşılan cezaların ödeme süreleri geçmişse, bu cezalar uzlaşma tutanağının tebliğinden itibaren bir ay içinde ödenir (VUK ek m.8). Bu yükümlülük yerine getirilmediği takdirde uzlaşma komisyonu kararı bozulmaz, ancak vadeden sonra gecikme zammı işler.
Dava açılınca vergi cezasının tahsili durur mu?
Yürütmenin durdurulması kararı, idari işlemin yürütülmesini (icra edilmesini) açılan idari davanın sonuna kadar durduran ve dava konusu idari işlemin tüm hukuki sonuçlarını askıya alan bir tedbir niteliğindedir. Vergi mahkemelerinde açılan iptal davalarında, vergi cezalarının tahsilatının durdurulması için vergi mahkemesinden ayrıca yürütmenin durdurulması kararı alınmasına gerek yoktur. Vergi cezasının tahsilat işlemi, dava açılmasıyla birlikte kendiliğinden durmaktadır (İYUK m.27).
Tahsil işlemlerine karşı açılan davalar ise tahsilatı kendiliğinden durdurmaz; bu davalarda yürütmenin durdurulması istenebilir. İYUK m.27 uyarınca yürütmenin durdurulması kararı verilebilmesi için, dava konusu işlemin açıkça hukuka aykırı olması ve uygulanması halinde telafisi güç veya imkânsız zararların doğacak olması şartları birlikte aranır.

İnceleme raporu ihbarnameye eklenmezse ne olur?
VUK’un 35. maddesi uyarınca takdir komisyonu kararı üzerine tarh edilen vergilerde komisyon kararının ve re’sen takdiri gerektiren inceleme raporunun birer sureti ihbarnameye eklenir. Bu raporlar, vergi incelemesinin sonuçlarını ve vergi cezasının dayanaklarını ayrıntılı olarak gösterir.
Danıştay 3. Dairesinin 17 Şubat 2021 tarihli (E. 2018/861, K. 2021/864) ve 4. Dairesinin 8 Haziran 2021 tarihli (E. 2017/1919, K. 2021/3039) kararlarında, vergi inceleme veya vergi tekniği raporunun ihbarnameye eklenmemesinin vergilendirmeyi hükümsüz kılmadığı; raporun yargılama sırasında dosyaya sunulup davacıya tebliğ edilmesiyle bu eksikliğin giderilebileceği belirtilmiştir. 3. Daire, rapor eklenmeden yapılan tebliğin tam sayılmayacağını ve dava açma süresini başlatmayacağını da kabul etmiştir.
Bununla birlikte raporların eklenmemesi, cezanın dayandığı delilleri görmenizi ve itiraz hakkınızı kullanmanızı zorlaştırabilir. Rapor eklenmeden yapılan tebliğ dava açma süresini başlatmayabileceğinden, zarfta rapor bulunmadığını davada belirtin; raporun içeriğindeki eksik ve hatalar ise ihbarnamenin iptali istenirken esasa ilişkin dayanak olabilir.
Vergi ceza ihbarnamesi hangi süre içinde tebliğ edilmelidir?
VUK’un 114. maddesi, vergi alacağının doğduğu takvim yılını takip eden yılın başından başlayarak beş yıl içinde tarh ve mükellefe tebliğ edilmeyen vergilerin zamanaşımına uğrayacağını hükme bağlamıştır. VUK’un 374. maddesine göre vergi ziyaı cezası da bu süre içinde kesilebilir; usulsüzlük cezalarında ise türüne göre iki veya beş yıllık süreler uygulanır. Bu süreler içinde ceza ihbarnamesinin tebliğ edilmesi zamanaşımını keser. Kesinleşen cezanın tahsil zamanaşımı ise 6183 sayılı Kanun’un 102. maddesi uyarınca vadenin rastladığı takvim yılını izleyen yılın başından itibaren beş yıldır.
Vergi ceza ihbarnamelerinin tebliğinde zamanaşımı süresinin dolması durumunda, vergi cezasının tahsil edilmesi hukuken mümkün değildir. Bu durumda, mükellef, vergi mahkemesine başvurarak zamanaşımı süresinin dolduğunu ve vergi cezasının tahsil edilmemesi gerektiğini talep edebilir.
İhbarname olmadan e-Devlet’te görünen vergi borcuna dava açılabilir mi?
2577 sayılı İdari Yargılama Usulü Kanunu (İYUK) uyarınca, vergi mahkemelerinde dava açabilmek için verginin tarh edilmesi, cezanın kesilmesi ve bu işlemlerin mükellefe tebliğ edilmesi gerekmektedir. Vergi ceza ihbarnamesi, mükellefe tebliğ edilerek hukuki sonuç doğuran bir idari işlemdir. Bu nedenle, vergi ceza ihbarnamesi olmadan sadece e-Devlet üzerinden öğrenilen vergi borçlarına karşı dava açılması, hukuki açıdan geçerli değildir.
Danıştay kararları, vergi ceza ihbarnamesi olmadan e-Devlet üzerinden öğrenilen vergi borçlarına karşı dava açılmasının hukuki geçerliliğini tartışmaktadır. Danıştay 4. Dairesinin 17 Eylül 2021 tarihli kararında (E. 2021/4855, K. 2021/4113), e-Devlet üzerinden öğrenilen vergi borcu bilgisinin idari davaya konu edilebilecek kesin ve icrai nitelikte bir işlem olmadığı belirtilmiştir. Bu karar, vergi ceza ihbarnamesi olmadan sadece e-Devlet üzerinden öğrenilen vergi borçlarına karşı dava açılmasının hukuki geçerliliğini kabul etmemektedir.
E-Devlet üzerinden öğrenilen vergi borçlarına karşı dava açmak isteyen mükellefler, öncelikle vergi dairesinden resmi bir vergi ceza ihbarnamesi talep etmelidir. Vergi ceza ihbarnamesinin mükellefe tebliğ edilmesinin ardından, mükelleflerin itiraz ve dava açma hakları doğar. Bu durumda, mükellefler, vergi mahkemesine başvurarak ihbarnamenin iptali talebinde bulunabilirler.
Dava açıldıktan sonra dosyanın durumu e-Devlet üzerinden derdest dava dosyası sorgulama yoluyla izlenebilir.
Dilekçeye ihbarname yerine tebliğ zarfı numarası yazılırsa ne olur?
Danıştay 9. Dairesinin 12 Aralık 2017 tarihli kararına (E. 2016/16210, K. 2017/9335) konu olayda mükellef, ihbarnamelere karşı önce adli yargıda dava açmış ve dilekçeye ihbarname numaraları yerine tebliğ zarflarının numaralarını yazmıştır. Daire, zarfların üzerinde ihbarname numaraları da bulunduğundan dava konusu ihbarnamelerin aynı olduğunu kabul etmiş; görevsizlik kararının kesinleşmesini izleyen otuz gün içinde vergi mahkemesinde açılan davanın süre aşımıyla reddedilmesini bozmuştur. Bu otuz günlük süre İYUK’un 9. maddesinde düzenlenir. Dava dilekçesine ihbarnamenin tarih ve numarasını, tebliğ zarfındaki numaradan ayırarak yazın.
Kapanmış şirkete vergi cezası kesilebilir mi?
VUK’un 10. maddesi, tüzel kişilerin tasfiye haline girmiş veya tasfiye edilmiş olmalarının, kanuni temsilcilerin tasfiyeye giriş tarihinden önceki zamanlara ait sorumluluklarını ortadan kaldırmayacağını hükme bağlamaktadır. Ancak bu sorumluluk, kanuni ödevlerini yerine getirmeyen kanuni temsilciler için geçerlidir. Şirketin durumu itibariyle ödevini yerine getiremiyorsa, örneğin ödeyecek durumu yoksa, sorumluluk olmaz.
Danıştay 4. Dairesinin 7 Nisan 2005 tarihli kararında (E. 2004/639, K. 2005/578), Türk Ticaret Kanunu hükümlerine göre şirketlerin tüzel kişiliklerinin ticaret sicilinden silinmeleriyle sona erdiği ve bu tarihten sonra şirketin haklara sahip olamayacağı ve borçlu kılınamayacağı belirtilmiştir.
Öte yandan, 6183 sayılı Kanun’un 35. maddesi, limited şirket ortaklarının, şirketten tahsil imkanı bulunmayan amme alacağından sermaye hisseleri oranında doğrudan doğruya sorumlu olduklarını hükme bağlamaktadır. Bu maddeye göre, limited şirket ortakları, şirketin vergi borçlarından sermaye hisseleri oranında sorumludur ve bu borçlar için takip edilebilirler.
Tasfiye edilmiş şirket adına hiçbir işlem yapılamaz. Dolayısıyla, şirket adına ihbarname veya ödeme emri düzenlenemez; buna rağmen düzenlenmişse bu işlem yok hükmündedir ve hiçbir sonuç doğurmaz. VUK’un 10. maddesine 7103 sayılı Kanun’la eklenen fıkraya göre ise ticaret sicilinden silinmiş şirketin tasfiye öncesi dönemlerine ilişkin tarhiyat ve ceza kesme işlemi kanuni temsilcilerden, tasfiye dönemine ilişkin olanlar tasfiye memurlarından herhangi biri adına yapılır.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.