İşlemiş faiz denetimi, dosyadaki anapara, başlangıç tarihi, oran dönemleri ve ödemelerin belgelerle karşılaştırılmasıdır. Yalnız son toplamı karşılaştırmak, farkın nedenini göstermez. Aynı borç için farklı hesap tarihi, atlanan ödeme veya yanlış başlangıç günü ayrı sonuçlar doğurabilir.
Aşağıdaki yöntem, özellikle sözleşmeden doğan Türk lirası alacaklarında, uygulanacak türü belirlenmiş basit hesabı incelemeye yardımcı olur. Harç, takip gideri ve vekâlet ücretini hesaplayan bir kapak hesabı değildir. Yabancı para, özel kanuna bağlı alacak veya tartışmalı sözleşme oranı varsa önce ilgili hukuki esas belirlenmelidir.
İşlemiş Faiz Denetimi İçin Hangi Belgeler Gerekir?
Önce takip talebini, size gönderilen ödeme veya icra emrini, varsa mahkeme kararının hüküm bölümünü ve tarihli ayrıntılı dosya hesabını birlikte okuyun. Dayanak sözleşme, ihtar ve ödeme belgeleri de aynı incelemenin parçalarıdır. Tek bir ekran görüntüsündeki bakiye, bu belgelerin yerini tutmaz.
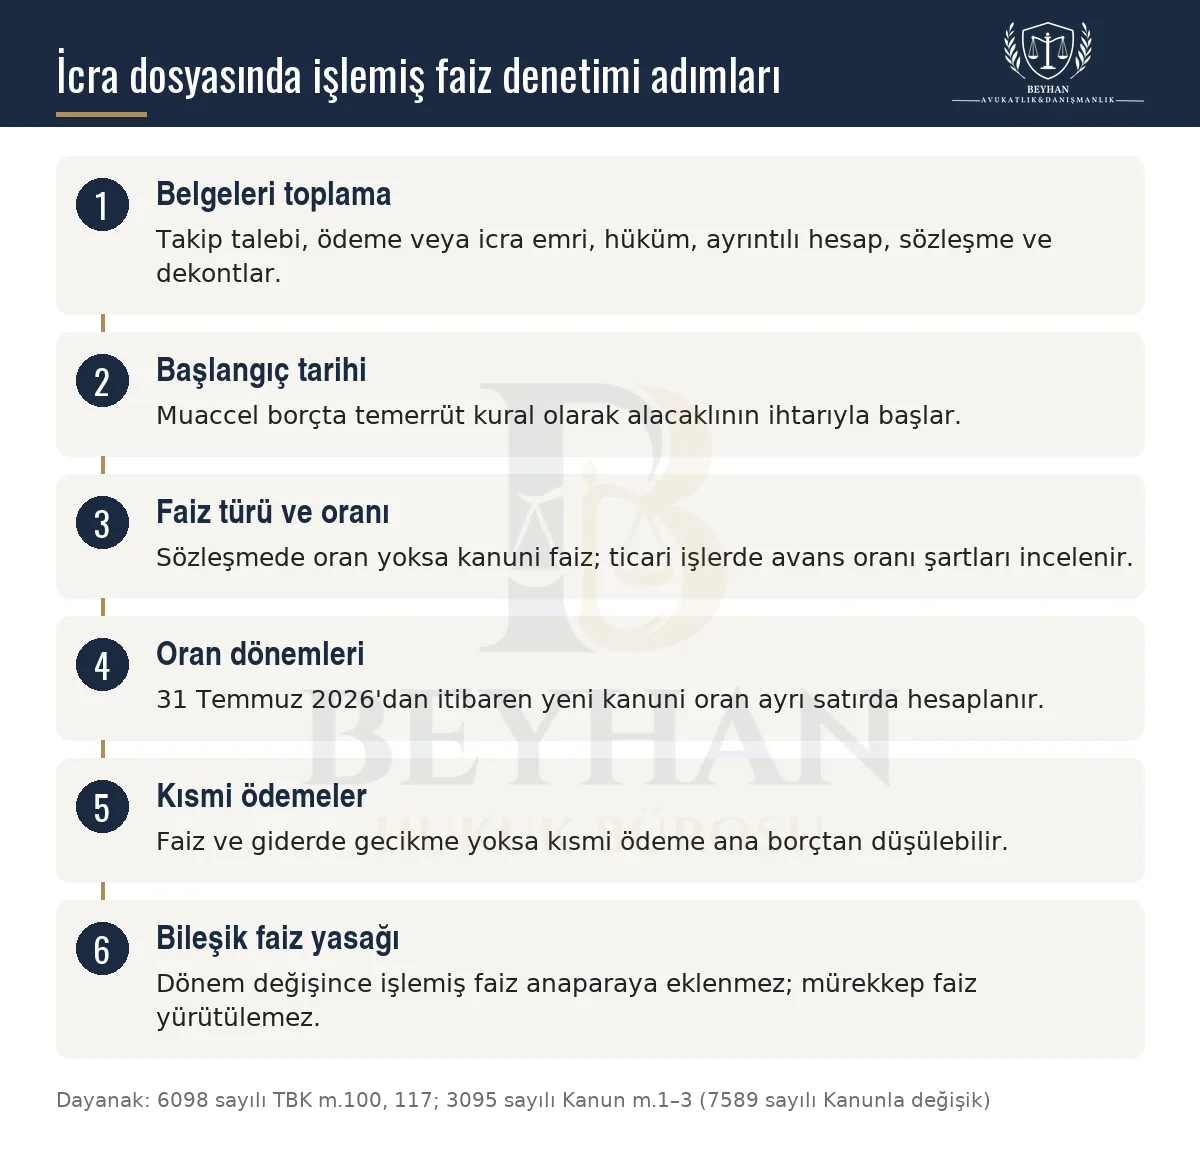
Takip talebindeki anaparayı dayanak belge ve varsa hükümle karşılaştırın. Önceden işlemiş bir tutarın veya giderin ana borca eklenip eklenmediği bu aşamada anlaşılır. Faizin başlangıç günü için sözleşme, ihtar, tebliğ kaydı ve hüküm birlikte okunmalı; farklı alacak kalemlerine aynı günün yazılıp yazılmadığı görülmelidir.
Talep, ödeme veya icra emri, hüküm ve ilgili dönemin dayanağı hangi faiz türünün ve oranının kullanıldığını gösterir. Kanuni oranla avans ya da sözleşme oranının karıştırılmadığını kontrol edin. Ayrıntılı hesap dökümünde oran değişiklik günlerinin atlanıp atlanmadığına veya iki kez sayılıp sayılmadığına; dekont, tahsilat makbuzu ve dosya hareketlerinde ise ödemenin tarihine, tutarına ve hangi borçtan düşüldüğüne bakın. Son olarak karşılaştırdığınız toplamların aynı hesap gününe ait olduğundan emin olun.
Her alacak kalemini ayrı satıra yazın. Aynı dosyada farklı başlangıç tarihleri bulunan iki kalemi birleştirmek, oran doğru olsa bile sonucu değiştirebilir. Takipten önce birikmiş tutarla takipten sonra işlemeye devam eden kısmı da ayırın. Böylece aynı günlerin iki farklı kalemde tekrar hesaplanıp hesaplanmadığı görülebilir.
Başlangıç Tarihi ve Uygulanacak Tür Nasıl Belirlenir?
Dosyanın açıldığı gün, her borç için otomatik başlangıç değildir. 6098 sayılı Türk Borçlar Kanunu m.117 uyarınca ödeme zamanı gelmiş borçta kural olarak alacaklının ihtarıyla temerrüt oluşur; yani borçlu hukuken gecikmiş duruma düşer. Tarafların birlikte belirlediği ödeme gününün geçmesi gibi, ayrıca ihtar gerektirmeyen durumlar da vardır. Bu nedenle yalnız sözleşmenin tarihini veya ihtarın gönderildiği günü kopyalamayın; ödeme yükümlülüğünün ne zaman doğduğunu, bildirimin içeriğini ve gerektiğinde tebliğini inceleyin.
İlamlı dosyada mahkeme kararının hüküm bölümündeki tutar, başlangıç ve türü ayrı sütunlara aktarın. Belirsiz bir ifadeyi, daha yüksek sonuç veren hesap seçeneğini işaretleyerek çözmeye çalışmayın. İlamsız dosyada da takip talebindeki bilgiyle dayanak belgenin aynı olup olmadığını görünür hâle getirin.
Kanuni faiz, ticari temerrüt ve sözleşmeyle kararlaştırılan oran birbirinin yerine kullanılamaz. 3095 sayılı Kanun m.2, ticari işlerde belirli şartlarla TCMB avans oranının istenebilmesini düzenler. Bunun için yalnız dosyanın icrada olması yeterli değildir. Sözleşmede oran yazması da onun her durumda geçerli olduğunu göstermez; TBK m.88 ve m.120 ile ilişkinin tabi olduğu özel kurallar incelenmelidir.
Oran Değiştiğinde Hesap Hangi Dönemlere Ayrılır?
24 Eylül 2026 itibarıyla 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun m.1, oran sözleşmeyle belirlenmemiş ve bu hükmün kapsamına giren borçlarda, önceki yılın 31 Aralık günündeki kısa vadeli reeskont oranının yüzde seksenini esas alır. 30 Haziran reeskont oranı, önceki 31 Aralık reeskont oranından beş puan veya daha fazla farklıysa ikinci yarı için o günkü oranın yüzde sekseni kullanılır. Buradaki karşılaştırma yüzde artış üzerinden değil, iki oran arasındaki puan farkı üzerinden yapılır.
TCMB tablosundaki 20 Aralık 2025 tarihli yüzde 38,75 reeskont oranı, incelenen 31 Aralık 2025 ve 30 Haziran 2026 tarihlerinde aynıdır. Bu verinin yüzde sekseni yıllık yüzde 31 eder. Yeni düzenleme 7589 sayılı Kanun m.10 ve m.26 gereğince 31 Temmuz 2026’da yürürlüğe girmiştir. Yüzde 31, bütün 2026 yılına veya bütün icra borçlarına uygulanacak tek oran değildir.
Kanuni oranla yürüyen ve bu geçişi kapsayan hesapta 30 Temmuz 2026 sonuna kadar yıllık yüzde 24, 31 Temmuz’dan itibaren yeni yüzde 31 ayrı satırlarda gösterilir. Önceki yüzde 24’lük kanuni oran, 1 Haziran 2024’te başlayan dönemde uygulanıyordu. Daha eski günler varsa o dönemin dayanağı da ayrıca araştırılır; bugünkü yüzde bütün geçmişe taşınmaz.
İki Dönemli Örnek Hesap Nasıl Yapılır?
Örneğin yalnız yöntemi göstermek için, oranı kanuni orana bağlı, anaparası 100.000 TL olan ve ara ödeme bulunmayan varsayımsal bir borcu ele alalım. İnceleme aralığı 1 Temmuz 2026 ile 1 Eylül 2026 olsun. Bu örnekte başlangıç günü dahil, bitiş günü hariç sayılmış ve yıl böleni 365 alınmıştır. Bu varsayımlar gerçek dosyadaki başlangıç hükmünü veya gün hesabını belirlemez; karşılaştırma yapılırken kullanılan yöntemin açık yazılmasını sağlar.
Her satır için işlem: anapara × yıllık yüzde oranı × gün sayısı ÷ 36.500. İkinci döneme geçildiğinde ilk dönemin işlemiş tutarı anaparaya eklenmez.
Bu örnekte 1 Temmuz dahil, 31 Temmuz hariç tutulan ilk 30 güne yıllık %24 uygulanınca 1.972,60 TL; 31 Temmuz dahil, 1 Eylül hariç tutulan sonraki 32 güne yıllık %31 uygulanınca 2.717,81 TL bulunur. Toplam 62 günün işlemiş tutarı 4.690,41 TL’dir.
Toplam, yuvarlanmamış ara sonuçların toplanıp kuruşa yuvarlanmasıyla bulunur. Bu örneğin tamamına yüzde 31 uygulamak 5.265,75 TL verir; 575,34 TL’lik fark, yüksek oranın eski döneme de taşınmasından kaynaklanır. Buna karşılık gün sayımı bir gün farklıysa yalnız ilgili güne ait tutar değişir. Yüzde 31 döneminde 100.000 TL’nin bir günlük karşılığı yaklaşık 84,93 TL’dir. Bu büyüklük farkın yerini araştırmaya yardımcı olur; tek başına hata kanıtı değildir.
Kısmi Ödeme Hesabı Nasıl Etkiler?
Ödeme varsa önce dekont ile dosya kaydının tarih ve tutarını karşılaştırın. Ödenen paranın tamamını otomatik olarak anaparadan çıkarmayın. TBK m.100, borçlu faiz veya giderleri ödemede gecikmemişse kısmi ödemeyi ana borçtan düşme hakkı verir. Gecikme bulunduğunda mahsup düzeni, yani ödemenin hangi kalemleri kapattığı, kalan ana tutarı etkiler. Bu yüzden sonraki döneme taşınacak tutarı belirlemeden önce gider ve işlemiş kısma ayrılan payı görün.
Birden fazla borç varsa ödeme açıklaması ve alacaklının makbuzu da önem taşır. TBK m.101 ve m.102, ödemenin hangi borca sayılacağını düzenler. Aynı kişiye yapılmış her havalenin incelenen dosyadaki ana borcu azalttığını varsaymak doğru bir karşılaştırma sağlamaz.
Çizelgeye ödeme tarihi, ödenen tutar, giderlere ayrılan kısım, işlemiş tutarı kapatan kısım ve anaparayı azaltan kısım için ayrı sütun ekleyin. Azalan ana tutarla devam edilecek yeni satır bu incelemeden sonra kurulmalıdır. 3095 sayılı Kanun m.3’teki genel bileşik faiz yasağı nedeniyle sırf dönem değişti diye birikmiş tutar ana borca eklenmez; maddede saklı tutulan ticaret hukuku hükümleri ayrıca değerlendirilir. Örnekte herhangi bir bileşik hesap uygulanmamıştır.
Hesap Farkı Hangi Belgeyle Açıklanabilir?
Sonucu yalnız “fazla hesaplanmış” diye işaretlemek yerine, uyuşmayan satırı ve belgesini birlikte gösterin. Başlangıç farklıysa ilgili sözleşme hükmünü veya ihtar kaydını; ödeme atlanmışsa dekont ile tahsilat kaydını; oran farklıysa dönemin mevzuat dayanağını; gün sayısı farklıysa başlangıç ve bitiş tercihini yan yana koyun.
İnceleme sonunda şu beş bilgi açık kalmalıdır: karşılaştırmanın tarihi, tartışılan alacak kalemi, dosyada kullanılan girdi, belgede görülen girdi ve bunun hesap sonucuna etkisi. Harç ve gider farkını, anapara üzerinden yürüyen tutarın farkından ayrı tutun. Sadece bu rehberdeki örneğe dayanarak dosyanın kapandığı veya kalan borcun kesinleştiği sonucu çıkarılamaz.
Takip usulüne ilişkin genel çerçeve için ilamsız icra takibi rehberi ayrıca okunabilir. Somut başvuru hazırlanırken size tebliğ edilen belgenin türü, tebliğ tarihi ve dosyanın aşaması birlikte değerlendirilmelidir. Hesap incelemesini sürdürürken başvuru süresinin ayrıca kontrol edilmesini ertelemeyin. Bu yöntem rehberi belirli bir dosya için itiraz dilekçesi veya bütün takip yollarına ortak bir süre vermez.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.