Araç değer kaybı, trafik kazasında hasar gören aracın onarılmasına rağmen ikinci el piyasasında uğradığı değer azalmasını ifade eder. 12 Haziran 2026 tarihli ve 33278 sayılı Resmî Gazete’de yayımlanan değişiklikler, 1 Temmuz 2026 tarihinde yürürlüğe girerek araç değer kaybı hesaplama ve başvuru sürecinde önemli yenilikler getirmiştir. Bu nedenle geçmiş yıllarda kullanılan sabit katsayılar, hasar tutarına bağlı hazır tablolar ve belirli parçaları otomatik biçimde kapsam dışında bırakan açıklamalar güncelliğini kaybetmiştir.
Yeni sistemde değer kaybı; aracın markası, modeli, yaşı, kullanım düzeyi, kilometresi, hasarlı bölümleri, geçmiş hasarları ve kaza öncesi ile onarım sonrası ikinci el satış değerleri arasındaki fark dikkate alınarak lisanslı sigorta eksperi tarafından belirlenir.
Araç değer kaybı nedir, nasıl hesaplanır ve kim öder?
1. Araç Değer Kaybı Nedir?
Araç değer kaybı, trafik kazası sonucunda hasar gören ve onarılan aracın, kaza öncesindeki ikinci el satış değeri ile onarım sonrasındaki ikinci el satış değeri arasında oluşan eksilmedir. Araç teknik açıdan tamamen onarılmış olsa bile boya, düzeltme, parça değişimi ve hasar geçmişi nedeniyle alıcıların araca daha düşük fiyat vermesi mümkündür. Bu ekonomik azalma, onarım bedelinden farklı ve bağımsız bir maddi zarar kalemidir.
Değer kaybının doğup doğmadığı, yalnızca hasar kaydı tutarından değil, kazanın aracın piyasa değerinde oluşturduğu somut azalmadan anlaşılır. Bu nedenle her onarılan araçta mutlaka tazminat çıkacağı da belirli bir parça için hiç değer kaybı oluşmayacağı da peşinen söylenemez.
2. Araç Değer Kaybı Nasıl Hesaplanır?
1 Temmuz 2026 tarihinde yürürlüğe giren Trafik Sigortası Genel Şartları uyarınca değer kaybı, SEDDK tarafından belirlenen usul ve esaslara göre atanacak sigorta eksperince tespit edilir. İncelemede aracın markası, modeli, yaşı, kullanılmışlık düzeyi, kilometresi, hasar gören parçaları, geçmiş hasar durumu ve kaza öncesi ile onarım sonrası piyasa değerleri birlikte değerlendirilir.
Bu nedenle yalnızca onarım faturasına veya hasar kaydı tutarına bakılarak kesin bir değer kaybı hesaplanamaz. Önceki düzenlemelerde bulunan sabit formüller ve katsayı cetvelleri 2026 değişikliğiyle yürürlükten kaldırılmıştır. Güncel araç değer kaybı hesaplama değerlendirmesi, gerçek piyasa farkına dayanmalıdır.
3. Araç Değer Kaybını Kim Öder?
Kural olarak değer kaybı, kazanın meydana gelmesinde kusurlu olan aracın zorunlu trafik sigortası tarafından, sigortalının kusuru ve kaza tarihindeki teminat limiti ölçüsünde karşılanır. Zararın poliçe limitini aşması veya sigorta teminatı dışında kalması hâlinde, şartları varsa araç işleteni, araç sahibi veya kusurlu sürücüye başvurulması gündeme gelebilir. Başka bir deyişle sigorta şirketinin sorumluluğu poliçe limitiyle sınırlı olsa da zarara neden olan kişilerin hukuki sorumluluğu ayrıca değerlendirilir.
Değer kaybı başvurusu, zamanaşımı ve kasko nasıl işler?
4. Araç Değer Kaybı Başvurusu Nasıl Yapılır?
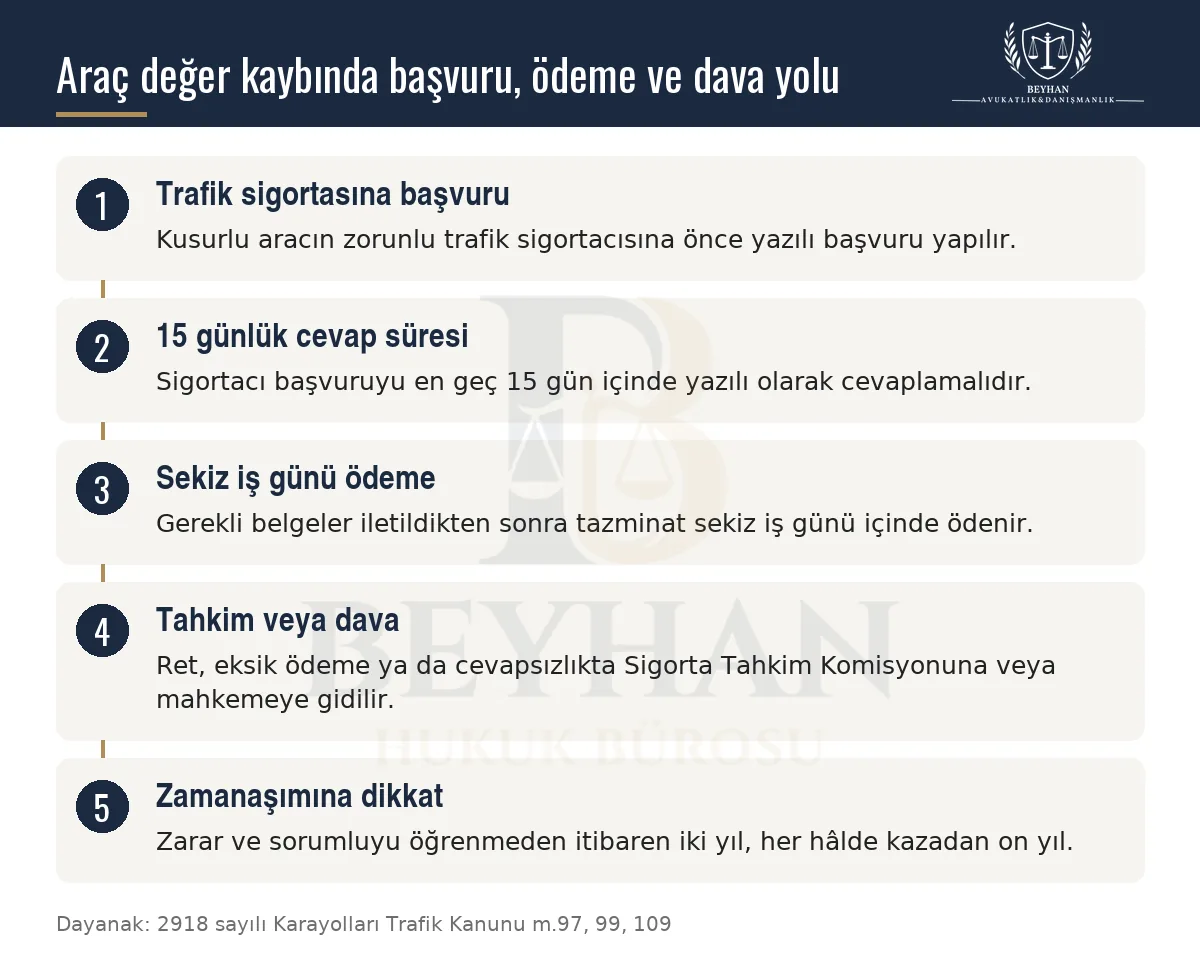
Araç değer kaybı başvurusu, kusurlu aracın zorunlu trafik sigortasını düzenleyen sigorta şirketine yazılı olarak yapılır. 2918 sayılı Karayolları Trafik Kanunu’nun 97. maddesi gereğince sigorta şirketine başvuru yapılmadan doğrudan dava veya Sigorta Tahkim Komisyonu yoluna gidilmesi kural olarak mümkün değildir.
1 Temmuz 2026 tarihinden sonra araç hasarı nedeniyle sigorta şirketine yapılan başvuru, ayrıca “değer kaybı talep ediyorum” denilmese dahi değer kaybı talebini de kapsar. Ancak bu düzenleme sigorta şirketine hiçbir başvuru yapılmasına gerek bulunmadığı anlamına gelmez. Kaldırılan işlem, araç hasarı başvurusundan ayrı ve ikinci bir değer kaybı başvurusu yapılması zorunluluğudur. Trafik kazası sonrası yapılması gereken işlemler yerine getirilerek delillerin korunması önem taşır.
5. Araç Değer Kaybında Zamanaşımı Süresi Nedir?
2918 sayılı Kanun’un 109. maddesi uyarınca motorlu araç kazalarından doğan maddi zarar talepleri, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yıl içinde zamanaşımına uğrar. Her durumda kazanın meydana geldiği tarihten itibaren on yıllık üst süre bulunmaktadır.
Kaza aynı zamanda ceza kanunlarına göre daha uzun zamanaşımı süresine tabi bir suç oluşturuyorsa, maddi tazminat talebi bakımından da bu daha uzun süre uygulanabilir. Süre dolmamış olsa bile hasar fotoğrafları, servis belgeleri ve aracın kaza sonrasındaki durumu zamanla değişebileceğinden başvuru geciktirilmemeli; başvuru tarihi, talep kapsamı ve teslim edilen belgeler yazılı ya da elektronik kayıtla ispatlanabilir biçimde saklanmalıdır.
6. Kasko Sigortası Araç Değer Kaybını Karşılar mı?
Kasko sigortasının bulunması, değer kaybının otomatik olarak kasko şirketince ödeneceği anlamına gelmez. Belirleyici olan poliçede değer kaybını kapsayan açık bir ek teminat veya özel şart bulunup bulunmadığıdır. Poliçede böyle bir teminat yoksa değer kaybı, kural olarak kusurlu karşı aracın trafik sigortasından talep edilir. Kasko poliçesinin teminatları, istisnaları ve ek klozları birlikte incelenmelidir.
Değer kaybı davası nasıl açılır, hangi belgeler gerekir?
7. Araç Değer Kaybı Davası Nasıl Açılır?
Öncelikle ilgili sigorta şirketine yazılı başvuru yapılmalıdır. Sigorta şirketinin talebi reddetmesi, eksik ödeme yapması veya trafik sigortası bakımından başvurudan itibaren 15 gün içinde yazılı cevap vermemesi hâlinde Sigorta Tahkim Komisyonuna başvurulabilir ya da görevli ve yetkili mahkemede dava açılabilir.
Buradaki 15 günlük süre ödeme süresi değil, tahkim veya dava yoluna geçmeden önce beklenecek cevap süresidir. Sigorta Tahkim Komisyonuna başvuru, çevrim içi sistem üzerinden şahsen veya vekil aracılığıyla yapılabilir. Araç değer kaybı alma ve sigorta tahkim süreci bakımından sigorta şirketine yapılan başvurunun ve teslim edilen belgelerin ispatlanabilir olması gerekir.
8. Araç Değer Kaybı Hesabında Kilometre Sınırı Var mı?
Araç değer kaybı talep edilebilmesi için güncel düzenlemelerde mutlak bir kilometre sınırı bulunmamaktadır. Geçmişte uygulanan 160.000 veya 165.000 kilometre sınırına dayalı otomatik ret yaklaşımı artık geçerli değildir.
Öte yandan kilometrenin hiçbir etkisinin bulunmadığı da söylenemez. Aracın kullanılmışlık düzeyi ve kilometresi, kaza öncesindeki piyasa değeri ile kazanın satış fiyatına etkisinin belirlenmesinde dikkate alınır. Yüksek kilometreli bir araçta gerçek piyasa kaybı düşük çıkabilir veya hiç değer kaybı oluşmadığı tespit edilebilir.
9. Araç Değer Kaybı Başvurusu İçin Gerekli Belgeler Nelerdir?
Başvuruda olayın özelliklerine göre kaza tespit tutanağı veya kolluk tutanağı, araç ruhsatı, hasar fotoğrafları, onarım belgeleri, taraf ve poliçe bilgileri, banka hesap bilgileri ile sigorta şirketinin talep ettiği diğer belgeler sunulmalıdır. 2026 düzenlemesi uyarınca başvuru sırasında e-Devlet sisteminde kayıtlı cep telefonu numarasının bildirilmesi de önem taşımaktadır.
Sigorta değer kaybını ne zaman öder, ödemezse ne yapılır?
10. Araç Değer Kaybı Tazminatı Ne Kadar Sürede Ödenir?
2918 sayılı Karayolları Trafik Kanunu’nun 99. maddesi uyarınca sigortacı, hak sahibinin gerekli belgeleri sigorta şirketinin merkez veya kuruluşlarından birine ilettiği tarihten itibaren sekiz iş günü içinde, poliçe sınırları içerisindeki tazminatı ödemekle yükümlüdür. Belgelerin eksik olması, kusur incelemesinin tamamlanmaması veya zararın henüz belirlenememesi uygulamada sürecin uzamasına yol açabilir.
1 Temmuz 2026 tarihinde yürürlüğe giren düzenleme ayrıca sigorta şirketine, nihai eksper raporunun kendisine ulaşmasını takip eden iş günü içinde hesaplanan değer kaybı tutarını yazılı olarak veya kalıcı veri saklayıcısı aracılığıyla hak sahibine bildirme yükümlülüğü getirmiştir. Bildirim süresi ile ödeme süresi birbirinden farklı kavramlardır.
11. Sigorta Şirketi Ödeme Yapmazsa Ne Yapılmalıdır?
Sigorta şirketinin hiç ödeme yapmaması, talebi reddetmesi veya gerçek zararın altında ödeme yaptığı düşünülmesi hâlinde öncelikle ret veya ödeme gerekçesi incelenmelidir. Gerekçe yerinde değilse 7. soruda belirtilen tahkim veya değer kaybı davası yoluna gidilebilir.
Sigorta şirketinden alınan kısmi ödeme, her durumda bakiye alacağın talep edilemeyeceği anlamına gelmez. Ancak ödeme sırasında ibra, feragat veya sulh belgesi imzalanmışsa belgenin içeriği ayrıca değerlendirilmelidir. Bu tür uyuşmazlıklar sigorta hukuku hükümleri kapsamında ele alınır.
12. Araç Değer Kaybı Talebi Hangi Durumlarda Reddedilebilir?
Talep; başvuru sahibinin kazada tamamen kusurlu olması, araçta kaza nedeniyle ölçülebilir bir piyasa değer azalması bulunmaması, zarar ile kaza arasında illiyet bağı(sebep-sonuç ilişkisi) kurulamaması, zamanaşımının gerçekleşmesi veya aynı zararın daha önce tamamen ödenmiş olması gibi nedenlerle reddedilebilir.
Araç yaşı, kusur oranı ve tek taraflı kaza değer kaybını etkiler mi?
13. Araç Değer Kaybı Almak İçin Aracın Yaşı Önemli midir?
Araç değer kaybı talep edilebilmesi bakımından güncel düzenlemelerde kesin bir araç yaşı sınırı bulunmamaktadır. Bu nedenle belirli bir yaşın üzerindeki araçların hiçbir şekilde değer kaybına uğramayacağı söylenemez.
Bununla birlikte aracın yaşı, ikinci el piyasa değeri ve kullanılmışlık düzeyi üzerinde doğrudan etkilidir. Yeni, düşük kilometreli ve hasar geçmişi bulunmayan bir araçta kazanın piyasa fiyatına etkisi daha belirgin olabilirken; eski, yüksek kilometreli ve geçmişte birden fazla hasar görmüş bir araçta yeni kazanın oluşturduğu ek değer azalması daha sınırlı kalabilir. Bu nedenle yaş, güncel araç değer kaybı hesaplama yönteminde mutlak ret sebebi değil, piyasa farkını etkileyen unsurlardan biridir.
14. Kazadaki Kusur Oranı Değer Kaybını Etkiler mi?
Evet. Talep edilebilecek tazminat, karşı tarafın kazadaki kusur oranına göre belirlenir. Araç sahibi kazada tamamen kusursuzsa belirlenen gerçek değer kaybının tamamını poliçe limiti kapsamında talep edebilir. Araç sahibinin kısmi kusuru bulunuyorsa tazminat, kendi kusuru oranında azaltılır.
Kazanın meydana gelmesinde tamamen kusurlu olan sürücü, kendi aracındaki değer kaybını karşı aracın zorunlu trafik sigortasından talep edemez. Ancak kasko poliçesinde açık bir değer kaybı teminatı bulunması hâli ayrıca değerlendirilir.
15. Kazanın Çift Taraflı Olması Şart mıdır?
Zorunlu trafik sigortasından değer kaybı alınabilmesi için esas olan, zarardan hukuken sorumlu bir üçüncü kişinin veya aracın bulunmasıdır. Sürücünün kendi kusuruyla yaptığı ve başka hiçbir kişinin sorumluluğunun bulunmadığı tek taraflı kazada, kişinin kendi trafik sigortasından kendi aracının değer kaybını talep etmesi mümkün değildir.
Öte yandan kazada başka bir araçla fiziksel temas bulunmaması, her durumda talebi ortadan kaldırmaz. Yolun bakımından sorumlu kişinin kusuru, yola bırakılan bir cismin kazaya neden olması veya başka bir sürücünün temassız şekilde kazaya yol açması gibi durumlarda üçüncü kişinin hukuki sorumluluğu ispatlanabilirse talep gündeme gelebilir.
Küçük hasarda, pertte veya önceki onarımda değer kaybı alınır mı?
16. Değer Kaybı İçin Hasarın Büyük Olması Gerekir mi?
Mevzuatta değer kaybı talebi için uygulanabilecek belirli bir asgari onarım bedeli veya hasar büyüklüğü bulunmamaktadır. Hasarın düşük maliyetli olması, tek başına değer kaybı oluşmadığını göstermez. Aynı şekilde onarım faturasının yüksek olması da aynı miktarda veya belirli oranda değer kaybı doğurmaz.
Belirleyici olan, yapılan onarımın aracın ikinci el satış değerini gerçekten düşürüp düşürmediğidir. Hasarın bulunduğu bölüm, uygulanan onarım yöntemi, parça değişimi, boya işlemi, aracın segmenti ve geçmiş hasar durumu birlikte değerlendirilir. Araç hasar bedeli ile araç değer kaybı bu nedenle birbirinden ayrı zarar kalemleridir.
17. Aracın Pert Olmaması mı Gerekir?
Araç değer kaybı, esas olarak onarılan ve yeniden ikinci el piyasasına dönen araçta ortaya çıkan piyasa eksilmesidir. Araç tam hasarlı veya ekonomik olarak onarılamaz kabul edilerek pert işlemi görmüşse zarar, aracın rayiç bedeli ve sovtaj değeri üzerinden ele alınır. Bu durumda ayrıca onarım sonrası değer kaybı hesaplanması kural olarak söz konusu olmaz.
2026/11 sayılı Genelge kapsamında kullanılan standart eksper raporlarında da tam veya ağır hasarlı araçlara ilişkin rapor ile araç hasarı ve değer kaybını birlikte içeren rapor birbirinden ayrılmıştır.
18. Hasarlı Bölgenin Daha Önce Onarılmamış Olması Şart mıdır?
Önceki düzenlemelere dayanılarak hasarlı bölümün daha önce onarılmış olması mutlak bir ret nedeni gibi açıklanabilmekteydi. Güncel yöntemde ise geçmiş hasar durumu, eksper tarafından dikkate alınacak unsurlardan biridir; fakat tek başına tüm talebi otomatik olarak ortadan kaldırmaz.
Aynı bölüm daha önce değişmiş, boyanmış veya ağır biçimde onarılmışsa yeni kazanın oluşturduğu ek piyasa kaybı sınırlı olabilir. Bazı durumlarda yeni kazanın ayrıca bir değer düşüşü yaratmadığı da belirlenebilir. Bu nedenle önceki onarımın etkisi, aracın kaza öncesindeki gerçek durumu ve yeni hasarın niteliği üzerinden incelenmelidir.
Hasar kaydı tutarı ve tampon hasarı aracın değerini ne kadar düşürür?
19. 10.000 TL veya 15.000 TL Hasar Kaydı Aracın Değerini Ne Kadar Düşürür?
Yalnızca hasar kaydı tutarına dayanılarak değer kaybı belirlenemez. “15.000 TL hasar için 12.825 TL” veya “10.000 TL hasar için 8.550 TL değer kaybı” gibi sabit sonuçlar, 1 Temmuz 2026 tarihinde kaldırılan sabit hesaplama cetvellerine dayandığı için güncel düzenlemeyle uyumlu değildir.
Onarım faturası ile değer kaybı arasında değişmez bir oran yoktur; aynı onarım bedeli, araçların yaşı, markası, modeli ve geçmişi farklı olduğu için farklı sonuçlar doğurabilir. Araçtaki hasarın kaporta, taşıyıcı bölüm, sökülüp takılabilir parça veya mekanik aksamda meydana gelmesi; parçanın onarılması ya da değiştirilmesi ve aracın geçmiş hasarları sonucu etkiler. Araç hasar bedeli ve değer kaybı ayrımı bu noktada önem taşır.
20. Tampon Hasarı veya Tampon Değişimi Değer Kaybına Girer mi?
Tampon onarımı veya değişimi nedeniyle otomatik olarak değer kaybı ödeneceğine ilişkin genel bir kural bulunmamaktadır. Aynı şekilde tamponun plastik olması nedeniyle her durumda kapsam dışında bırakılması da güncel yönteme uygun değildir.
Eksper, tampon hasarının aracın ikinci el piyasa değerine somut etkisini inceler. Basit ve iz bırakmadan giderilen bir onarım piyasa değerini etkilemeyebilirken, kazanın kapsamı, bağlantılı gövde hasarı veya onarımın niteliği farklı bir değerlendirme gerektirebilir. Tamponla birlikte çamurluk, panel, travers veya gövde parçalarının zarar görmesi de farklı bir piyasa etkisi oluşturabilir.
Değer kaybı TRAMER’e işler mi, e-Devlet’ten başvurulur mu?
21. Araç Değer Kaybı TRAMER’e İşler mi?
Araç değer kaybı ödemesi, araçta meydana gelen fiziksel onarım hasarına eklenen yeni ve bağımsız bir kaza değildir. Bu nedenle değer kaybı tazminatı, onarım maliyetine ek bir parça veya servis gideri gibi değerlendirilmemelidir.
Öte yandan kazaya, hasar dosyasına, ekspertiz işlemine ve yapılan ödemelere ilişkin bilgiler sigorta sistemlerinde tutulabilir. Dolayısıyla “değer kaybıyla ilgili hiçbir kayıt oluşmaz” biçiminde kesin bir ifade de doğru değildir. Araç hasar kaydı ile sigorta şirketinin tazminat dosyası birbirinden ayrılmalıdır.
22. TRAMER Nedir?
TRAMER, geçmişte “Trafik Sigortaları Bilgi Merkezi” için kullanılan kısaltmadır. Günümüzde trafik ve kasko poliçeleri, hasar bilgileri, kaza kayıtları ve eksper raporlarına ilişkin hizmetler Sigorta Bilgi ve Gözetim Merkezi bünyesinde yürütülmektedir.
Vatandaşlar bu bilgilerden bazılarına e-Devlet veya Sigorta Bilgi ve Gözetim Merkezi hizmetleri üzerinden ulaşabilir. Ancak sistemde bulunan kayıtların kapsamı, sorgulanan hizmete ve bildirilen verilere göre değişebilir.
23. e-Devlet Üzerinden Araç Değer Kaybı Başvurusu Yapılabilir mi?
e-Devlet üzerinde doğrudan ve bağımsız bir “araç değer kaybı tazminatı başvurusu” hizmeti bulunmamaktadır. e-Devlet üzerinden trafik poliçesi ve hasar bilgileri sorgulanabilir, trafik ve kasko eksper raporları görüntülenebilir ve mevcut hizmetler kapsamında eksper atama işlemleri yapılabilir. Tazminat başvurusu ise kusurlu aracın sigorta şirketine yapılır.
SEDDK’nin 2026/22 sayılı Genelgesi uyarınca 1 Eylül 2026 tarihinden itibaren Alo 193 üzerinden Ortak Hasar İhbar Merkezine (OHİM) hasar ve tazminat başvurusu yapılabilmektedir. OHİM, sigorta şirketlerinin doğrudan başvuru kanallarının yerine geçmez; bunlara ek bir başvuru yoludur. Geçerli OHİM başvurusu, SBM veri tabanına ulaştığı tarih ve saatte ilgili sigorta şirketine, Güvence Hesabına veya Türkiye Motorlu Taşıt Bürosuna yapılmış sayılır.
Eksper raporu şart mı, kapı ve marşpiyel değişimi değeri düşürür mü?
24. Araç Değer Kaybı Başvurusunda Eksper Raporu Şart mıdır?
Hak sahibinin sigorta şirketine başvurmadan önce kendi imkânlarıyla özel bir değer kaybı eksper raporu hazırlatması zorunlu değildir. 1 Temmuz 2026 tarihinde yürürlüğe giren uygulamada, araç hasarı için atanan lisanslı sigorta eksperi aynı rapor içerisinde değer kaybı tespitine de yer vermelidir.
2026/11 sayılı Genelge ile motorlu araç sigortalarında kullanılacak eksper raporları standartlaştırılmıştır. Bu nedenle sigorta şirketine sunulmuş özel rapor bulunmaması, tek başına değer kaybı incelemesi yapılmasına engel değildir. Ancak sigorta şirketinin tespitine itiraz edilmesi hâlinde özel eksper görüşü, servis kayıtları, piyasa verileri veya tahkim ve mahkeme aşamasında alınacak bilirkişi raporu önem kazanabilir. Araç değer kaybı ve sigorta tahkim sürecinde raporun gerekçeli ve denetlenebilir olması gerekir.
25. Araç Kapısı Değiştiğinde Değer Kaybı Ne Kadar Olur?
Kapı değişimi için mevzuatta belirlenmiş sabit bir değer kaybı tutarı veya yüzdesi bulunmamaktadır. Kapının değişmesi, ikinci el piyasasında boya ve düzeltme işlemine göre farklı algılanabilir; ancak bu durum tek başına belirli bir tazminat sonucunu garanti etmez.
Aracın yaşı, modeli, rayiç değeri, değişen kapının konumu, hasarın kapı direğine veya şasi bağlantılarına ulaşıp ulaşmadığı, kullanılan parçanın niteliği ve aracın önceki hasarları birlikte incelenir. Aynı kapının daha önce onarılmış olması da otomatik ret sebebi değildir; yeni kazanın oluşturduğu ek değer azalmasını etkileyen bir unsurdur.
26. Marşpiyel Değişiminde Araç Değer Kaybı Olur mu?
Marşpiyel, aracın gövde yapısında ve yan bölümünde bulunan bir parçadır. Marşpiyelin yalnızca dış kaplama niteliğinde olup olmadığı, kesme veya kaynak işlemi uygulanıp uygulanmadığı, hasarın direklere ya da taşıyıcı bölümlere ulaşıp ulaşmadığı değer kaybı incelemesinde önem taşır.
Bu nedenle “marşpiyel değişmişse mutlaka belirli tutarda değer kaybı vardır” şeklinde kesin bir sonuca ulaşılamaz. Onarım veya değişim işleminin aracın ikinci el piyasasındaki satış değerini gerçekten azaltması gerekir. Eksper; aracın yaşı, kilometresi, önceki hasarları, onarım yöntemi ve piyasa koşullarını birlikte değerlendirir. Değer kaybı, araç mahrumiyet tazminatından ve onarım bedelinden ayrı bir zarar kalemidir.
Araç değer kaybında avukatlık ücreti nasıl belirlenir?
27. Araç Değer Kaybında Avukat Ne Kadar Ücret Alır?
Araç değer kaybı dosyalarında herkes için geçerli, zorunlu bir “yüzde 10 ile yüzde 25 arasında ücret” kuralı bulunmamaktadır. Avukatlık ücreti; yapılacak hukuki yardımın kapsamına, yalnızca sigorta başvurusu mu yoksa tahkim ve dava takibi mi yapılacağına, işin süresine ve taraflar arasındaki yazılı ücret sözleşmesine göre belirlenir.
1136 sayılı Avukatlık Kanunu’nun 164. maddesi uyarınca dava veya hükmolunacak para üzerinden yüzdesel ücret kararlaştırılması mümkündür; ancak bu oran yüzde 25’i aşamaz. Kararlaştırılan ücret, yürürlükteki Avukatlık Asgari Ücret Tarifesinin altında olamaz. Yargılama giderleri, eksper veya bilirkişi ücretleri, tahkim başvuru giderleri ve vergisel yükümlülüklerin sözleşme ücretine dâhil olup olmadığı ayrıca açıklığa kavuşturulmalıdır.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.