Kıdem tazminatına kimler hak kazanır?
Kıdem tazminatı, işçilerin işyerinde geçirdikleri hizmet süresinin karşılığı olarak iş sözleşmesinin belirli şartlarla sona ermesi hâlinde işverenden talep edebilecekleri bir tazminattır. Bu hak, 1475 sayılı Eski İş Kanunu’nun 14. maddesi ile düzenlenmiştir; bu madde 4857 sayılı İş Kanunu’nun 120. maddesiyle yürürlükte bırakılmıştır. Kıdem tazminatına hak kazanmak için üç temel koşul birlikte gerçekleşmelidir. Birincisi, işçinin aynı işverene bağlı olarak en az bir yıl süreyle çalışmış olmasıdır; bu koşul fesih tarihi itibarıyla sağlanmış olmalıdır. İkinci koşul, işçinin 4857 sayılı İş Kanunu kapsamındaki bir işçi olmasıdır; ev hizmetlerinde çalışanlar, çıraklar ve aile içinde evlerde yürütülen el sanatı işlerinde çalışanlar gibi bazı gruplar kanun kapsamı dışındadır.
Üçüncü koşul, iş sözleşmesinin kanunda sayılan hâllerden biriyle sona ermesidir: işveren tarafından 4857 sayılı Kanun’un 25. maddesinin II numaralı bendi (ahlak ve iyi niyet kurallarına uymayan hâller) dışındaki sebeplerle fesih, işçi tarafından 24. maddeye dayanan haklı nedenle fesih, muvazzaf askerlik, emeklilik veya malullük amacıyla ayrılma, kadın işçinin evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılması ve işçinin ölümü. İşçi kendi isteğiyle ayrıldığında kural olarak kıdem tazminatı talep edemez; bu hâllerden biri varsa istifa eden işçi de tazminata hak kazanır. İşçinin ölümünde tazminat kanuni mirasçılarına ödenir.
İşçi iş sözleşmesini hangi haklı nedenlerle feshedebilir?
İş Kanunu’nun 24. maddesi, işçinin haklı nedenle derhâl fesih hakkını düzenlemektedir. Buna göre, işçi aşağıda sayılan hâllerin varlığı halinde bildirim süresine tâbi olmadan iş sözleşmesini feshedebilir:
- Sağlık sebepleri: İşin niteliğinden doğan bir sebep yüzünden işçinin sağlığı ya da yaşayışı tehlikeye giriyorsa işçi derhâl fesih hakkına sahiptir. Ayrıca işçinin sürekli olarak yakından ve doğrudan görüştüğü işveren ya da başka bir işçi bulaşıcı veya işçinin işiyle bağdaşmayan bir hastalığa tutulursa da fesih yapılabilir.
- Ahlak ve iyi niyet kurallarına uymayan hâller ve benzerleri: İşverenin sözleşmenin esaslı noktalarında işçiyi yanıltması, şeref veya namusa dokunacak söz ve davranışlar, işçiye veya ailesine karşı sataşma, işçiyi kanuna aykırı davranışa özendirme, cinsel taciz, işyerinde cinsel tacize uğrayan işçinin bildirimine rağmen işverenin önlem almaması, ücretin kanuna veya sözleşmeye uygun hesaplanmaması ya da ödenmemesi ve çalışma şartlarının uygulanmaması gibi durumlar işçiye fesih hakkı verir.
- Zorlayıcı sebepler (mücbir sebep hâlleri): İşçinin çalıştığı işyerinde bir haftadan fazla süreyle işin durmasını gerektirecek zorlayıcı sebepler ortaya çıkarsa işçi sözleşmeyi derhâl feshedebilir. Hammadde temin edilememesi veya işin uzun süreli kesintiye uğraması bu tür durumlara örnektir.
Ahlak ve iyi niyet kurallarına uymayan hâllere dayanan fesih hakkı, işçinin bu davranışı öğrendiği günden itibaren 6 iş günü içinde ve her hâlde fiilin gerçekleşmesinden itibaren 1 yıl içinde kullanılmalıdır (İş Kanunu m. 26).
Bu sebeplerin varlığı hâlinde işçi, fesih üzerine kıdem tazminatına hak kazanır; haklı nedenle derhâl fesihte bildirim süresi aranmadığından ihbar tazminatı ise doğmaz. Fesih gerekçesini işverene bildirme ve ispat yükü işçiye düşer.
İstifa edersem kıdem tazminatı alabilir miyim?
İşten kendi isteğinizle ayrılmanız hâlinde genel kural olarak 4857 sayılı İş Kanunu kapsamındaki işçi için kıdem tazminatı hakkı doğmaz. Ancak işçi sözleşmeyi 24. maddede sayılan haklı nedenlerle feshediyorsa, ayrılış istifa görünümünde olsa bile kıdem tazminatı talep edilebilir. İşverenin ücreti sürekli geciktirmesi veya hiç ödememesi, işin işçinin sağlığını tehlikeye atması, mobbing, cinsel taciz veya çalışma koşullarında esaslı değişiklik yapılması bu duruma örnektir.
Askerlik, evlilik ve emeklilik nedeniyle ayrılmada da işçi kendi isteğiyle ayrılmış olmasına rağmen kıdem tazminatı alır (aşağıdaki bölüme bakınız). Özetle; istifada kıdem tazminatı alıp alamayacağınız, ayrılma nedeninizin kanunda sayılan hâllerden birine girip girmediğine ve bir yıllık kıdem şartının sağlanıp sağlanmadığına göre belirlenir.
Evlilik, askerlik ve emeklilikte kıdem tazminatı alınır mı?
1475 sayılı İş Kanunu’nun 14. maddesinde düzenlenen özel hâllerde, işçinin kendi isteğiyle ayrılmış olmasına rağmen kıdem tazminatı hakkı doğar. Bu hâllerde de işçinin aynı işverene bağlı olarak en az bir yıl süreyle çalışmış olması gerekir:
- Evlilik hâli: Kadın işçi, evlendiği tarihten itibaren bir yıl içinde iş sözleşmesini kendi isteğiyle sona erdirir ve evlilik belgesini işverene sunarsa, kıdem tazminatına hak kazanır. Erkek işçiler için benzer bir düzenleme bulunmamaktadır.
- Askerlik hâli: İşçi, muvazzaf askerlik hizmeti nedeniyle iş sözleşmesini feshederse ve gerekli koşulları yerine getirirse kıdem tazminatı alabilir. Bu hâlde işçinin askerlik sevk belgesini işverene sunması ve feshi yazılı olarak gerçekleştirmesi gerekir.
- Emeklilik hâli: İşçi, yasal emeklilik şartlarını tamamlamış ve emekliliğe hak kazanmış durumda iş sözleşmesini sona erdirirse, kendi isteğiyle ayrılmış olsa bile kıdem tazminatı hakkı doğar.
Bu hâllerde işçinin ayrılma nedenini belgelemesi ve fesih iradesini bu gerekçeye dayanarak yazılı biçimde bildirmesi önemlidir.
İşçi ölürse kıdem tazminatını kim alır?
İşçinin ölümü iş sözleşmesini kendiliğinden sona erdirir ve en az bir yıllık kıdemi bulunan işçi için kıdem tazminatı hakkı doğar. 1475 sayılı Kanun’un 14. maddesi uyarınca “her geçen tam yıl için” otuz günlük ücret tutarında hesaplanan tazminat, işçinin kanuni mirasçılarına ödenir. Ölümün iş kazası veya meslek hastalığından kaynaklanıp kaynaklanmaması ya da işyerinde veya dışında gerçekleşmesi, mirasçıların talebini kural olarak engellemez.
Mirasçılar, mirasçılık sıfatını (veraset ilâmı gibi belgelerle) kanıtlamalı ve talebi zamanaşımı süresi içinde ileri sürmelidir.
Hangi durumlarda kıdem tazminatı alınamaz?
Öncelikle, işçinin işyerinde bir yıldan az çalışmış olması kıdem tazminatı hakkını ortadan kaldırır; 1475 sayılı Kanun’un 14. maddesi tazminatı en az bir yıl çalışmış işçiye ve “her geçen tam yıl için” öngörür. İkinci olarak, iş sözleşmesinin işçi tarafından kanunda sayılan hâllerden birine dayanmadan istifa yoluyla sona erdirilmesi hâlinde kıdem tazminatı doğmaz.
Üçüncü olarak, işverenin feshi işçinin 4857 sayılı İş Kanunu m. 25/II kapsamına giren “ahlak ve iyi niyet kurallarına uymayan” davranışlarına dayanıyorsa işçi kıdem tazminatı alamaz. Buna karşılık işverenin sağlık sebepleri veya zorlayıcı sebepler gibi 25. maddenin diğer bentlerine dayanan feshinde kıdem tazminatı hakkı doğar.
Kıdem tazminatı nasıl hesaplanır, hangi ücretler dikkate alınır?
Kıdem tazminatı hesaplanırken öncelikle işçinin fesih tarihinde aldığı son brüt ücret esas alınır. Bu ücret, sadece temel maaşı değil, giydirilmiş brüt ücret (yol, yemek yardımı, düzenli prim, ikramiye vb. sürekli nitelikteki ek ödemeler) tutarını da içerir. Bir kerelik ödemeler, hediyeler ya da işverenin inisiyatifiyle verilen sürekli olmayan ödemeler kıdem tazminatına dâhil edilmez. Fazla mesai ücretleri de genellikle hesaba katılmaz.
Çalışma süresi açısından her tam yıl için 30 günlük brüt ücret esas alınır. Örneğin 5 yıl çalışmış bir işçi için 5 × (giydirilmiş brüt aylık ücret) tutarı kıdem tazminatı başlangıç tutarıdır. Tam yıl dışındaki ay ve günler için oransal hesaplama yapılır: aylar 12’ye, günler 365’e bölünerek giydirilmiş brüt ücretle çarpılır. Sonuçlar toplanarak brüt kıdem tazminatı tutarı elde edilir. Ancak bu tutar, kıdem tazminatı tavanı ile sınırlıdır.
Formül hâlinde ifade edilecek olursa:
Brüt Kıdem Tazminatı = (Tam Yıl Sayısı × Giydirilmiş Brüt Aylık Ücret) + (Artan Aylar /12 × Giydirilmiş Brüt Aylık Ücret) + (Artan Günler / 365 × Giydirilmiş Brüt Aylık Ücret)
Elde edilen toplam tutar üzerinden yalnızca damga vergisi kesilir; gelir vergisi kesintisi yapılmaz, çünkü kıdem tazminatı Gelir Vergisi Kanunu’nun 25. maddesine göre vergiden istisnadır.
Kıdem tazminatı tavanı nedir?
1475 sayılı İş Kanunu’nun 14. maddesine göre, işçinin bir yıllık çalışma süresine karşılık alabileceği kıdem tazminatı için bir üst sınır (tavan) öngörülmüştür. Madde, kıdem tazminatlarının yıllık miktarının “Devlet Memurları Kanununa tabi en yüksek Devlet memuruna 5434 sayılı T.C. Emekli Sandığı Kanunu hükümlerine göre bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemez” olduğunu düzenler. İşçinin giydirilmiş brüt ücreti ne kadar yüksek olursa olsun, hesaplamada bu tavan üst sınır olarak alınır.
Tavan, her dönem için Hazine ve Maliye Bakanlığı (HM Bakanlığı) tarafından yayınlanan genelgeyle güncelleştirilir ve genellikle her yılın ilk yarısı (Ocak–Haziran) ve ikinci yarısı (Temmuz–Aralık) için ayrı ayrı belirlenir. Hesaplamada, işten ayrılma tarihinde yürürlükte olan dönemin tavan tutarı esas alınır. Hazine ve Maliye Bakanlığı genelgelerine göre kıdem tazminatının yıllık tavan tutarı 1 Ocak 2026’dan itibaren 64.948,77 TL, 1 Temmuz 2026’dan itibaren 73.729,87 TL’dir.
Kıdem tazminatı nasıl alınır?
Kıdem tazminatına hak kazanılmışsa işçi veya hak sahipleri (mirasçı gibi), iş sözleşmesinin sona ermesiyle birlikte tazminatı işverenden talep eder. Talebin yazılı yapılması zorunlu değildir; ancak ileride doğabilecek uyuşmazlıklarda delil oluşturacağı için ihtarname gibi yazılı bir bildirim önerilir.
Kıdem tazminatı alacağı, iş sözleşmesinin sona erdiği tarihte “muaccel” hâle gelir; işveren tazminatı bu tarihte peşin ödemekle yükümlüdür. Ödeme banka havalesi, nakit veya başka geçerli bir yöntemle yapılabilir; nakit ödemede dekont veya yazılı alındı alınması önerilir. Tazminatın taksitlerle ödenmesi ancak işçinin rızasıyla, tercihen yazılı mutabakatla mümkündür; işverenin tek taraflı taksitlendirme kararı işçiyi bağlamaz. Ödeme yapılmazsa işçi icra takibi başlatabilir veya arabuluculuk ve dava yoluna başvurabilir.
Kıdem tazminatına faiz uygulanır mı?
Evet. 1475 sayılı Kanun’un 4857 sayılı Kanun’un 120. maddesiyle yürürlükte bırakılan 14. maddesinin 11. fıkrasına göre, kıdem tazminatının zamanında ödenmemesi sebebiyle açılan davanın sonunda hâkim, gecikme süresi için “mevduata uygulanan en yüksek faizin” ödenmesine hükmeder. Uygulamada faiz, iş sözleşmesinin sona erdiği tarihten itibaren işletilir.
Faiz oranının belirlenmesinde dikkate alınacak ölçüt, “bir yıllık vadeli mevduata bankalarca fiilen uygulanan en yüksek faiz oranı”dır; kamu banka/özel banka ayrımı yapılmaz ve bankaların Merkez Bankasına bildirdiği oran değil, fiilen uyguladıkları oran esas alınır.
Kıdem tazminatı ne zaman zamanaşımına uğrar?
7036 sayılı İş Mahkemeleri Kanunu ile 4857 sayılı İş Kanunu’na eklenen Ek Madde 3 uyarınca kıdem tazminatının zamanaşımı süresi 5 yıldır. Geçici Madde 8 gereğince bu süre, hükmün yürürlüğe girdiği 25.10.2017 tarihinden sonra sona eren iş sözleşmelerine uygulanır. Bu tarihten önce sona eren sözleşmelerde önceki hükümler, yani genel alacaklara uygulanan 10 yıllık süre geçerlidir; ancak süresinin 25.10.2017 itibarıyla henüz dolmamış kısmı 5 yıldan uzunsa, zamanaşımı 5 yılın geçmesiyle dolar. Süre, iş sözleşmesinin sona erdiği gün işlemeye başlar.
Kıdem tazminatı davası nasıl açılır, süreç nasıldır?
İşçi, işverenden tazminatını talep etmiş ancak sonuç alamamışsa, dava açmadan önce 7036 sayılı İş Mahkemeleri Kanunu ile 1 Ocak 2018’den itibaren zorunlu hâle getirilen arabuluculuk yoluna başvurmalıdır. Taraflar arabulucu önünde anlaşamazsa, arabuluculuk tutanağı alındıktan sonra yetkili iş mahkemesinde dava açılır.
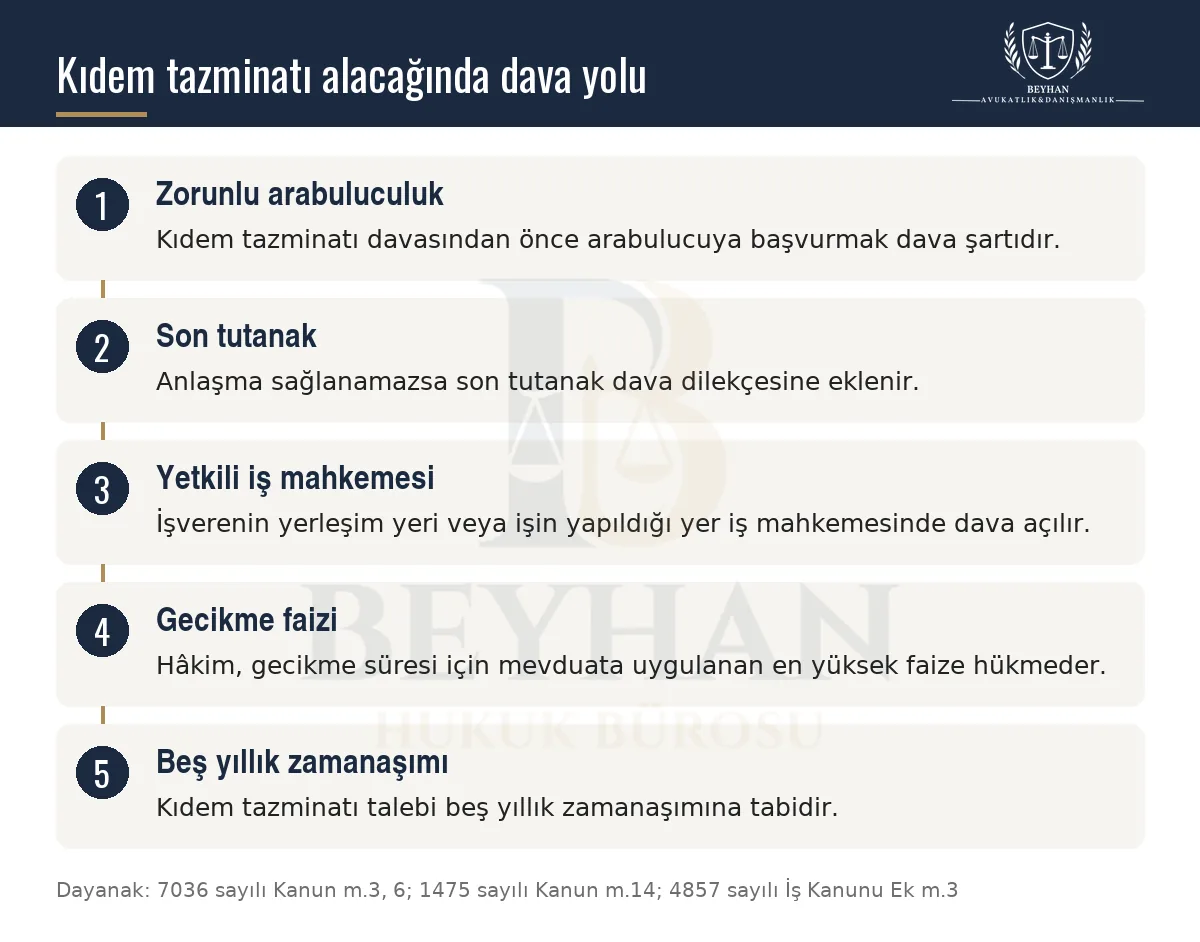
Yetkili mahkeme, davalı işverenin dava tarihindeki yerleşim yeri mahkemesi ile işin yapıldığı yer mahkemesidir. Dilekçede işçinin ve işverenin bilgileri, hizmet süresi, ücret durumu, fesih nedeni ve tazminat talebi açıkça belirtilmelidir. Dava açılırken mahkeme harçları ile gider avansı yatırılır. Mahkeme, tarafları dinleyip delilleri (ücret bordroları, hizmet cetvelleri, fesih yazısı vb.) topladıktan ve gerekirse bilirkişi raporu aldıktan sonra hüküm verir. Kıdem tazminatına hak kazandığı tespit edilen işçi ilamlı icra yoluyla işverenin malvarlığına haciz koydurabilir; işverenin iflası hâlinde ise kıdem tazminatı alacağı imtiyazlı alacaklar arasında yer alır.
Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.