A) İpoteğin Paraya Çevrilmesi Yoluyla İcra Takibi Genel Olarak
İpoteğin paraya çevrilmesi yoluyla icra takibi, ipotekle güvence altına alınan alacağın ipotekli taşınmazın satışıyla tahsil edildiği takip yoludur. Alacak hakkını güvence altına almanın yollarından biri, maddi varlıkların veya alacak haklarının rehin hakkıyla güvence altına alınmasıdır. İpotek, özellikle taşınmaz mallar üzerinde kurulan bir rehin hakkı türüdür. Borçlu borcunu ödemezse, alacaklı rehinlediği malı satarak alacağını tahsil eder. Bu nedenle, aynî teminat olarak kabul edilen ipotek hakkı, özellikle bankalar tarafından tercih edilen bir teminat türüdür.
B) İpotekle İlgili Bilinmesi Gereken Bazı Detaylar
İpotek, bir tür taşınmaz rehinidir. Kefil, borçlu borcunu ödemezse kendi borcunu garanti ederken, ipotekli gayrimenkul de borçlu borcunu ödemezse kendi satış bedelinden bu borcu ödeyeceğini alacaklıya garanti eder. Kefalet bir şahsi teminat türü iken, ipotek bir aynî teminat türüdür.
İpotek, bir ayni hak olması nedeniyle tapuya tescil edilerek kurulur. Üzerine ipotek konulacak taşınmazın mutlaka borçluya ait olması gerekmez; bir başkası, borçlunun borcu için kendi gayrimenkulü üzerine ipotek koyabilir.
Borçlunun ipotek hakkına itiraz etme hakkı bulunmamaktadır. Türk Medeni Kanunu’nun 864. maddesi uyarınca rehnin tapu kütüğüne tescil edilmesinden sonra alacak için zamanaşımı işlemez. Dolayısıyla, borçlunun zamanaşımı itirazında bulunması mümkün değildir.
C) İpoteğin Paraya Çevrilmesi Yoluyla İcra Takibi
İpoteğin paraya çevrilmesi yoluyla icra takibi, hukuk sistemimizde alacaklının öncelikle başvurması gereken bir takip yoludur. Alacak hakkı, rehin hakkıyla teminat altına alınan alacaklının, “önce rehne başvurma zorunluluğu” gereği, alacak hakkını tahsil edebilmek için rehinli malın satışı için harekete geçmesi ve bir icra takibi başlatması gerekir.
İpoteğin paraya çevrilmesi yoluyla iki tür icra takibi başlatılabilir: ilamlı icra takibi ve ilamsız icra takibi. Hangi takip yolunun seçileceği, ipoteğin türüne ve alacaklının elindeki belgelere bağlı olarak değişiklik gösterir.
D) İpoteğin Türüne Göre Takip Yolunun Belirlenmesi
İpotekler, mevcut ve belirli borçlar için kurulabildiği gibi, henüz mevcut olmayan ancak ileride doğması kesin veya muhtemel alacaklar için de kurulabilir. Miktarı belli ve kesin olan borçlar için ipotek kurulmuşsa, buna anapara ipoteği denir. Ana para ipoteği, asıl borçla birlikte faiz ve diğer giderleri de kapsar.
Üst sınır ipoteğinde ise mevcut ve belli bir borç miktarı belirlenmemiştir. Burada ipoteğin borcu ne kadar güvence altına aldığı farazi olarak belirlenir. Bu değer, ipotekli taşınmazın borçtan en fazla ne kadarını karşılayabileceğini gösteren bir tavan değeridir. Bu nedenle asıl borç, faiz ve giderler toplamı bu değeri aşarsa, ipotek aşan kısım için teminat oluşturmaz (Medeni Kanun m.851).
Aynı borç için birden çok taşınmaz rehnedilmişse (toplu rehin), bu ancak taşınmazların aynı malike ya da borçtan müteselsilen sorumlu maliklere ait olması hâlinde mümkündür. Diğer hâllerde her taşınmazın alacağın ne kadarı için güvence oluşturduğu rehin kurulurken belirtilir; aksine anlaşma yoksa tapu idaresi güvenceyi taşınmazların her birine değeri oranında dağıtır (Medeni Kanun m.855).
Anapara ipoteğinde, mevcut ve belirli bir borç için ipotek kurulduğundan, ipotek akit tablosu kayıtsız şartsız bir para borcu ikrarını içeriyorsa, alacaklı ipoteğin paraya çevrilmesi yoluyla ilamlı takip yoluna başvurmalıdır.
Üst sınır ipoteğinde ise alacaklı sadece ipoteğin paraya çevrilmesi yoluyla ilamsız takip yapabilir.
E) Alacaklının Elindeki Belgelere Göre Takip Yolunun Belirlenmesi
Alacak veya ipoteğin biri ya da her ikisi, bir ilama veya ilam niteliğinde belgeye bağlanmışsa, ipoteğin paraya çevrilmesi yoluyla ilamlı takip yapılabilir. İlam veya ilam niteliğinde belgelerden anlaşılması gereken bir mahkeme kararı veya Kanunda açıkça buna eşdeğer görülen belgelerdir. Örneğin; icra ve temyiz kefaletnameleri, noterde düzenleme şeklinde kayıtsız şartsız bir para borcu ikrarını içeren senetler ilam niteliğinde belgelerdir. Alacaklı, bu tür belgelere sahipse ilamlı takip başlatabilir.
Tapu memuru tarafından düzenlenen ipotek akit tablosu, kayıtsız şartsız bir para borcu ikrarını içeriyorsa, alacaklı ipoteğin paraya çevrilmesi yoluyla ilamlı takip yoluna başvurabilir.
Banka veya kredi kurumu olan alacaklı ise, krediyi kullanan borçluya noter aracılığıyla gönderdiği hesap özetinin borçluya tebliğ edildiğini gösteren noter onaylı bir belgeyi icra dairesine sunarak ipoteğin paraya çevrilmesi yoluyla ilamlı takip yapabilir.
F) İlam veya İlam Niteliğinde Belge Bulunması Durumunda İcra Takibinin Başlatılması
Alacak veya ipotek bir ilama ya da ilam niteliğinde belgeye bağlanmışsa, bu belgenin eklendiği bir takip talebi doldurularak icra dairesinden ilamlı takip başlatılabilir. Türkiye genelinde ilamlı takipler için herhangi bir icra dairesi yetkilidir. Alacaklının takip talebinin ardından borçluya ve varsa ipotekli taşınmaz sahibi kişiye borcunu ödemesi için bir icra emri gönderilir.
Bu hâlde ilamların icrasına ilişkin hükümler kıyasen uygulanır (İİK m.150/h): icra emrinde borcun yedi gün içinde ödenmesi istenir (İİK m.32) ve borçlunun bu icra emrine itiraz hakkı yoktur. Borçlu, icra emrinin tebliğinden itibaren yedi gün içinde icra mahkemesine başvurarak borcun ödendiğini, ertelendiğini veya zamanaşımına uğradığını belgeyle ileri sürüp icranın geri bırakılmasını isteyebilir (İİK m.33). Böyle bir karar getirilmezse alacaklı, ipotekli taşınmazın satışını talep edebilir.
G) İpotek Akit Tablosunun Kayıtsız Şartsız Bir Para Borcu İkrarını İçermesi
İİK’nın 149. maddesinde özel olarak düzenlenen bu durum, tapu memurunun düzenlediği bu tabloyu noter senetleriyle aynı konuma yükseltmiştir.
Bu takip yöntemi seçildiğinde, icra dairesinden ilamlı takip başlatılması için bir takip talebi doldurulmalıdır. Takip talebine ipotek akit tablosunun resmi bir örneği de eklenmelidir. İcra müdürü, şartların oluştuğunu tespit eder ve alacağın muaccel olduğuna kanaat getirirse, borçlu ve varsa ipotekli taşınmaz sahibi kişiye bir icra emri gönderir.
Yargıtay 12. Hukuk Dairesi, 19.01.2021 tarihli ve 2020/4486 E., 2021/548 K. sayılı kararında, belirli bir vade öngörülmeden süresiz olarak kurulan kesin borç ipoteğinde alacaklının takipten önce borçluya muacceliyet ihbarında bulunması gerektiğini; bu ihbar yapılmadan ipoteğe dayalı ilamlı takip başlatılmasının usul ve yasaya aykırı olduğunu ve ipotekli taşınmaz maliki yönünden icra emrinin iptal edilmesi gerektiğini belirtmiştir.
Borçlunun bu icra emrine itiraz hakkı yoktur. Borçlunun borcu icra emrinin tebliğinden itibaren otuz gün içinde ödemesi gerekir (İİK m.149). Borçlu, icranın geri bırakılmasını ancak tebliğden itibaren yedi gün içinde icra mahkemesine başvurarak ve borcun ödendiğini, ertelendiğini veya zamanaşımına uğradığını belgeyle göstererek isteyebilir (İİK m.149/a ve m.33); otuz günlük süre içinde böyle bir karar getirilmezse alacaklı ipotekli taşınmazın satışını isteyebilir. İcra mahkemesinin icranın geri bırakılması talebini reddetmesi halinde, bu karara karşı istinaf yoluna başvurulabilir. Borçlunun istinaf yoluna başvurması, icra işlemlerini durdurmayacağı için, borçlunun veya varsa ipotekli taşınmaz sahibi kişinin %15 oranında teminat yatırması gerekmektedir.
Ğ) Bankalar ve Kredi Kurumlarının Alacaklı Olduğu Durumlar
Kredi kullandıran taraf olarak kredi borcu için borçludan teminat olarak gösterilen ipoteklerin paraya çevrilmesi konusunda kanun koyucu, bu kurumların neredeyse her durumda borçluya karşı ilamlı takip yapabilmesini garantileyen düzenlemeler öngörmüştür. İİK 150/ı maddesine göre, borçlu bir bankadan ya da kredi kurumundan cari hesap veya kısa, orta veya uzun vadeli kredi şeklinde işleyen nakdi ve gayrinakdi bir kredi kullanmışsa, borçluya ait cari hesabın kesilmesine dair hesap özetinin veya gayrinakdi kredinin ödenmiş olması nedeniyle borçludan bunun tazmini isteminin veya borcun ödenmesine dair ihtarın, noter aracılığıyla banka tarafından borçluya tebliğ edilmesi halinde ilamlı takip yapılabilir. Uygulamada buna hesap kat ihtarı adı verilmektedir. Bunun için borçlunun kredi sözleşmesinde yazılı veya ipotek akit tablosunda kayıtlı adresine tebliğ yapılması gerekmektedir. Bu tebliğin yapıldığını veya İİK 68/b maddesi uyarınca tebliğ edilmiş sayıldığını gösteren noter onaylı bir örneği icra dairesine verilerek takip talebinde bulunulması mümkündür.
Takip talebini alan icra müdürü borçluya bir icra emri gönderir. İcra emrini alan borçlu, bu hesap özetine veya borcun ödenmesine dair ihtara veya tazmin talebine tebliğinden itibaren 8 gün içinde noter aracılığıyla itiraz edebilir. Bu itirazı süresinde yaptığını ispatlayabilen borçlu, icra mahkemesinde şikayet hakkını kullanabilir. Bu durumda alacaklı banka alacağını İİK 68/b maddesi çerçevesinde diğer belgelerle ispatlayabiliyorsa şikâyet reddedilir. Borçlunun da borcun sona erdiğini veya ertelendiğini resmî ya da imzası ikrar edilmiş bir belgeyle ispat etmesi beklenir. Bu türden bir belge sunulmadıkça takip durmaz.
H) İpoteğin Paraya Çevrilmesi Yoluyla İlamsız Takip
Alacaklının elinde ilam veya ilam niteliğinde belge bulunmuyorsa, ipotek üst sınır ipoteği türünden bir ipotekse, alacaklı ipoteğin paraya çevrilmesi yoluyla ilamsız takip yapabilir. Bu takip yönteminde süreç, icra dairesinden takip talebinde bulunmakla başlar. Varsa alacaklının elindeki belgeler takip talebine eklenir. İlamsız takiplerde taşınmazın bulunduğu yer icra dairesi de yetkilidir.
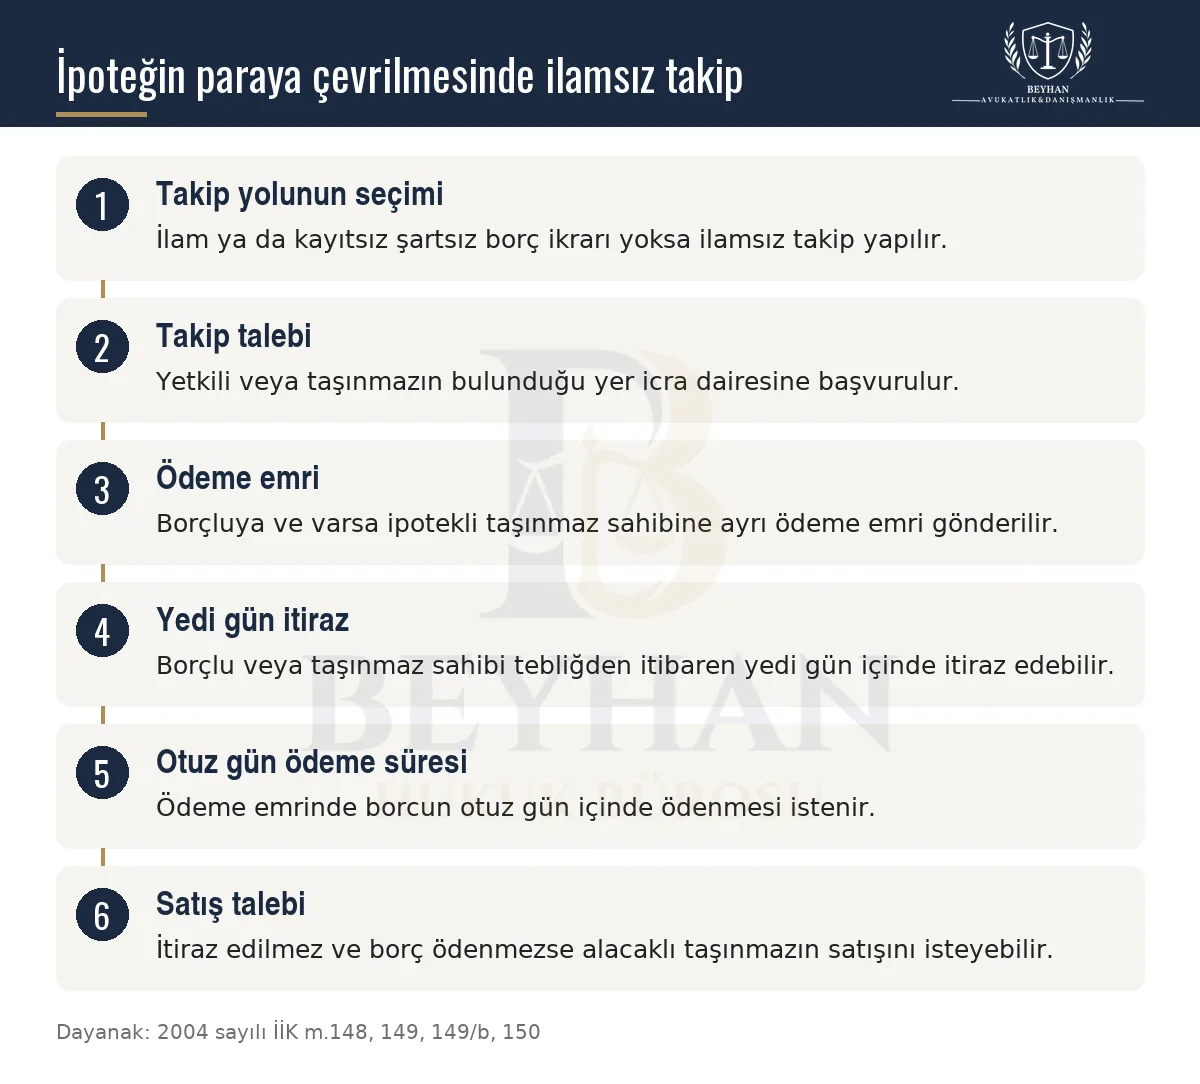
Takip talebini alan icra müdürü bu kez bir icra emri değil, bir ödeme emri düzenler ve borçlu ve varsa ipotekli taşınmaz sahibi kişiye tebliğ eder. Borçlu, ödeme emrinde belirtilen tutarı 30 gün içinde ödemekle yükümlüdür. Ödememesi halinde sebep varsa 7 gün içinde ödeme emrine itiraz etme hakkına sahiptir. Borçlu veya ipotekli taşınmaz sahibi içindeki kişi, 7 gün içinde ödeme emrine itiraz etmezse ve 30 gün içinde borcu ödemezse, alacaklı ipotekli taşınmazın satılmasını talep edebilir.
I) İpotekli Taşınmaz Sahibi Borçludan Başka Bir Kişiyse
Eğer ipotek, borçlu dışındaki bir kişinin mülkiyetindeki taşınmaz mal üzerine kuruluysa veya mülkiyet hakkı başka birine geçmişse, takip talebinde bulunan kişi mutlaka bu ilgili kişiyi dahil etmelidir. Bu durumda, ipotekli taşınmaz sahibi ile borçlu arasında zorunlu bir takip ortaklığı mevcuttur. Eğer ipotekli taşınmaz sahibi bu borçtan sorumlu değilse, alacaklının gönderdiği ödeme veya icra emri, bu kişinin de hedef alındığı taleplere bağlı olarak sonuç doğurabilir.
Yargıtay 12. Hukuk Dairesi’nin 20.10.2020 tarihli ve 2020/878 E., 2020/8858 K. sayılı kararına göre, ipotek veren üçüncü kişi hakkında takip yapılabilmesi için Türk Medeni Kanunu’nun 887. maddesi uyarınca alacağın ondan da istenmesi, yani muacceliyet ihtarı gönderilmesi gerekir; kredi alacaklarında bu ihtarın noter aracılığıyla kredi sözleşmesinde veya ipotek akit tablosunda belirtilen adrese usulüne uygun tebliğ edilmemesi, icra emrinin iptaline yol açar. Daire, bu eksikliğin süresiz şikâyete tabi olduğunu ve mahkemece re’sen gözetileceğini de vurgulamıştır.

Av. Muhammet Ali BEYHAN
Bu konuda sorunuz mu var?
Bu yazının konusuyla ilgili genel nitelikteki sorunuzu aşağıdaki formdan iletebilirsiniz. Sorular yayımlanmadan önce incelenir; yalnız yanıtlanan sorular bu bölümde görünür.